Benchmark des logiciels de commission | Comparez +15 plateformes (fonctionnalités, tarifs, avis utilisateurs...)
Télécharger
- Une piste d'audit complète capture les versions de plan avec dates d'effet, les modifications de règles avec auteur et horodatage, les corrections de données, les ajustements avec motif, les validations, les fichiers de versement et l'historique des litiges.
- Il n'existe pas d'équivalent français de SOX 404 : le cadre est celui du commissaire aux comptes, obligatoire dès 5 M€ de bilan, 10 M€ de chiffre d'affaires et 50 salariés (deux seuils sur trois), dont la norme NEP 315 impose la prise de connaissance des contrôles informatisés.
- En IFRS 15, les coûts marginaux d'obtention d'un contrat, commissions en tête, sont capitalisés et amortis ; en normes françaises, la commission est une charge de l'exercice. Une entreprise qui consolide tient les deux lectures, et chacune exige la preuve au niveau du deal.
- Le droit du travail français rend la version du plan un document juridique : information écrite, objectifs fixés en début d'exercice et rédigés en français, aucune modification unilatérale d'un variable contractuel, prescription de trois ans.
- Deux plateformes sur huit publient un tarif : QuotaPath à partir de 35 € par utilisateur et par mois plus des frais de plateforme, et Spiff by Salesforce à 75 € par utilisateur et par mois sur sa page française, facturation annuelle (sites éditeurs, septembre 2026).
Comparatif des logiciels de commissions avec piste d'audit (2026)
Les huit plateformes annoncent un historique des modifications, mais elles diffèrent sur les versions de plan, les motifs d'ajustement, le reporting comptable, l'export des charges à payer et la présence en France. « Non précisé » signifie que l'affirmation n'a pas été trouvée sur les pages éditeur consultées en septembre 2026, pas que la fonction est absente.
Pour un comparatif plus large, voir les meilleurs logiciels de gestion de la rémunération variable et la matrice des intégrations des logiciels de commissions.
Ce qu'une piste d'audit des commissions doit capturer
Une piste d'audit est complète quand un auditeur peut prendre n'importe quelle ligne de versement et remonter à la version du plan, aux données source et aux validations en vigueur à cette date sans interroger personne. Sept types d'enregistrements le permettent.
- Versions de plan avec dates d'effet. Chaque plan, grille de taux et objectif a une date de début et de fin, et les versions antérieures sont conservées, pas écrasées. Un calcul de décembre doit tourner sur le plan de décembre même si le plan a été modifié en janvier.
- Modifications de règles avec auteur et horodatage. Chaque édition d'une formule, d'un palier ou d'une règle d'éligibilité enregistre qui l'a faite, quand, et la valeur précédente.
- Corrections de données. Quand quelqu'un modifie une valeur CRM dans l'outil de commissions, date de signature ou propriétaire par exemple, la correction est stockée à part de la donnée source.
- Ajustements manuels avec motif. Primes, corrections et reprises portent une catégorie (erreur de donnée, exception au plan, SPIFF, reprise) et une note, pour que l'auditeur puisse échantillonner par type.
- Validations. Qui a validé chaque run de calcul, chaque ajustement et chaque fichier de versement, avec un contrôle de séparation des tâches : le valideur n'est pas l'auteur.
- Fichiers de versement. Le fichier exact envoyé à la paie, figé à l'export, pour que les montants versés se rapprochent des montants calculés.
- Historique des litiges. Chaque réclamation d'un commercial, la réponse et l'issue, rattachées à la ligne de relevé concernée. Voir comment mettre fin aux litiges liés aux commissions une fois cet historique visible des commerciaux.
L'inaltérabilité compte autant que la couverture. Si un administrateur peut modifier ou supprimer une entrée du journal, le journal est de la documentation, pas une preuve. Cherchez des enregistrements en ajout seul et des droits par rôle qui tiennent les auteurs de plan à l'écart de l'étape de validation. Le vocabulaire existe déjà en droit français : la « piste d'audit fiable » de l'article 289 du CGI, définie pour la facturation, exige des contrôles documentés et permanents permettant de reconstituer chronologiquement un processus depuis la pièce d'origine (BOFiP). Elle ne s'impose pas juridiquement à la paie variable, mais c'est exactement le standard à viser.
Pourquoi les équipes finance françaises exigent une piste d'audit des commissions
Les équipes finance françaises traitent la piste d'audit des commissions comme une exigence de contrôle parce que la charge de commissions touche quatre cadres à la fois : le commissaire aux comptes, la double lecture comptable IFRS 15 et PCG, le fichier des écritures comptables, et le droit du travail.
Le commissaire aux comptes et la NEP 315
Il n'existe pas en France d'équivalent de SOX 404, c'est-à-dire d'attestation annuelle par la direction et l'auditeur de l'efficacité du contrôle interne sur l'information financière. Le cadre est autre et il concerne beaucoup plus d'entreprises qu'on ne le croit. Un commissaire aux comptes doit être nommé dès que deux des trois seuils sont dépassés, soit 5 M€ de total de bilan, 10 M€ de chiffre d'affaires hors taxes et 50 salariés, avec des seuils abaissés à 2,5 M€, 5 M€ et 25 salariés pour les sociétés contrôlées (décret n° 2024-152 du 28 février 2024). Beaucoup de scale-up franchissent ces seuils dès la série B, ou dès qu'elles créent une filiale.
La norme d'exercice professionnel NEP 315, homologuée par arrêté du 13 novembre 2024, impose au commissaire aux comptes de prendre connaissance du système d'information, du traitement des opérations et des activités de contrôle, y compris les contrôles informatisés, et de décider s'il doit en tester l'efficacité. La charge de commissions est l'un des postes de charges d'exploitation les plus importants des entreprises de logiciel et de services, et elle est calculée hors du grand livre. Le commissaire aux comptes teste donc que les changements de plan sont autorisés, que les calculs sont revus avant paiement et que les données ne peuvent pas être modifiées sans trace. Le fichier Excel qui sert de moteur de calcul est, presque toujours, la faiblesse relevée. Pour les sociétés cotées s'ajoute le rapport sur le gouvernement d'entreprise et le cadre de référence AMF sur le contrôle interne, facultatif mais attendu.
IFRS 15 et PCG : la double lecture des commissions
En IFRS 15, applicable aux comptes consolidés, les coûts marginaux d'obtention d'un contrat qu'une entité s'attend à recouvrer sont portés à l'actif, et la norme cite la commission de vente comme exemple (paragraphes 91 et 92). L'actif est amorti sur la période de fourniture des biens ou services (paragraphe 99), renouvellements attendus compris, avec une mesure de simplification autorisant le passage en charges lorsque la période d'amortissement n'aurait pas excédé un an (paragraphe 94). Chaque commission différée au bilan exige donc une preuve au niveau du deal : montant, contrat rattaché, méthode d'amortissement, régularisations.
En normes françaises, le PCG issu du règlement ANC n° 2014-03 ne prévoit rien de tel : une commission est une charge de personnel de l'exercice, rattachée par une charge à payer à la clôture (PCG au 1er janvier 2026). Une scale-up qui consolide en IFRS tient donc deux jeux de chiffres sur le même plan, et un échantillon de commissions capitalisées qui ne remonte pas à une version de plan et à un versement validé est une réserve. Nos guides sur ASC 606 et les commissions couvrent la mécanique d'échéancier, identique en IFRS 15.
Le fichier des écritures comptables
Toute entreprise tenant une comptabilité informatisée doit remettre, en cas de contrôle, le fichier des écritures comptables prévu à l'article L. 47 A du livre des procédures fiscales : dix-huit champs obligatoires, dont la référence de la pièce justificative de chaque écriture, et une amende de 5 000 € ou une majoration de 10 % des droits rappelés en cas de non-conformité. Les charges à payer de commissions y figurent. Quand le vérificateur demande la pièce derrière l'écriture, la réponse doit être un relevé validé et une version de plan, pas un onglet de tableur.
Le droit du travail : la version du plan est un document juridique
Le droit français rend la version du plan opposable, ou non, au salarié. Quatre règles s'appliquent, et la sanction est presque toujours la même : le variable maximum est dû.
- Information écrite. Les éléments constitutifs de la rémunération doivent être communiqués par écrit au salarié, séparément, dans les sept jours calendaires suivant l'embauche (articles R. 1221-34 et suivants du code du travail, décret n° 2023-1004).
- Objectifs fixés en début d'exercice et rédigés en français. Des objectifs fixés unilatéralement doivent être réalisables, communiqués en début d'exercice et rédigés en français (article L. 1321-6). Un plan de commissionnement rédigé uniquement en anglais est inopposable, même dans un groupe international (Cass. soc., 3 mai 2018, n° 16-13.736 ; Cass. soc., 7 juin 2023, n° 21-20.322). À défaut, le salarié peut réclamer l'intégralité du variable (Cass. soc., 7 juin 2023, n° 21-23.232).
- Aucune modification unilatérale d'un variable contractuel, ni dans son montant ni dans sa structure, même si la nouvelle formule est plus avantageuse (Cass. soc., 21 juin 2023, n° 22-12.930). Voir nos obligations légales lors d'une modification de rémunération variable.
- Prescription de trois ans pour l'action en paiement du salaire (article L. 3245-1). Un plan mal archivé sur trois exercices est un risque chiffrable.
Devant le conseil de prud'hommes, l'employeur doit montrer quelle version du plan s'appliquait à la période contestée et comment le versement a été calculé ; la charge de la preuve du caractère réalisable des objectifs et des éléments de calcul lui incombe. Une archive versionnée avec accusés de réception est le moyen le plus rapide d'y répondre. Les reprises de commission sont le déclencheur le plus fréquent : elles doivent être prévues au contrat, et notre guide du clawback en couvre les conditions. S'y ajoute, depuis juin 2026, la directive européenne sur la transparence salariale (2023/970), qui oblige les employeurs à justifier les écarts de rémunération, variable compris : un historique de plans et de versements par personne devient une pièce du dossier.
Comment le logiciel automatise la charge à payer mensuelle
Un logiciel de commissions automatise la charge à payer mensuelle en calculant la commission acquise mais non versée par affaire dès que la fiche CRM se ferme, puis en remplaçant cette estimation par le versement validé lors de la régularisation. Le workflow comporte quatre étapes.
- Provisionner par affaire. Sur chaque opportunité gagnée ou facturée, la plateforme applique la version de plan en vigueur et calcule la commission acquise, rattachée au deal, au commercial, au plan et à la période. La finance exporte ce détail comme charge à payer de fin de mois au lieu d'appliquer un pourcentage moyen aux ventes.
- Revoir et valider. Managers et finance valident le run ; les ajustements saisis à cette étape portent un motif et entrent dans la piste d'audit.
- Régulariser au versement. Quand les commissions sont payées, souvent le mois suivant, le système comptabilise l'écart entre versé et provisionné, pour que la charge atterrisse dans la période où elle a été acquise.
- Exporter les écritures. La plateforme produit l'écriture de charge à payer, en général un débit de charges de personnel (compte 641 et cotisations associées) et un crédit de charges à payer (comptes 4286 et 4386), puis l'écriture de contrepassation au paiement. En IFRS 15, la même donnée alimente l'actif de coûts d'obtention de contrat et son amortissement par contrat.
Parce que la charge à payer est au niveau du deal, le même jeu de données sert au FEC, au commissaire aux comptes et, pour les groupes, aux écritures IFRS 15 : montant capitalisé, échéancier d'amortissement et charge de la période par contrat.
Les meilleurs logiciels de commissions avec piste d'audit pour la finance
Les huit plateformes journalisent les modifications de plan et de versement ; les différences portent sur la profondeur des versions de plan, les motifs d'ajustement, le reporting comptable, la façon dont la charge à payer atteint le grand livre, et la présence commerciale en France.
Qobra
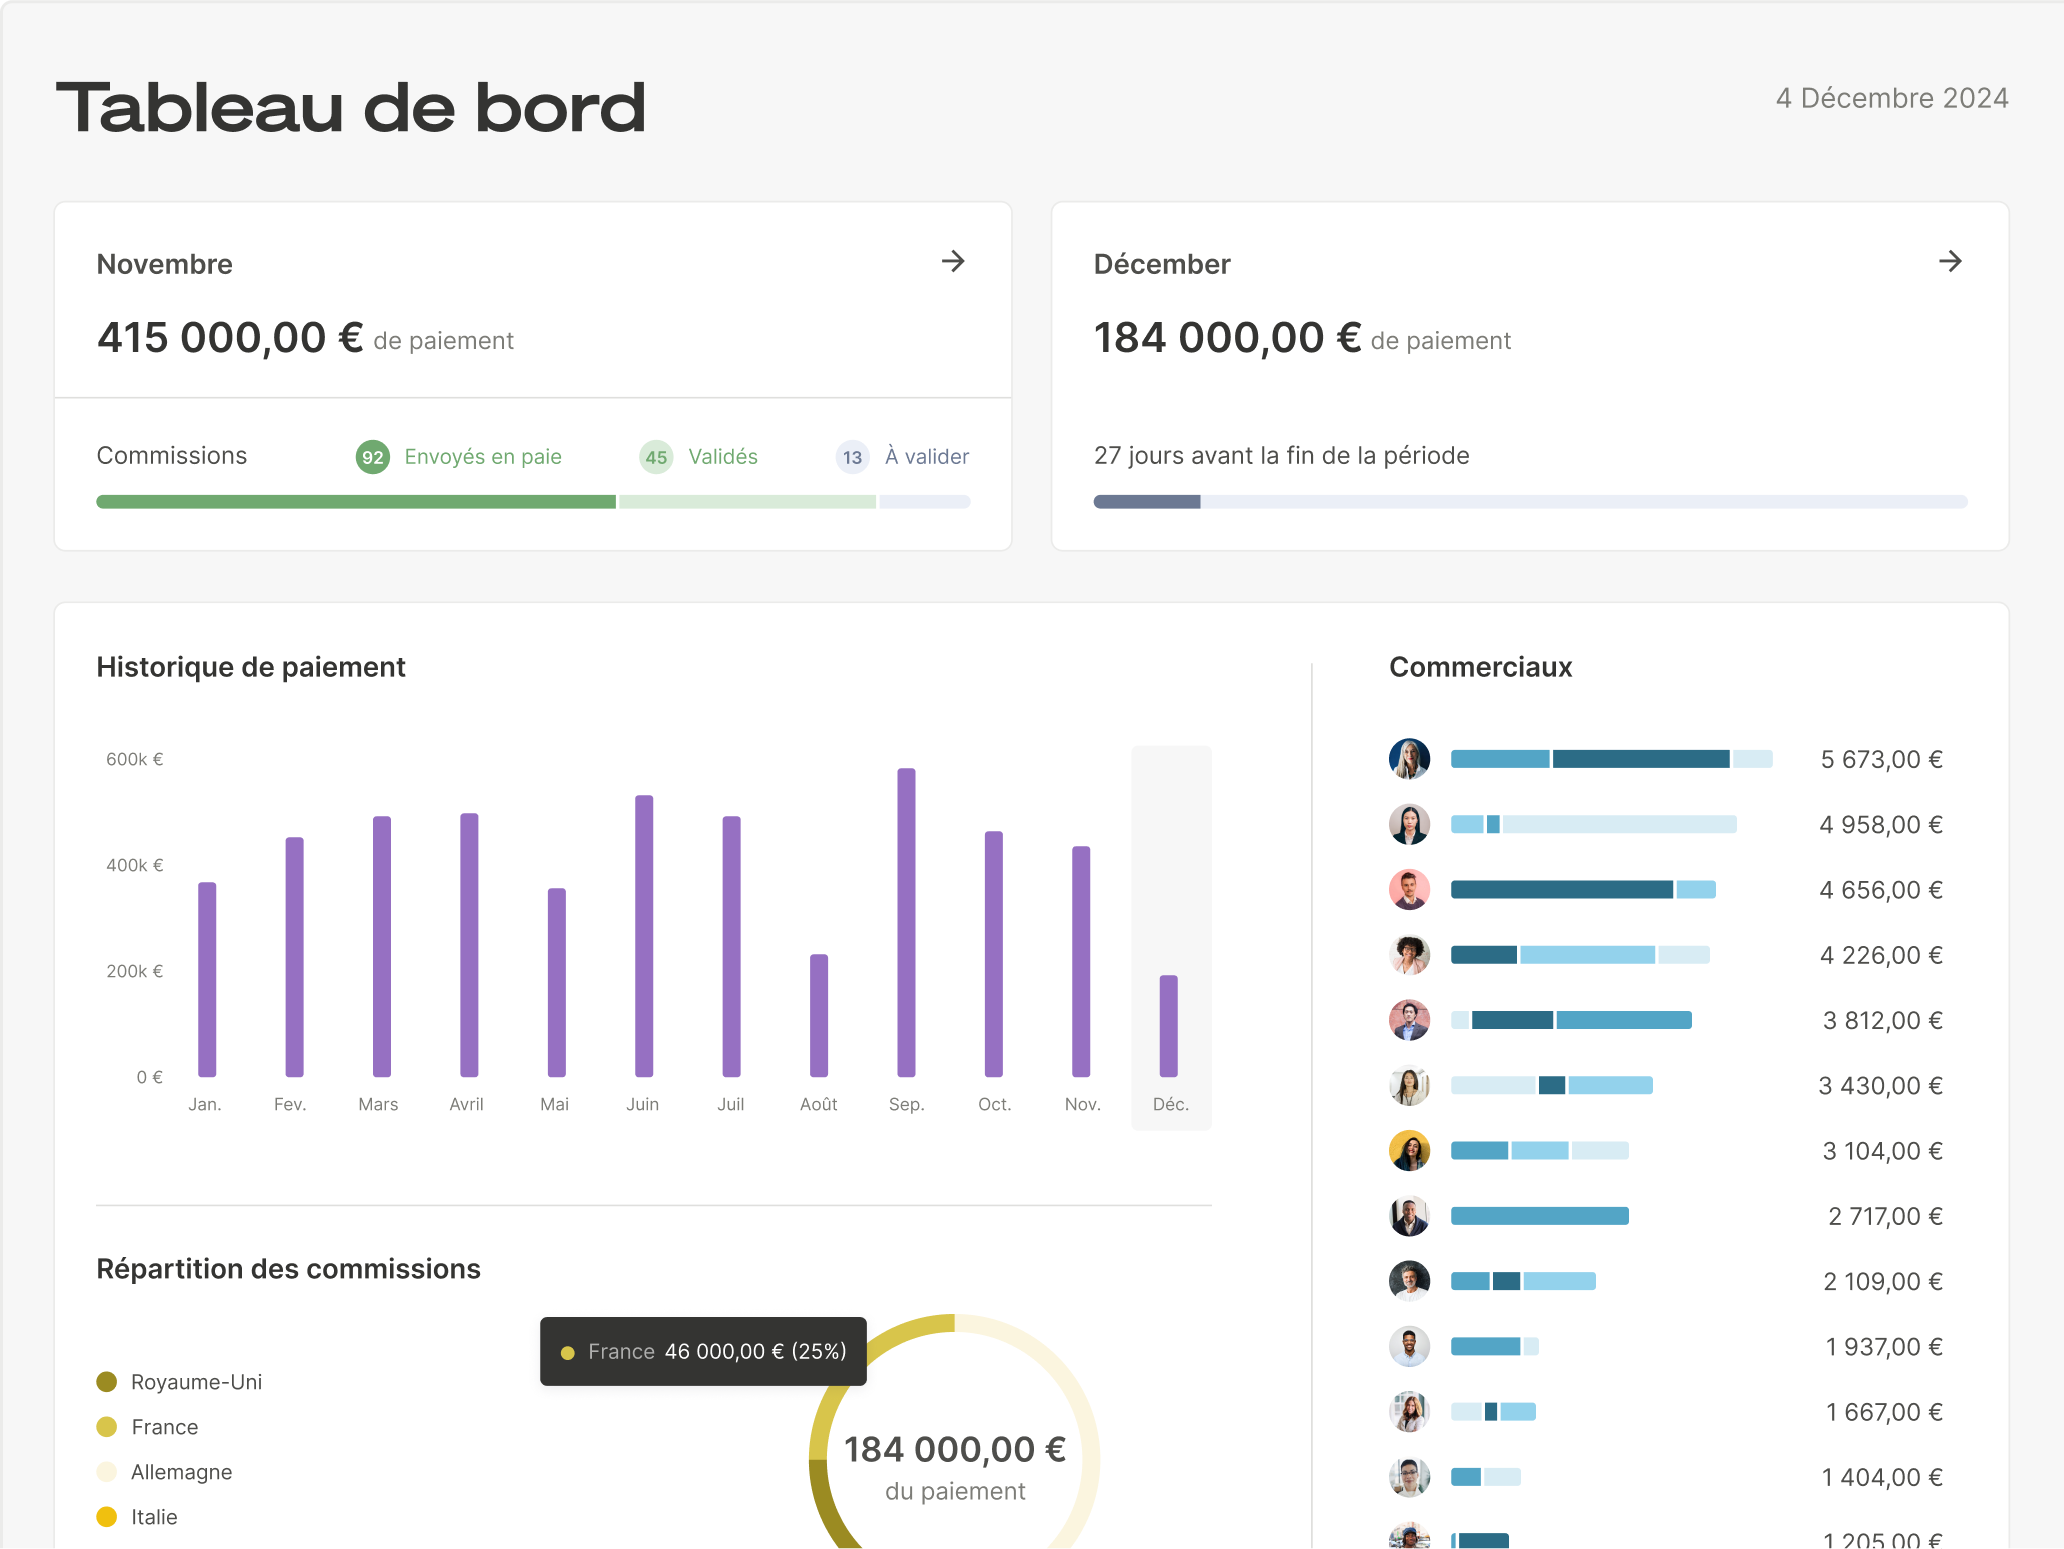
Qobra, éditeur français basé à Paris, revendique 1 milliard d'euros de commissions certifiées et plus de 30 000 utilisateurs. Son éditeur de plan no-code, le calcul automatisé avec workflows de validation, les relevés au niveau du deal et le workflow de réclamation écrivent tous dans un journal d'audit des modifications de plan et de versement, pour que la finance remonte d'une ligne de versement à la règle et à la donnée qui l'ont produite. Les tableaux de bord temps réel donnent les mêmes chiffres aux commerciaux, aux managers et à la finance, ce qui réduit les litiges post-versement à l'origine des ajustements manuels.
Qobra se connecte à Salesforce, HubSpot, Microsoft Dynamics, Zoho, Pipedrive et Odoo ; à Snowflake, BigQuery, Redshift, PostgreSQL et SQL Server ; et à Workday, BambooHR et HiBob (intégrations). Les données de versement et de charges à payer s'exportent en CSV et SFTP, et en écritures vers NetSuite et QuickBooks. [À VALIDER : périmètre exact du rapport d'amortissement IFRS 15 / ASC 606 et disponibilité du rapport SOC 2 sur demande. Ces deux cellules du tableau sont surlignées en attendant.] Tarif : sur devis. Voir aussi la page finance.
CaptivateIQ
CaptivateIQ met en avant des « audit trails and approval workflows » pour la conformité SOC 2 et SOX, une séparation des tâches sur les changements de rémunération, et un reporting ASC 606 avec charges à payer automatisées (site éditeur, septembre 2026). L'éditeur indique des audits SOC 1 et SOC 2 annuels. Les connecteurs d'écritures ERP ne sont pas listés sur sa page finance. Aucun bureau européen, site en anglais. Sur devis.
Everstage
Everstage indique que « every action is logged: plan changes, edits, approvals, and payouts » et propose un module ASC 606 avec échéanciers d'amortissement et waterfalls classés au niveau entreprise ou deal (site éditeur, septembre 2026). L'éditeur annonce une certification SOC 2 Type II. Les cibles d'export des charges à payer ne sont pas détaillées publiquement. Équipes aux États-Unis et en Inde. Sur devis.
Xactly Incent
Xactly Incent annonce une « complete audit trail », des outils de reconduction de plan et un module Commission Expense Accounting en option pour la capitalisation, l'amortissement et les régularisations ASC 606 et IFRS 15 (site éditeur, septembre 2026). Xactly Connect s'intègre à NetSuite, Snowflake et Workday, et le site trust de Xactly liste SOC 2. Déployé en général dans de grandes organisations commerciales avec un partenaire. Base EMEA à Londres, pas de site en français. Sur devis.
Varicent
Varicent ICM indique « maintains a full audit trail behind every calculation » et vise les processus enterprise de territoires, quotas et incentives (site éditeur, septembre 2026). Sa page sécurité décrit un programme de conformité tiers sans nommer de certification, et le reporting comptable n'est pas décrit sur la page produit ICM : demandez les deux dans votre appel d'offres. Bureaux à Londres et Bucarest. Sur devis.
Performio
Performio annonce des « complete audit trails for all changes », des workflows de validation intégrés et l'ingestion des systèmes CRM, ERP, SIRH et finance (site éditeur, septembre 2026). Sa page sécurité indique des rapports SOC 1 Type II et SOC 2 Type II et une prise en charge ASC 606. États-Unis et Australie. Sur devis.
QuotaPath
QuotaPath publie ses tarifs : Growth à 35 € par utilisateur et par mois plus 525 € de frais de plateforme mensuels, Premium à 50 € plus 800 €, facturation annuelle (site éditeur, septembre 2026). Growth inclut le registre et la prise en charge ASC 606 et des validations basiques ; Premium ajoute les validations multi-niveaux et les intégrations QuickBooks, NetSuite, Sage Intacct et Xero. Sa page tarifs ne décrit pas de journal inaltérable : confirmez la profondeur de l'historique avant de vous y appuyer face à un commissaire aux comptes. Bureaux à Philadelphie et Austin.
Spiff by Salesforce
Salesforce Spiff liste une « deep audit trail » avec dates d'effet sur tout utilisateur, plan ou logique, des relevés historiques verrouillés, chaque changement tracé dans un journal d'audit, et des rapports de charges ASC 606 / IFRS 15 (site éditeur, septembre 2026). Tarif : 75 € par utilisateur et par mois en facturation annuelle, publié sur la page française de Salesforce. Adapté aux entreprises standardisées sur Sales Cloud ; la sécurité est documentée via Salesforce Trust plutôt qu'une page Spiff dédiée.
Comment Qobra journalise et restitue les modifications de commissions
Qobra enregistre les modifications de plan et de versement dans un journal d'audit et fait passer chaque calcul par un workflow de validation avant de produire un fichier de versement. Les équipes finance utilisent trois vues à la clôture et pendant l'audit.
Historique des plans et des règles. Chaque plan construit dans l'éditeur no-code conserve l'historique de ses modifications avec auteur et heure. Quand le commissaire aux comptes demande pourquoi le taux d'un commercial a changé au deuxième trimestre, la réponse est une entrée du journal, pas une recherche dans les e-mails. Les versions de plan portent des dates d'effet. Existence d'une vue de comparaison côte à côte entre deux versions de plan.
Relevés au niveau du deal et validations. Chaque relevé liste les affaires, taux et montants derrière le versement, et l'étape de validation enregistre qui a signé. Ajustements et reprises apparaissent en lignes distinctes plutôt qu'en modifications silencieuses, avec un champ motif sur les ajustements manuels.
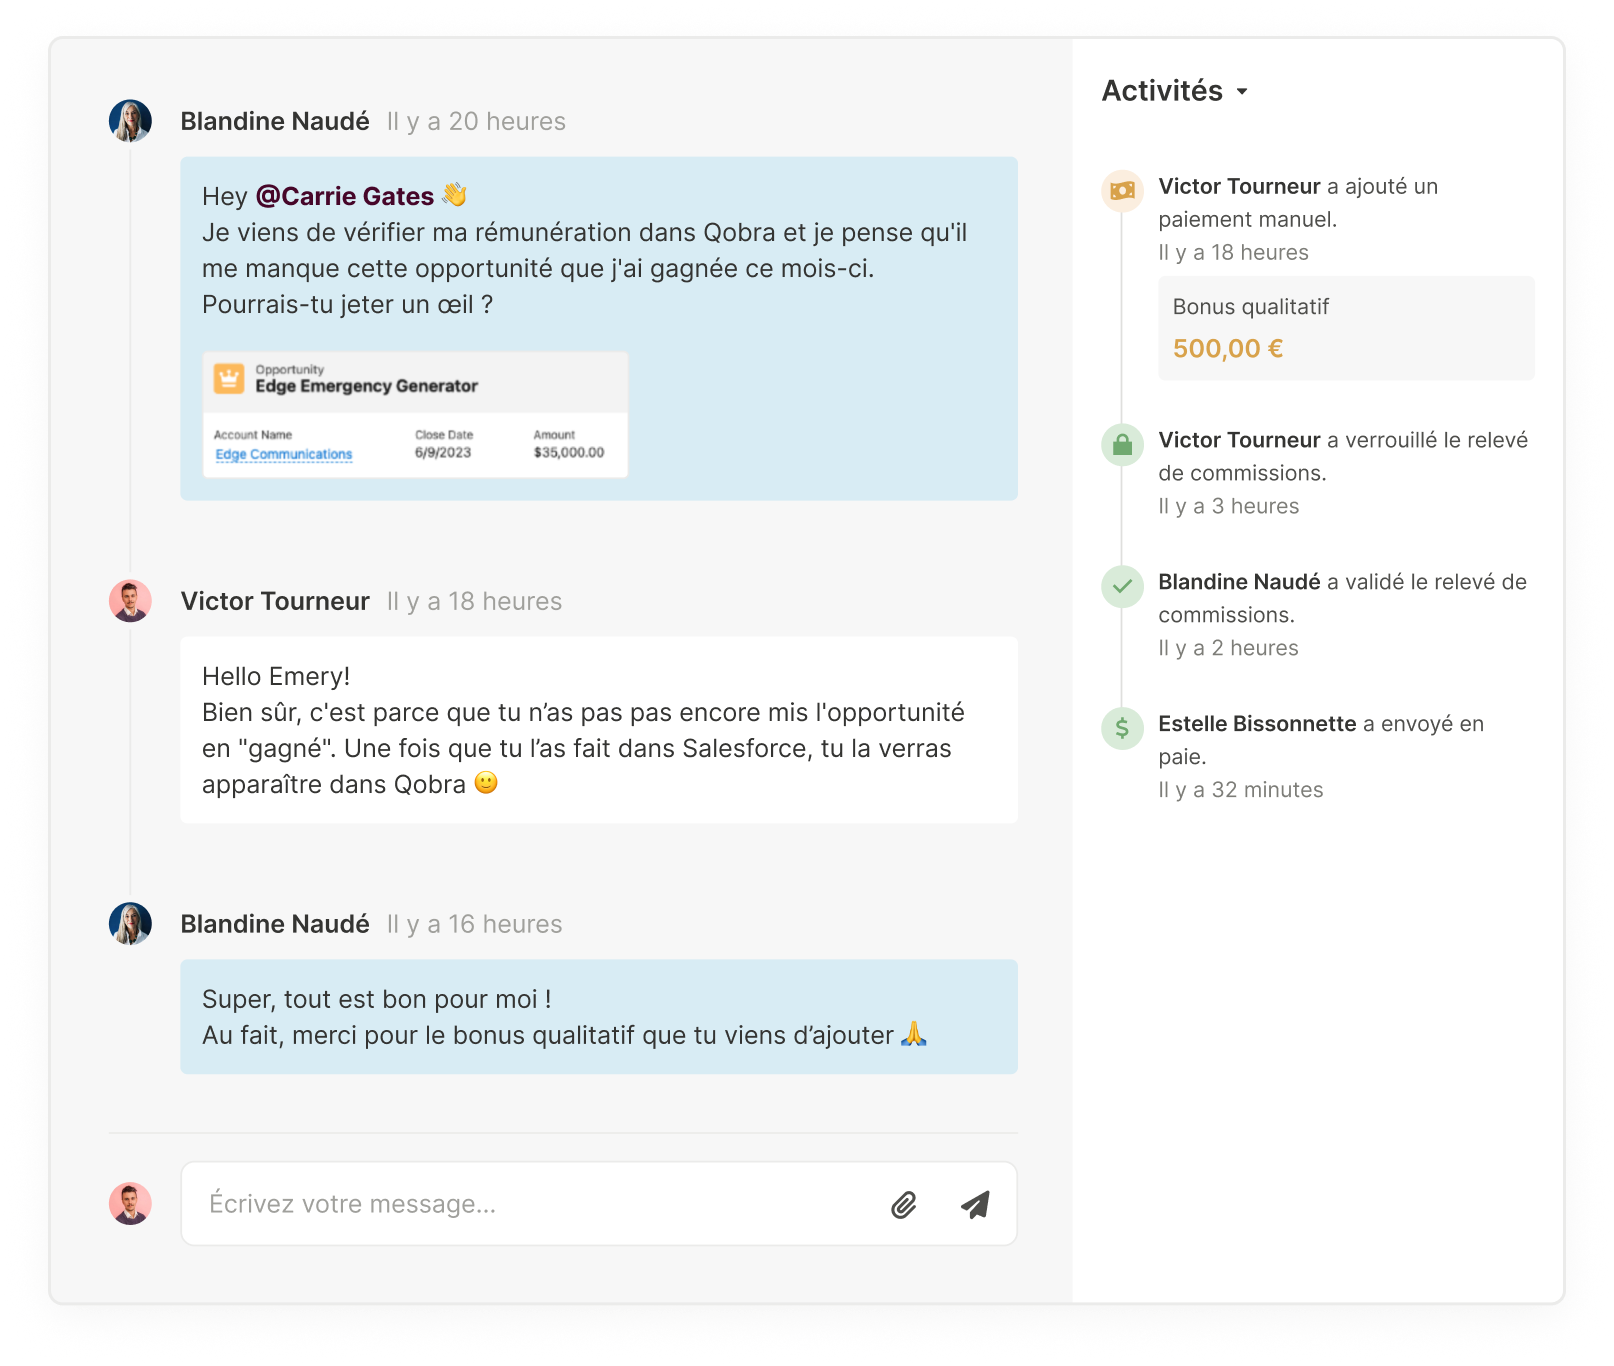
Workflow de réclamation. Les commerciaux ouvrent une réclamation sur une ligne précise du relevé ; l'échange, la décision et la correction éventuelle sont stockés avec le relevé, ce qui donne à la finance un historique complet des litiges pour un contentieux prud'homal comme pour la revue du commissaire aux comptes. Les agents IA de Qobra peuvent aussi signaler des anomalies avant validation, par exemple un versement très au-dessus de la moyenne glissante d'un commercial.
Tarifs des logiciels de commissions avec piste d'audit
Deux des huit plateformes publient un tarif. QuotaPath démarre à 35 € par utilisateur et par mois plus 525 € de frais de plateforme mensuels, avec les intégrations comptables sur l'offre Premium à 50 € plus 800 €, facturation annuelle (tarifs publiés en dollars, voir le placeholder plus haut) ; Spiff by Salesforce affiche 75 € par utilisateur et par mois en facturation annuelle sur sa page française. CaptivateIQ, Everstage, Xactly, Varicent et Performio sont sur devis, et les éditeurs enterprise facturent souvent le module comptable en option. Qobra : sur devis. En comparant les devis, confirmez que la rétention du journal d'audit, les versions de plan et le reporting IFRS 15 sont dans l'offre de base, et modélisez les économies face à votre clôture actuelle avec le calculateur de ROI.
Checklist de préparation à l'audit pour un programme de commissions
Utilisez cette liste de dix points pour tester si votre processus de commissions passerait une revue du commissaire aux comptes, un contrôle du FEC ou un échantillon IFRS 15 sans reconstruction manuelle.
- Chaque plan actif existe sous forme de document versionné avec dates d'effet, et les versions antérieures sont récupérables.
- Chaque commercial a accusé réception de la version en vigueur, rédigée en français, avec objectifs communiqués en début d'exercice (voir notre modèle de lettre d'objectifs).
- Les modifications de plan et de règles journalisent auteur, horodatage et valeur précédente, et le journal ne peut être ni modifié ni supprimé.
- Les corrections de données CRM sont stockées à part des valeurs source et visibles sur le relevé.
- Les ajustements manuels exigent un motif et apparaissent en lignes distinctes.
- Les runs de calcul et les fichiers de versement sont validés par quelqu'un d'autre que l'auteur du plan.
- Le fichier de versement envoyé à la paie est figé et rapprochable du calcul validé.
- Les charges à payer de fin de mois sont générées par affaire depuis le système de commissions, avec régularisation au versement, et leur pièce justificative est identifiable dans le FEC.
- Pour les groupes en IFRS, les commissions capitalisées se rattachent à un contrat, à sa durée et à un échéancier d'amortissement exportable.
- L'historique des litiges est stocké avec le relevé, et les issues alimentent le journal des ajustements.
Pour les analyses d'atteinte et de prévision au-delà des besoins d'audit, voir les meilleurs logiciels de reporting des commissions.
FAQ : piste d'audit et charges à payer de commissions
Quels sont les meilleurs logiciels de commissions avec une piste d'audit solide pour la conformité ?
Les plateformes qui documentent un journal des modifications sur leur site sont Qobra (journal d'audit des modifications de plan et de versement avec validations), CaptivateIQ, Everstage, Xactly Incent, Varicent, Performio et Spiff by Salesforce (deep audit trail avec dates d'effet). Vérifiez l'inaltérabilité et la durée de rétention en démonstration, les sites éditeurs précisent rarement l'une ou l'autre. Qobra est le seul éditeur français du comparatif.
Quels outils offrent l'historique le plus fiable des ajustements de paie passés ?
Choisissez des outils qui stockent les ajustements en lignes distinctes avec motif, auteur et horodatage, et qui verrouillent les relevés une fois payés. Spiff by Salesforce annonce des relevés historiques verrouillés ; Qobra garde ajustements et reprises visibles sur les relevés au niveau du deal avec le dossier de réclamation. Demandez à chaque éditeur de remonter d'un ajustement de l'exercice précédent jusqu'à son valideur : c'est exactement la question du commissaire aux comptes.
Quelles solutions de gestion des incentives offrent une piste d'audit exploitable par la finance ?
CaptivateIQ, Everstage, Performio et Xactly indiquent des rapports SOC 2 et un reporting comptable à côté de leur piste d'audit. Qobra associe journal d'audit et workflow de validation à des relevés au niveau du deal et à des intégrations CRM, entrepôt et SIRH. Les entreprises soumises au commissaire aux comptes ou consolidant en IFRS ont besoin d'une preuve de niveau audit ; les autres peuvent prioriser la justesse des charges à payer.
Quels outils simples pour calculer les charges à payer de commissions ?
Pour une estimation rapide, le calculateur de commission gratuit de Qobra calcule la commission acquise à partir du montant et du taux. Pour une charge à payer mensuelle récurrente, une plateforme qui calcule par affaire à la fermeture CRM et exporte par commercial et par période, comme Qobra ou QuotaPath, remplace le tableur au pourcentage moyen par lequel la plupart des équipes finance commencent.
Quels logiciels connectés au CRM automatisent le reporting mensuel des charges à payer de commissions ?
Qobra se connecte nativement à Salesforce, HubSpot, Microsoft Dynamics, Zoho, Pipedrive et Odoo et à Snowflake, BigQuery et Redshift, donc les charges à payer sont calculées sur les affaires fermées sans import manuel. QuotaPath s'intègre à HubSpot et Salesforce et, en Premium, à QuickBooks et NetSuite. Xactly, CaptivateIQ, Everstage et Performio se connectent aussi aux principaux CRM ; comparez la profondeur dans notre matrice des intégrations.
Quelles écritures comptables un logiciel de commissions produit-il en France ?
En normes françaises, à la clôture : débit des charges de personnel (rémunérations et cotisations), crédit des charges à payer correspondantes, puis contrepassation au paiement. En IFRS 15, pour les comptes consolidés : à la signature, débit de l'actif de coûts d'obtention de contrat, crédit des charges à payer ou de la trésorerie ; chaque période, débit de la charge de commissions, crédit de l'actif, sur la durée de bénéfice attendue, renouvellements probables compris. Les contrats dont la période d'amortissement ne dépasse pas un an peuvent être passés en charges au titre de la mesure de simplification.