Benchmark des logiciels de commission | Comparez +15 plateformes (fonctionnalités, tarifs, avis utilisateurs...)
Télécharger
- Un challenge commercial est simple à annoncer et complexe à payer : le coût réel est dans le calcul, la validation, la paie et la justification.
- Deux éditeurs sur huit publient un tarif : Salesforce Spiff à 75 € par utilisateur et par mois sur sa page française, et QuotaPath à partir de 35 € par utilisateur et par mois plus 525 € de frais de plateforme (sites éditeurs, septembre 2026).
- En France, une prime commerciale est du salaire : elle entre dans l'assiette des cotisations et subit le prélèvement à la source au taux du salarié. Il n'existe aucun taux forfaitaire comparable au régime américain des supplemental wages.
- En normes françaises (PCG), une commission ou un SPIFF est une charge de l'exercice. L'étalement sur la durée de vie du contrat n'existe qu'en IFRS 15, pour les comptes consolidés.
- Des objectifs de rémunération variable rédigés uniquement en anglais sont inopposables au salarié, qui peut alors réclamer l'intégralité de son variable (Cour de cassation, chambre sociale).
- Quatre des huit éditeurs comparés n'ont aucune présence commerciale en Europe : ce comparatif le précise pour chacun.
Comparatif des logiciels de SPIFF (2026)
Pourquoi un challenge est facile à lancer et difficile à payer
Un SPIFF échoue en back-office, pas en réunion commerciale. L'annonce prend cinq minutes sur Slack ; le versement mobilise trois équipes. Les RevOps extraient les deals éligibles, la finance vérifie chaque ligne contre la règle, la paie intègre le montant au bulletin du mois, et quelqu'un doit pouvoir le justifier au prochain contrôle. Chaque incentive récurrent, d'une prime de 500 € sur un contrat pluriannuel à un challenge de six semaines sur un lancement produit, est un petit plan de rémunération variable avec ses propres règles et ses propres litiges.
Ce guide évalue donc chaque plateforme sur cinq tests :
- Créer sans IT. Le responsable du challenge définit la règle, les dates, l'éligibilité et le budget sans ouvrir de ticket.
- Calculer avec le plan principal. Mêmes données CRM, même attribution, même relevé : un seul chiffre pour le commercial, un seul versement pour la finance.
- Verser sur la paie du mois. Les montants validés arrivent en paie avec la bonne rubrique, dans le cycle en cours.
- Tenir une piste d'audit. Chaque modification, validation et versement horodaté et rattaché à un utilisateur.
- Montrer la progression en temps réel. Un classement et des alertes Slack valent mieux qu'un relevé en fin de mois.
Pour des modèles de challenges et des idées de mécaniques, voir l'ebook Qobra sur les challenges commerciaux, les étapes pour organiser un challenge commercial, ces idées d'incentives et les conditions d'admissibilité aux primes.
Les 8 meilleurs logiciels de SPIFF et de challenges commerciaux
Huit plateformes traitent sérieusement les SPIFF et les primes récurrentes en 2026. Avant de les comparer, un point que les comparatifs anglo-saxons passent sous silence : la moitié d'entre elles n'ont aucune présence commerciale en Europe. Pour une équipe française, cela signifie un contrat et un support en anglais, des horaires décalés et une paie française traitée par export.
1. Qobra
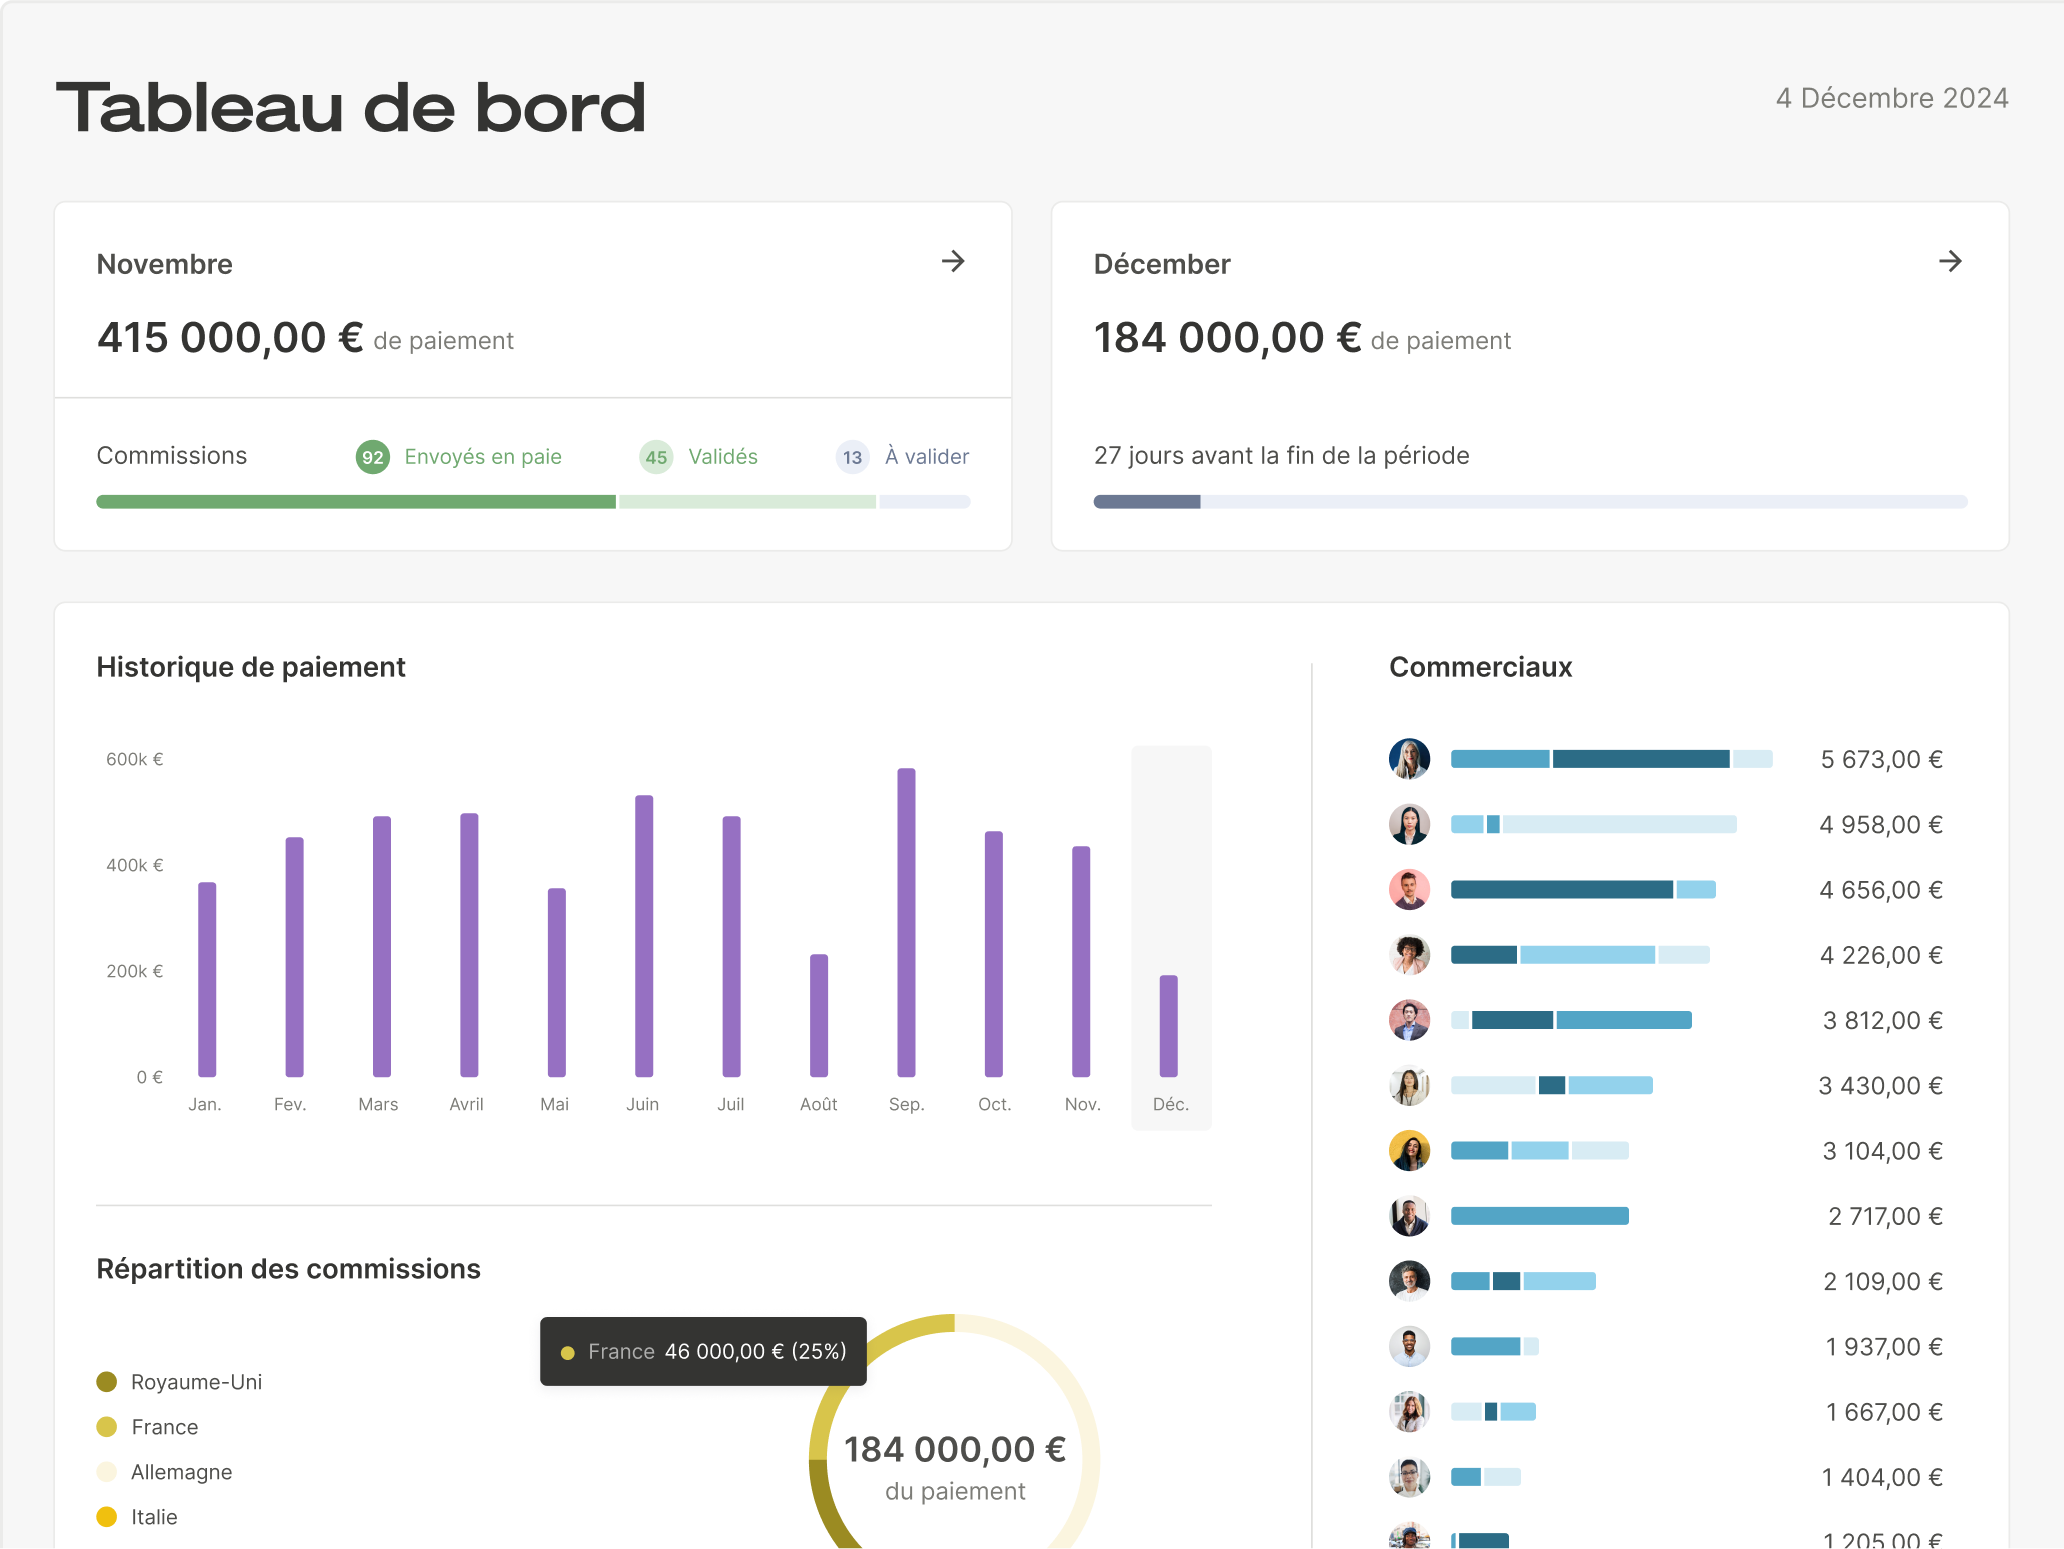
Qobra est une plateforme de rémunération variable native IA basée à Paris, avec des bureaux à Londres depuis juin 2024 et à New York depuis septembre 2026. L'éditeur revendique 1 milliard d'euros de commissions certifiées et plus de 30 000 utilisateurs. Un SPIFF y est un challenge posé au-dessus du plan de rémunération variable : le même éditeur no-code construit l'incentive, avec ses propres dates, son éligibilité et son plafond de budget.
Le calcul tourne sur le même moteur et les mêmes données CRM (Salesforce, HubSpot, Microsoft Dynamics, Pipedrive, Zoho, Odoo), donc les relevés affichent commission et SPIFF côte à côte au niveau du deal. Les workflows de validation routent les versements vers le manager puis la finance, chaque modification est écrite dans un journal d'audit, et les commerciaux suivent leur progression sur des tableaux de bord temps réel avec alertes Slack et e-mail. Côté paie, Qobra se connecte à Workday, BambooHR, HiBob et plus de 100 SIRH via connecteur. [À VALIDER : Payfit, Silae, Lucca, Cegid et Sage sont-ils couverts en natif, via le connecteur SIRH, ou par export de fichier ? C'est la première question d'un acheteur français.] Liste complète sur la page intégrations.
Voir aussi la page logiciel de gestion des incentives et les agents IA de rémunération variable.
Tarif : sur devis.
2. Salesforce Spiff
Salesforce Spiff est le choix naturel des équipes qui vivent dans Sales Cloud. Règles de plan, relevés commerciaux, simulateur de commission et traçabilité tournent nativement en module SPM. C'est, avec Qobra, le seul éditeur du comparatif dont la page produit et le tarif sont publiés en français : 75 € par utilisateur et par mois en facturation annuelle (page Salesforce France, septembre 2026). Une règle de SPIFF peut référencer n'importe quel objet Salesforce ; la limite apparaît dès que les données de l'incentive vivent dans HubSpot, un ERP ou un entrepôt de données. Voir Qobra vs Spiff et les alternatives à Spiff.
Tarif : 75 € par utilisateur et par mois, facturation annuelle.
3. CaptivateIQ
CaptivateIQ gère les SPIFF et les MBO comme des composantes de plan dans une couche de modélisation en logique tableur, et publie de la documentation de conformité SOX (site éditeur, septembre 2026). Les modifications de plan reviennent en général à un administrateur formé, et la paie passe par des intégrations et des exports. L'éditeur n'a aucun bureau européen et son site n'existe qu'en anglais : une équipe française doit prévoir un contrat et un support en anglais.
Tarif : sur devis, par siège, avec des frais de mise en place ponctuels.
4. Everstage
Everstage cite explicitement les SPIF à côté des accélérateurs, des splits, des avances et des clawbacks. Les commerciaux disposent de tableaux de bord et d'un package Slack et Teams ; la conformité ASC 606 est un module en option. L'éditeur annonce un déploiement en 4 à 6 semaines et traite la paie par exports et connecteurs SIRH. Équipes principalement aux États-Unis et en Inde, quelques clients européens, pas de bureau en Europe.
Tarif : sur devis, par bénéficiaire (site éditeur, septembre 2026).
5. QuotaPath
QuotaPath est le plus transparent sur les prix et le plus rapide à démarrer en autonomie pour une petite équipe. L'offre Premium ajoute la synchronisation de paie automatisée, les versements via un SIRH type Rippling et des connecteurs comptables dont QuickBooks et NetSuite (page tarifs QuotaPath, septembre 2026). L'historique des validations est plus léger que celui des suites enterprise. Bureaux à Philadelphie et Austin uniquement, aucune implantation européenne.
Tarif : Growth à partir de 35 € par utilisateur et par mois plus 525 € de frais de plateforme mensuels ; Premium 50 € plus 800 € ; Strategic sur devis ; facturation annuelle.
6. Xactly Incent
Xactly Incent traite les primes et les MBO comme des composantes de plan, s'intègre aux systèmes de paie, SIRH et ERP, et adosse ses calculs à une piste d'audit complète avec prise en charge d'ASC 606 et d'IFRS 15 (site éditeur, septembre 2026). Les SPIFF ne sont pas commercialisés sous ce nom, mais une règle de prime bornée dans le temps est une configuration standard pour un administrateur ou un partenaire. Base EMEA à Londres, pas de bureau en France ni de site en français.
Tarif : sur devis.
7. Performio
Performio prend en charge les plans de primes et d'incentives, les MBO et la rémunération sur KPI, et prépare des fichiers de paie multi-pays et multi-devises (site éditeur, septembre 2026). Les pistes d'audit reposent sur des contrôles SOC 1 et SOC 2 ; créer un nouvel incentive est une tâche d'administrateur. Siège aux États-Unis et second bureau à Melbourne, pas de présence européenne.
Tarif : sur devis.
8. Varicent
Varicent commercialise des programmes SPIF interactifs, des primes au mérite et des MBO, avec une piste d'audit complète derrière chaque calcul (site éditeur, septembre 2026). Les vues SPIF gamifiées pour les commerciaux le distinguent parmi les éditeurs enterprise. Il convient aux grandes organisations commerciales et aux programmes indirects. Siège à Toronto, bureaux à Londres et Bucarest, pas de site en français.
Tarif : sur devis.
Paie et cotisations : ce que vérifie une équipe finance française
En France, une prime commerciale versée par l'employeur est un complément de salaire. Elle entre intégralement dans l'assiette des cotisations et contributions sociales, elle est imposable dans la catégorie des traitements et salaires, elle figure sur le bulletin de paie et elle est déclarée en DSN. Aucun régime dérogatoire ne s'applique.
Le prélèvement à la source s'applique au taux du salarié
Le prélèvement à la source porte sur le montant net imposable de l'ensemble des sommes versées dans le mois, prime comprise, au taux transmis par la DGFiP pour ce salarié ou, à défaut, selon la grille par défaut progressive. Point important pour les filiales de groupes américains : il n'existe en droit français aucun équivalent du taux forfaitaire fédéral de 22 % appliqué outre-Atlantique aux supplemental wages. La conséquence pratique est inverse : le taux affiché sur le bulletin ne bouge pas le mois du challenge, mais le montant prélevé augmente puisque l'assiette du mois est plus élevée. Un commercial qui touche une grosse prime doit être prévenu, sinon la question arrive au service paie.
Le cas particulier des challenges financés par un tiers
Si c'est un fournisseur ou un éditeur qui récompense directement les commerciaux d'un distributeur, le régime change. Les sommes allouées par une personne n'ayant pas la qualité d'employeur, en contrepartie d'une activité exercée dans son intérêt, sont assujetties aux cotisations, et c'est le tiers payeur qui déclare et acquitte (article L. 242-1-4 du code de la sécurité sociale). Le barème, pour les salariés exerçant une activité commerciale ou en lien direct avec la clientèle :
- Jusqu'à 15 % du SMIC mensuel par salarié et par an, soit environ 280 € en 2026 : aucune cotisation.
- Entre 15 % et 150 % du SMIC mensuel, soit environ 280 € à 2 800 € : contribution libératoire de 20 %.
- Au-delà de 150 % du SMIC mensuel : cotisations de droit commun dès le premier euro.
Seuils calculés sur un SMIC mensuel brut de 1 867,02 € au 1er juin 2026 (service-public.fr). Cette contribution est libératoire des seules cotisations sociales : le bénéficiaire reste imposable sur la récompense. [À VALIDER avec un conseil : assiette exacte de la contribution de 20 % (montant total ou part excédant le premier seuil) et champ sectoriel du dispositif. Les sources professionnelles divergent.]
Le piège des chèques-cadeaux
Le seuil URSSAF de tolérance sur les bons d'achat, soit 5 % du plafond mensuel de la sécurité sociale et environ 200 € par salarié en 2026, ne s'applique pas à un challenge commercial. L'exonération suppose un événement limitativement énuméré par l'URSSAF : naissance, mariage, retraite, Noël, rentrée scolaire. La performance commerciale n'en fait pas partie. Un chèque-cadeau remis pour atteinte d'objectif est donc du salaire, cotisé dès le premier euro. C'est l'erreur la plus fréquente sur les challenges organisés hors du système de paie.
Comptabilité : IFRS 15 en consolidé, charge de l'exercice en normes françaises
C'est la divergence que les contenus anglo-saxons ne traitent jamais, et elle est structurante pour une scale-up française.
En IFRS 15, applicable aux comptes consolidés, les coûts marginaux d'obtention d'un contrat sont comptabilisés à l'actif si l'entité s'attend à les recouvrer, et la norme cite explicitement la commission de vente comme exemple (paragraphes 91 et 92). L'actif est amorti sur la période de fourniture des biens ou services (paragraphe 99), avec une mesure de simplification permettant de passer directement en charges lorsque la période d'amortissement n'aurait pas excédé un an (paragraphe 94). C'est l'équivalent européen d'ASC 340-40 ; notre guide ASC 606 et les commissions détaille la logique.
En normes françaises, le PCG issu du règlement ANC n° 2014-03 ne contient aucun équivalent de ces paragraphes. Une commission versée à un salarié ne crée pas une ressource contrôlée distincte au sens de l'article 211-1, et l'article 212-3 exclut expressément l'activation des coûts engagés pour constituer des listes de clients et éléments similaires. Le mécanisme des charges constatées d'avance est inopérant : une commission rémunère un travail déjà accompli. Conclusion : une commission ou un SPIFF est une charge de personnel de l'exercice, rattachée le cas échéant par une charge à payer à la clôture (PCG au 1er janvier 2026).
Conséquence opérationnelle : une scale-up française qui consolide en IFRS doit tenir deux jeux de chiffres sur le même plan de commissionnement, l'un en charges pour les comptes sociaux et la liasse fiscale, l'autre avec capitalisation et amortissement au niveau du contrat pour la consolidation. Un logiciel d'incentives qui ne sait produire qu'une seule vue laisse ce travail à la finance.
Piste d'audit : ce que demande un commissaire aux comptes
Il n'existe pas en France d'équivalent de SOX 404, c'est-à-dire d'obligation d'attestation de l'efficacité du contrôle interne sur l'information financière. Le cadre est autre, et il concerne beaucoup plus d'entreprises qu'on ne le croit : un commissaire aux comptes doit être nommé dès lors que deux des trois seuils sont dépassés, soit 5 M€ de total de bilan, 10 M€ de chiffre d'affaires hors taxes et 50 salariés, avec des seuils abaissés pour les sociétés contrôlées (décret n° 2024-152 du 28 février 2024). Beaucoup de scale-up franchissent ces seuils dès la série B.
La norme d'exercice professionnel NEP 315, homologuée par arrêté du 13 novembre 2024, impose au commissaire aux comptes de prendre connaissance du système d'information et des activités de contrôle, y compris les contrôles informatisés. Traduit en pratique sur un processus de commissionnement, cela donne cinq exigences :
- Reconstituer le calcul de bout en bout, de la donnée source CRM à l'écriture comptable et au bulletin de paie.
- Prouver quelle version du plan a été appliquée sur la période et qui l'a validée.
- Tracer les ajustements manuels, les exceptions et les clawbacks.
- Séparer les tâches entre celui qui définit le plan, celui qui valide les données de vente et celui qui déclenche le versement.
- Documenter la revue et l'approbation des états de commission.
Le point faible relevé est presque toujours le même : le fichier Excel qui sert d'outil de calcul. S'y ajoute une obligation proprement française, souvent absente des comparatifs importés, le fichier des écritures comptables (article L. 47 A du livre des procédures fiscales), à remettre en cas de contrôle et dont la non-conformité est sanctionnée par une amende de 5 000 € ou une majoration de 10 % des droits rappelés. Les charges à payer de commissions y figurent et doivent être justifiables.
Rémunération variable : les obligations légales à respecter en France
Le droit français est nettement plus contraignant que le droit américain sur la rémunération variable, et la sanction est toujours la même : le variable maximum est dû. Quatre règles conditionnent la validité d'un plan de commissionnement ou d'un challenge.
- L'information est écrite et rapide. Depuis le 1er novembre 2023, les éléments constitutifs de la rémunération doivent être communiqués par écrit au salarié, séparément, dans les sept jours calendaires suivant l'embauche (articles R. 1221-34 et suivants du code du travail, décret n° 2023-1004).
- Les objectifs sont fixés en début d'exercice. À défaut de les avoir fixés, l'employeur doit verser l'intégralité de la rémunération variable (Cass. soc., 7 juin 2023, n° 21-23.232). Des objectifs communiqués en novembre pour un exercice ouvert en octobre ne satisfont pas à l'obligation, et la totalité du variable est due (Cass. soc., 31 janvier 2024, n° 22-22.709).
- Les objectifs sont rédigés en français. L'article L. 1321-6 du code du travail impose le français pour tout document comportant des obligations pour le salarié. Un plan de commissionnement rédigé uniquement en anglais est inopposable, même dans une entreprise internationale et même si le salarié maîtrise l'anglais (Cass. soc., 3 mai 2018, n° 16-13.736 ; Cass. soc., 7 juin 2023, n° 21-20.322). C'est le point le plus coûteux pour une filiale française dont le siège produit les comp plans en anglais : une traduction accessible aux équipes purge le vice.
- Le variable contractuel ne se modifie pas unilatéralement. Ni dans son montant ni dans sa structure, même si la nouvelle formule est plus avantageuse, et le silence du salarié ne vaut pas acceptation (Cass. soc., 21 juin 2023, n° 22-12.930). Notre guide sur les obligations légales lors d'une modification de rémunération variable détaille la procédure.
L'action en paiement du variable se prescrit par trois ans. Un plan mal documenté sur trois exercices représente donc un risque chiffrable, et c'est précisément ce qu'un logiciel d'incentives horodate et archive à votre place.
Lancer un challenge de bout en bout dans Qobra
Animer un SPIFF dans Qobra tient en quatre étapes, sans IT et sans toucher au plan de rémunération variable existant.
Étape 1 : créer le challenge dans l'éditeur no-code
Ajoutez un challenge au-dessus du plan existant et posez la règle : par exemple 750 € par nouveau logo au-dessus de 25 000 € d'ARR signé entre le 1er octobre et le 15 novembre. Définissez l'éligibilité, le plafond de budget et l'échéance de versement à partir des champs CRM que le plan principal lit déjà.
Étape 2 : laisser les commerciaux suivre leur progression
Le challenge apparaît dans le tableau de bord de chaque commercial éligible, à côté de l'atteinte d'objectif et des commissions. Les alertes Slack et e-mail se déclenchent sur les deals qualifiants, les managers voient un classement, et les commerciaux peuvent demander à l'agent IA pourquoi un deal est éligible ou non.
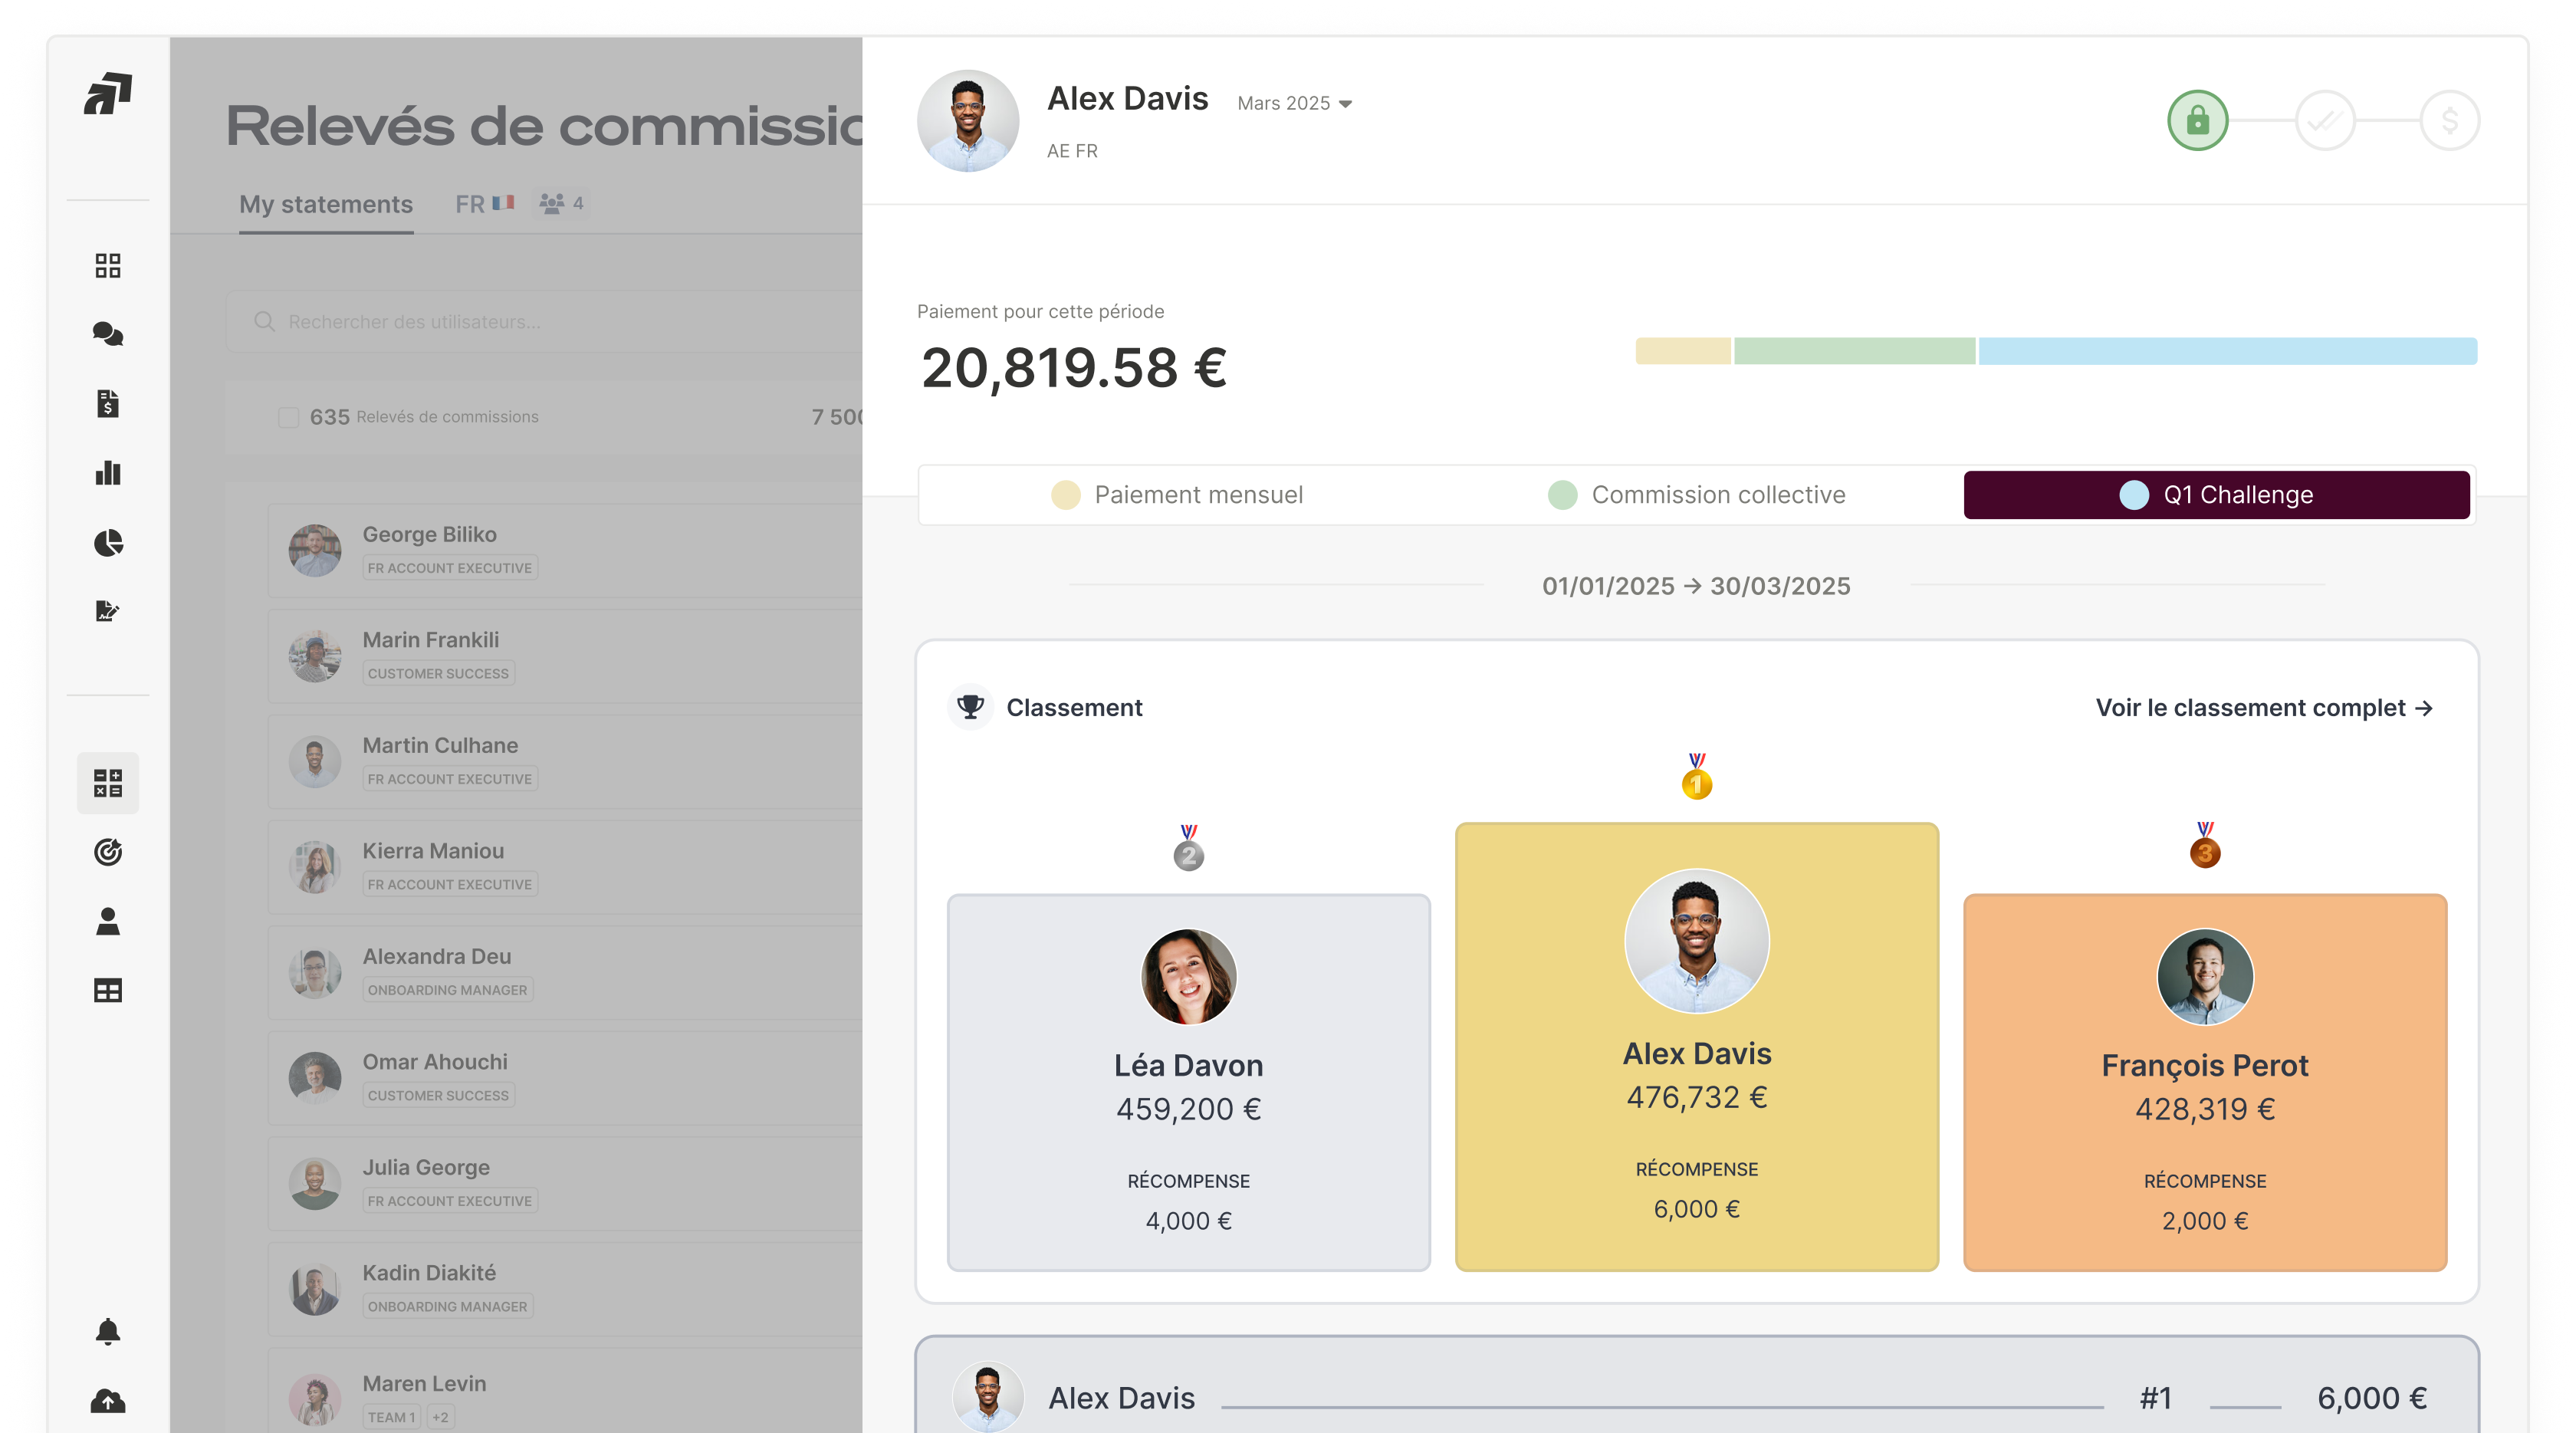
Étape 3 : calculer et valider avec la clôture mensuelle
À la clôture, le challenge se calcule dans le même run que la commission de base. Les relevés affichent les deux lignes, le workflow de validation route le versement vers le manager puis la finance, et tout ajustement est journalisé avec utilisateur, horodatage et motif.
Étape 4 : exporter en paie et conserver la piste d'audit
Les montants validés partent vers le SIRH ou le fichier de paie avec la bonne rubrique, pour que la paie applique le traitement social sans ressaisie. Le journal d'audit conserve les versions de plan, les validations et les versements pour le prochain contrôle, et le reporting suit le coût du challenge contre le budget et le chiffre d'affaires généré.
Tarifs des logiciels de SPIFF en 2026
Les tarifs publics vont de 35 € à 75 € par utilisateur et par mois ; six éditeurs sur huit ne publient pas de prix.
- Qobra : sur devis.
- Salesforce Spiff : 75 € par utilisateur et par mois, facturation annuelle, tarif publié sur la page française de Salesforce.
- QuotaPath : Growth à partir de 35 € par utilisateur et par mois plus 525 € de frais de plateforme ; Premium 50 € plus 800 € ; Strategic sur devis. [À VALIDER : QuotaPath ne publie ses tarifs qu'en dollars. Vérifier le prix en euros auprès de l'éditeur, ou convertir au taux du jour et dater la conversion.]
- CaptivateIQ : sur devis, par siège plus des frais de mise en place ponctuels.
- Everstage : sur devis, par bénéficiaire, plus onboarding et support.
- Xactly Incent, Performio, Varicent : sur devis, prestations de déploiement facturées séparément.
Demandez à chaque éditeur de chiffrer le cycle complet du challenge, connecteurs de paie et module de conformité compris. Le calculateur de ROI Qobra permet de dimensionner le dossier, et les avis indépendants sont sur la catégorie sales compensation de G2.
FAQ : logiciels de SPIFF et de challenges commerciaux
Quelles solutions permettent d'automatiser le versement des SPIFF et des primes ?
Les meilleures solutions calculent le SPIFF dans le même run que la commission de base et poussent les montants validés vers la paie : Qobra, CaptivateIQ, Everstage et QuotaPath pour les équipes pilotées par les RevOps, Salesforce Spiff pour les organisations centrées sur Salesforce, Xactly Incent, Performio ou Varicent pour les programmes enterprise. Vérifiez que le versement atteint la paie dans le cycle du mois.
Quel logiciel automatise le plus fiablement les incentives commerciaux mensuels ?
Une automatisation mensuelle fiable suppose un moteur qui recalcule depuis les données CRM, un workflow de validation contrôlé par la finance et un export de paie programmé ou une intégration SIRH. Qobra, CaptivateIQ, Everstage et Xactly Incent fonctionnent ainsi ; QuotaPath ajoute la synchronisation de paie sur son offre Premium.
Quels éditeurs de logiciels de SPIFF sont réellement disponibles en France ?
Deux éditeurs offrent une expérience commerciale francophone complète : Qobra, éditeur français basé à Paris, et Salesforce Spiff, dont la page produit et le tarif sont publiés en français. Xactly et Varicent disposent d'une base EMEA à Londres sans localisation française. CaptivateIQ, Everstage, QuotaPath et Performio n'ont pas de présence européenne établie en septembre 2026.
Comment une prime de challenge commercial est-elle traitée en paie en France ?
Une prime versée par l'employeur est un complément de salaire : elle entre dans l'assiette des cotisations et contributions sociales, figure sur le bulletin et subit le prélèvement à la source au taux du salarié. Il n'existe pas de taux forfaitaire pour les primes. Si le challenge est financé par un tiers, le régime de l'article L. 242-1-4 du code de la sécurité sociale s'applique, avec une contribution libératoire de 20 % dans une fourchette indexée sur le SMIC.
Peut-on étaler comptablement une commission ou un SPIFF en France ?
En normes françaises, non : le PCG ne prévoit pas l'activation des coûts d'obtention d'un contrat, donc la commission est une charge de l'exercice, rattachée par une charge à payer à la clôture. En IFRS 15, pour les comptes consolidés, les coûts marginaux d'obtention d'un contrat sont capitalisés puis amortis, sauf application de la mesure de simplification pour les contrats de moins d'un an.
Quels logiciels d'incentives offrent une piste d'audit exploitable par la finance ?
Une piste d'audit exploitable conserve les versions de plan, les modifications de règles, les ajustements manuels, les validations et les versements, avec utilisateur et horodatage, et elle est exportable. Qobra, CaptivateIQ, Xactly Incent, Performio et Varicent documentent ce niveau de journalisation ; Salesforce Spiff intègre la traçabilité nativement. Demandez l'export du journal d'une période clôturée avant de signer.