Objectifs commerciaux : choisir un logiciel de quotas et de suivi de l’atteinte
Comparez les logiciels d’objectifs commerciaux : planification, attribution et suivi de l’atteinte. Testez les changements et leur effet sur les commissions en démo.


- Retenez Qobra dans votre sélection si vous devez gérer des objectifs attribués par utilisateur et par période, puis les rapprocher de leur taux d’atteinte issu des résultats des relevés de commissions — et non optimiser les territoires commerciaux.
- Évaluez séparément la planification, l’attribution et le suivi de l’atteinte des objectifs : une fonctionnalité de paramétrage des commissions ne répond pas à elle seule à ces trois besoins.
- Testez le même cycle dans chaque démonstration : attribuer un objectif, introduire un changement en cours de période, retracer les résultats et examiner la vue du commercial.
- Consignez les comportements démontrés, les dépendances de configuration et les exigences non résolues, plutôt que de désigner un gagnant à partir de listes de fonctionnalités.
Distinguer planification, attribution et atteinte des objectifs
Retenez Qobra dans votre sélection si vos objectifs sont déjà définis et que votre prochain enjeu consiste à les comparer aux résultats. L’API quota-values de Qobra renvoie les objectifs par utilisateur et par période ; leur taux d’atteinte provient des résultats des relevés de commissions. Cette distinction vous donne un axe d’évaluation concret : relier le bon objectif au bon résultat. Elle ne justifie pas de choisir Qobra pour optimiser les territoires ou la capacité commerciale.
Un objectif commercial, également appelé quota, est une cible de performance attribuée à un commercial ou à une équipe pour une période définie. Pour cette évaluation, distinguez l’objectif lui-même des décisions qui le déterminent et des résultats auxquels il est comparé. Avant de comparer les logiciels, chaque objectif doit être associé à un indicateur, à un bénéficiaire et à une période clairement définis.
- Planification des objectifs : déterminer la cible à partir de vos hypothèses d’activité et de votre méthode de répartition.
- Attribution des objectifs : affecter l’objectif approuvé à la bonne personne et à la bonne période, en précisant les responsabilités en cas de changement.
- Atteinte des objectifs : mesurer la performance retenue par rapport à l’objectif, selon les règles applicables.
Formulez votre besoin d’achat au niveau où se situe le problème. Si vous devez déterminer les objectifs, demandez une démonstration de planification. Si vous devez les administrer et expliquer leur effet sur les commissions, privilégiez l’attribution, la gestion des changements et la traçabilité. Une démonstration de tableau de bord ne répond pas à un besoin de planification.
Comparer les étapes de gestion des objectifs prises en charge par chaque outil
Qobra est un candidat pertinent pour mettre en œuvre des objectifs déjà définis. CaptivateIQ et Xactly Incent méritent également d’être évalués si votre sélection porte sur le paramétrage et la gouvernance des commissions. Distinguez les exigences propres aux objectifs de ces fonctionnalités connexes : le tableau indique les points qui nécessitent encore une démonstration, de l’attribution au suivi de l’atteinte.
Ce comparatif publié par Qobra s’appuie sur la documentation des éditeurs et leurs descriptions publiques des produits, et non sur un test comparatif en conditions réelles.
Comparez les trois mêmes étapes pour chaque plateforme. Les fonctionnalités connexes de gestion des commissions justifient un examen approfondi, mais ne remplacent pas une démonstration du traitement des objectifs.
Qobra : partir d’objectifs approuvés
Qobra permet aux équipes de saisir ou d’importer les valeurs des objectifs depuis la page des quotas dans l’application. Son outil create-quota crée une définition vide et une vue par défaut ; il ne répartit pas les objectifs. Pour une équipe dont les objectifs sont déjà approuvés et qui veut les intégrer au processus de commissionnement, Qobra est le choix à privilégier dans cette sélection : la saisie ou l’import des valeurs, puis leur rapprochement avec les résultats des relevés, répondent directement à ce besoin opérationnel. Testez ce lien dans votre configuration et confirmez la disponibilité de l’outil ainsi que les autorisations nécessaires.
CaptivateIQ : évaluer le paramétrage des formules et les contrôles
CaptivateIQ décrit une interface sans code avec des formules de type tableur. Son catalogue mentionne les validations, les contestations, un environnement de test et les journaux d’audit. Intégrez-le à votre sélection si ces exigences de paramétrage et de contrôle sont importantes pour vous. Demandez précisément si les révisions d’objectifs suivent ces contrôles et comment un objectif révisé est pris en compte dans le calcul du taux d’atteinte : le catalogue seul ne permet pas de confirmer ce processus.
Xactly Incent : évaluer la gestion des hiérarchies et les relevés de commissions
Xactly présente le paramétrage courant des commissions, la modélisation et les ajustements comme réalisables sans code. L’éditeur décrit aussi la gestion des hiérarchies, les relevés de commissions, les contestations et les pistes d’audit. Intégrez Xactly Incent à votre sélection lorsque ces exigences sont centrales, puis demandez une démonstration de la personne à laquelle l’objectif est affecté avant et après un changement hiérarchique. N’étendez pas la description « sans code » à toutes les tâches d’intégration.
Si la complexité des formules de rémunération guide votre sélection, utilisez le guide des plateformes de commissionnement sans code pour évaluer le moteur de règles. Gardez ici le cycle de gestion des objectifs comme fil conducteur, plutôt que de refaire un comparatif complet des plateformes de rémunération variable.

Attribuer les objectifs avec des dates d’effet et des responsabilités claires
Commencez par la fiche d’attribution. Avant d’évaluer l’interface, accordez-vous sur l’indicateur de l’objectif, son unité ou sa devise, son bénéficiaire, sa période et sa date d’effet. Identifiez qui propose une modification, qui la valide et qui communique la décision. Faites-en des critères d’acceptation, et non des suppositions sur le fonctionnement par défaut d’un éditeur.
Préparer un scénario d’attribution reproductible
Scénario de démonstration proposé — Utilisez un commercial de test disposant d’un objectif trimestriel approuvé et un second commercial sans objectif attribué. Ajoutez des ventes éligibles, puis introduisez un changement de responsable de compte en milieu de trimestre. Décrivez le traitement attendu des ventes antérieures et postérieures à ce changement avant la démonstration. Utilisez vos propres valeurs de test et règles de commissionnement approuvées.
Demandez à la personne qui réalise la démonstration de montrer l’attribution initiale et sa source, puis de distinguer la date d’effet de la date de saisie du changement. Déterminez si votre politique révise l’objectif de toute la période ou uniquement celui de la portion restante. Exigez une explication de la manière dont la plateforme traduit cette politique, y compris toute étape manuelle ou tout enregistrement externe.
Pour le second commercial, demandez comment apparaît l’absence d’objectif et comment le processus évite de la confondre avec un objectif volontairement fixé à zéro. Terminez cette étape avec une attribution que vous pouvez rapprocher de la donnée approuvée, et non simplement avec un objectif affiché à l’écran.
Examiner une révision d’objectif en milieu de trimestre
Démonstration fictive : le commercial A commence un trimestre de 90 jours avec un objectif de chiffre d’affaires de 120 000 €. Un transfert de compte prend effet au jour 46. Dans le scénario, le directeur commercial valide, sur le plan opérationnel, un rythme réduit équivalant à 90 000 € sur un trimestre complet, sous réserve de la revue RH/paie des conditions applicables. Cette validation ne lui confère pas un pouvoir général de modifier unilatéralement la rémunération contractuelle. La règle de test conserve le rythme initial pour les 45 premiers jours et applique le nouveau rythme aux 45 jours restants, avec une pondération en jours calendaires. Les ventes déjà prises en compte restent attribuées à leur bénéficiaire initial ; les ventes ultérieures suivent la nouvelle affectation des comptes.
Désignez l’administrateur RevOps, chargé des opérations commerciales, comme responsable de l’attribution : il met en œuvre la valeur approuvée, la rapproche des données de référence et communique la révision. Le responsable de la planification justifie l’objectif ; le directeur commercial assure la validation opérationnelle, après les vérifications RH/paie nécessaires. L’administration dans le logiciel reste distincte de ces validations. Si l’administrateur saisit le changement au jour 50, conservez le jour 46 comme date d’effet et le jour 50 comme date de saisie. Ne déplacez pas implicitement la date d’effet pour l’aligner sur la saisie.
Le chiffre d’affaires postérieur au transfert comprend uniquement les ventes qui restent éligibles pour le commercial A après ce transfert.
Avec l’objectif initial de 120 000 €, le même chiffre d’affaires donnerait un taux d’atteinte de 87,5 %. La révision modifie le dénominateur, pas le chiffre d’affaires. Avec une règle fictive de commission à taux fixe de 5 %, sans seuil lié à l’objectif, la commission reste de 5 250 € : la hausse du taux d’atteinte ne l’augmente pas à elle seule. Demandez une démonstration de la manière dont la politique retenue est représentée. Cette pondération est une règle de gestion à faire valider, à mettre en œuvre et à tester, et non un prorata automatique à présumer.
En France, vérifier les documents d’objectifs et les conditions de révision
Avant de communiquer un objectif ou sa révision, faites vérifier les exigences de langue applicables aux documents concernés. L’article L1321-6 du Code du travail encadre la langue des documents comportant des obligations pour le salarié ou des dispositions nécessaires à l’exécution de son travail, avec des exceptions : il ne signifie pas que tout document d’entreprise doit être en français. Par ailleurs, modifier une rémunération contractuelle n’est pas une simple opération d’administration du logiciel. Faites examiner par les responsables RH/paie les conditions applicables aux objectifs et aux règles du plan avant leur mise en œuvre. La validation commerciale du scénario ne remplace pas cette revue.
Retracer l’atteinte de l’objectif, des données sources à la vue du commercial
Reliez l’attribution au taux d’atteinte actuel en suivant le même commercial, le même indicateur et la même période, depuis l’objectif approuvé jusqu’au résultat affiché, en passant par les ventes retenues. Pendant la démonstration, demandez des points de contrôle distincts pour l’actualisation des données sources, le calcul et la visibilité côté commercial. Définissez ce que signifie « à jour » pour votre fonctionnement opérationnel, plutôt que d’accepter « en temps réel » comme une réponse suffisante.
Rapprocher les données de la période d’effet avant de publier le taux d’atteinte
Pour ce scénario, tenez un registre des attributions approuvées comprenant l’identifiant du commercial, l’indicateur de l’objectif, la devise, le trimestre, l’objectif initial, l’objectif révisé, la date d’effet, la validation et le responsable de l’attribution. Conservez les deux portions pondérées comme justificatifs de la valeur trimestrielle de 105 000 € ; ne les comptez pas comme des attributions trimestrielles supplémentaires. Examinez les ventes retenues autour des jours 45 et 46 pour vérifier que chacune est attribuée une seule fois au bon commercial.
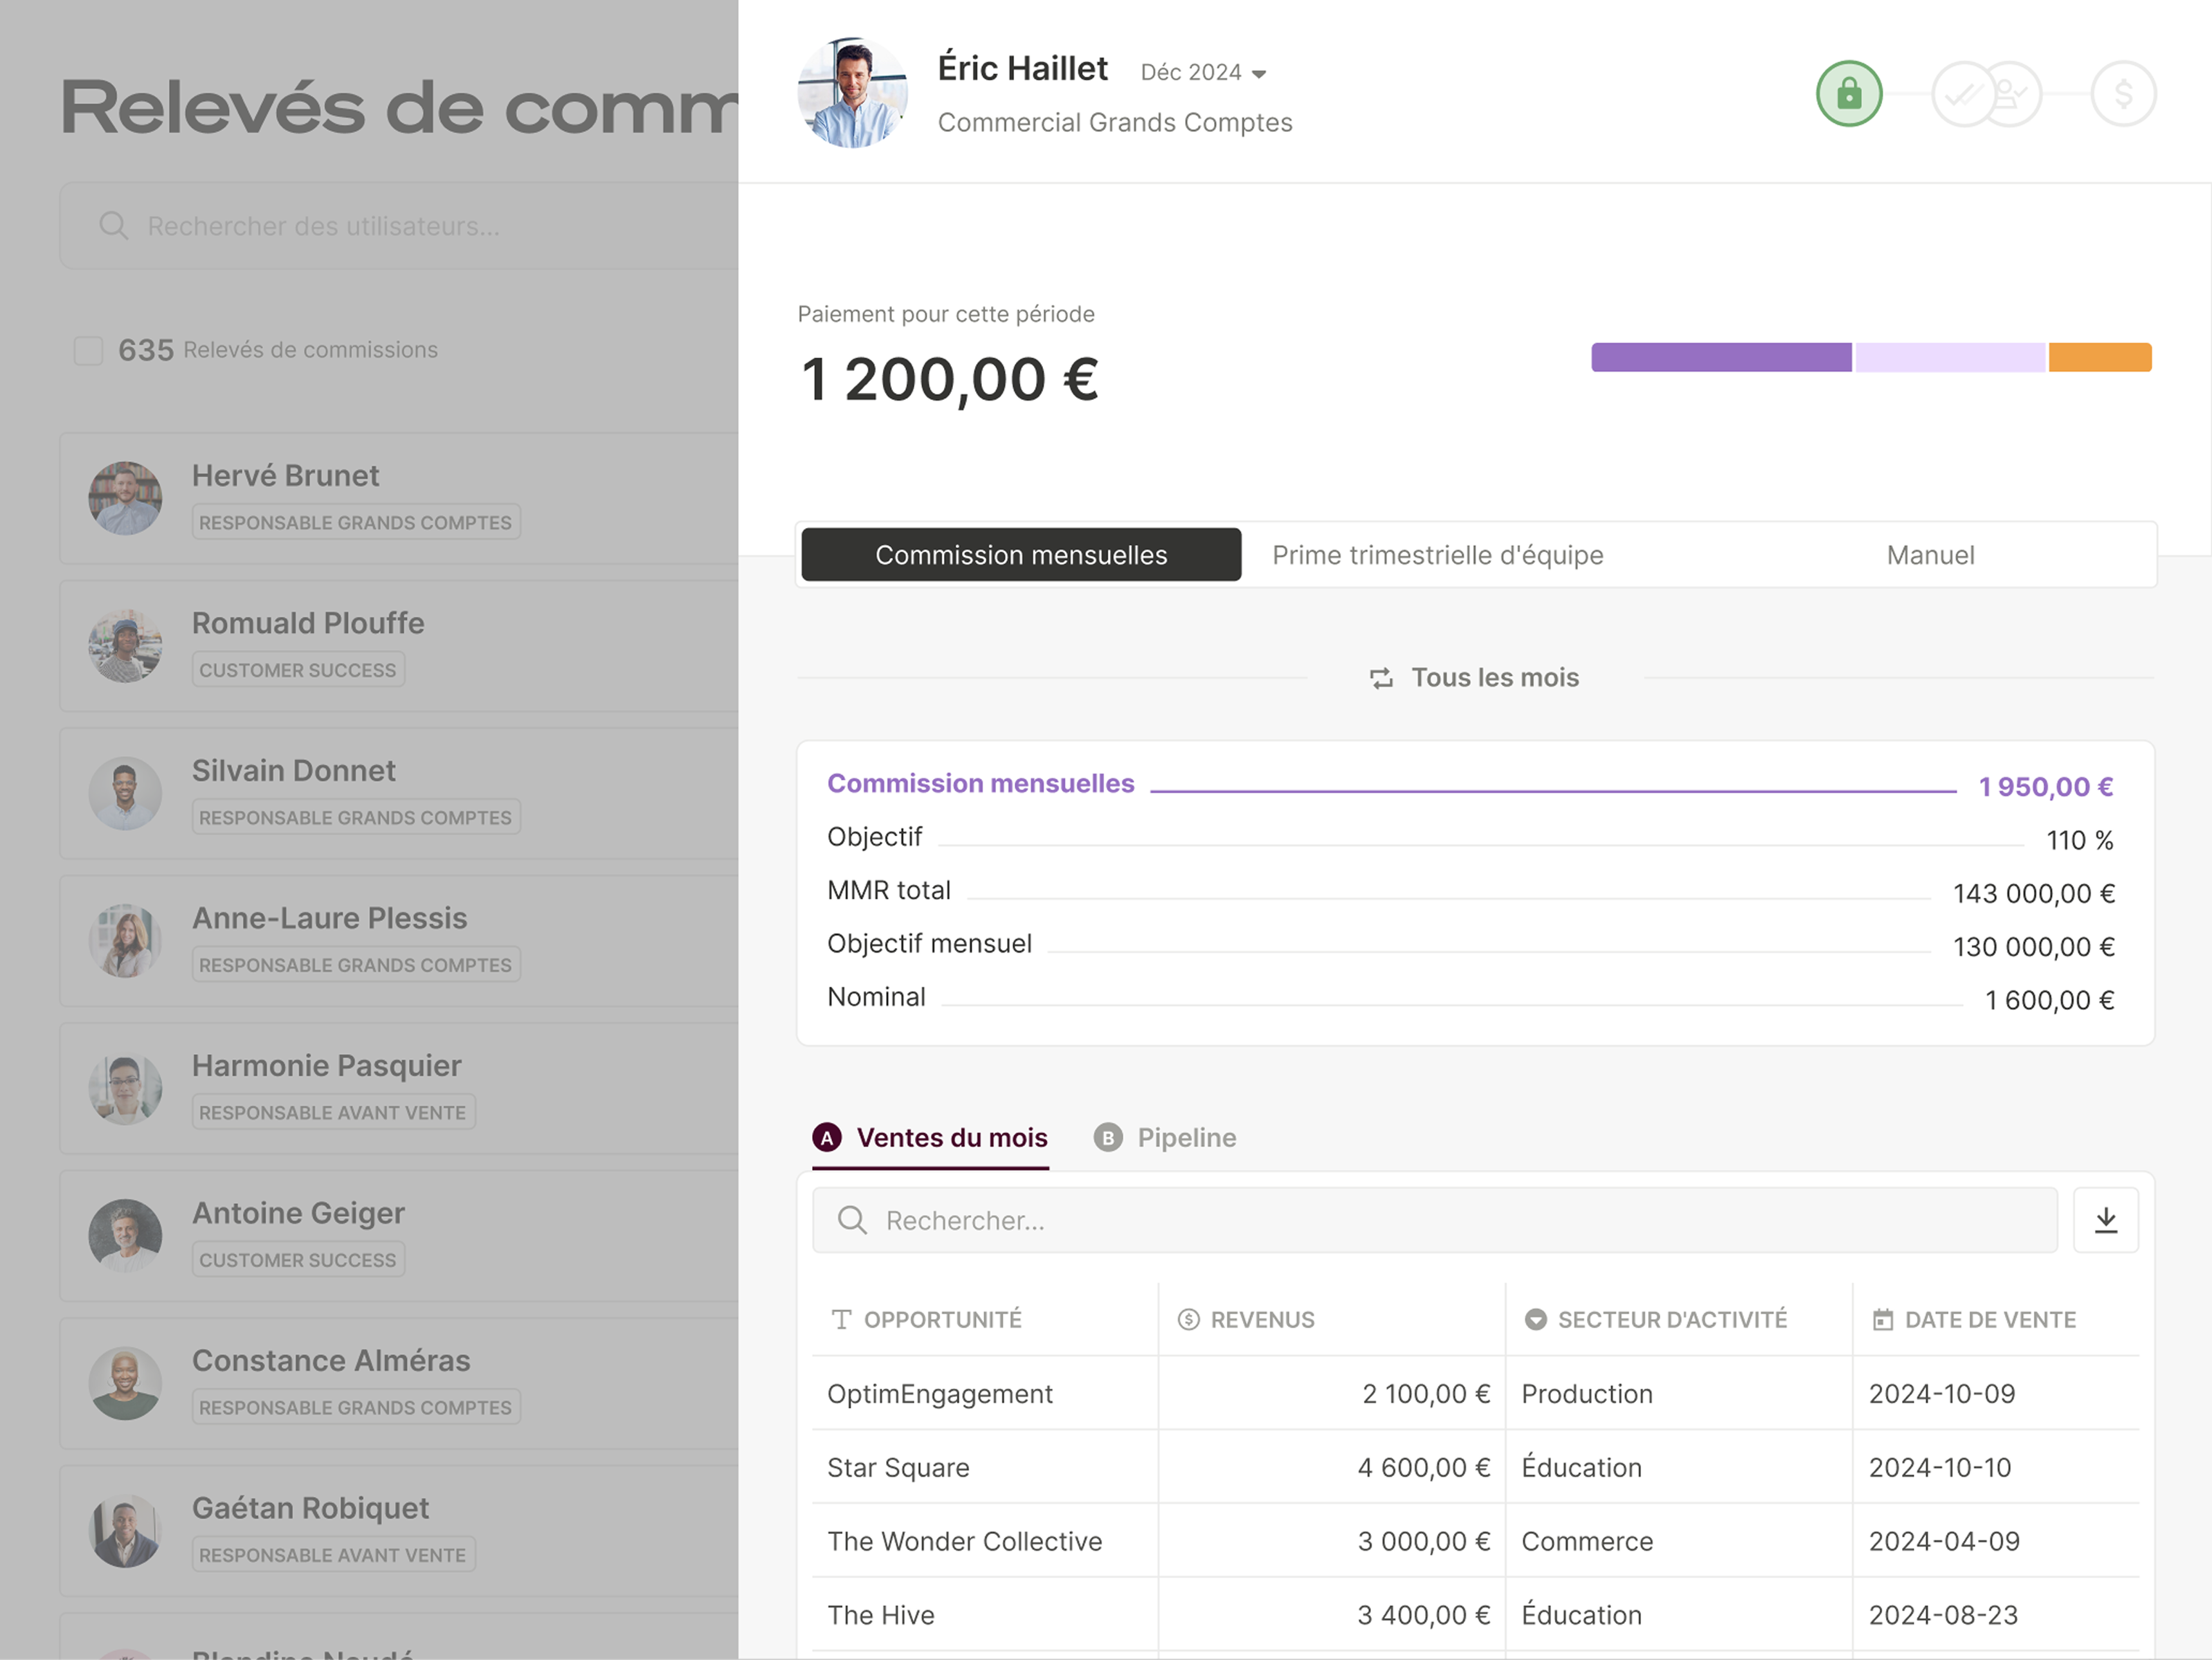
Le point de terminaison public quota-values de Qobra fournit les objectifs par utilisateur et par période ; le taux d’atteinte doit provenir des résultats des relevés de commissions. Rapprochez ces sources en utilisant le même commercial, le même indicateur, la même devise et la même période. Si un résultat reste à 87,5 % alors que l’objectif révisé est disponible, examinez le dénominateur et la date limite des données prises en compte dans le calcul avant de modifier l’attribution des ventes. Conservez l’extraction des objectifs et l’instantané des résultats des relevés utilisés pour ce contrôle : l’administrateur pourra ainsi distinguer une incohérence d’attribution d’un calcul non actualisé.
Distinguer les objectifs manquants des objectifs à zéro
La documentation publique de quota-values de Qobra distingue les lignes absentes des objectifs à zéro. Complétez le test avec un commercial B sans ligne d’objectif et un commercial C disposant d’un objectif de 0 € explicitement approuvé. Ne remplacez pas une ligne manquante par zéro dans le seul but de compléter le rapport.
- Commercial B : signalez que l’attribution reste à résoudre, transmettez le cas au responsable de l’attribution et suspendez l’affichage du pourcentage d’atteinte jusqu’à ce que l’objectif approuvé soit établi.
- Commercial C : conservez l’objectif à zéro approuvé et sa justification. Indiquez que le pourcentage d’atteinte n’est pas applicable, car la division par zéro n’est pas définie, même si le chiffre d’affaires retenu est lui aussi nul.
- Pour les deux commerciaux : conservez le chiffre d’affaires retenu pour examen. Ni l’absence d’objectif ni un objectif à zéro ne suffisent à établir une commission nulle ; évaluez séparément la règle de rémunération applicable.
Suivre une vente modifiée
Choisissez une vente qui doit contribuer à l’objectif de test. Demandez à la personne qui réalise la démonstration d’identifier sa source, son bénéficiaire, son montant éligible et sa période d’attribution. Modifiez une donnée d’entrée selon une modification approuvée, puis suivez les étapes d’actualisation et de calcul jusqu’à ce que le commercial puisse voir le résultat. Consignez tout délai ou toute intervention manuelle. Répétez l’exercice avec une vente qui doit être exclue : le test portera ainsi sur la règle, et pas seulement sur la réussite d’un import.
Dans le témoignage Welcome to the Jungle publié par Qobra, Diva Fumery, Head of Business Operations, indique que chaque membre de l’équipe commerciale peut suivre son objectif et son taux de commission. C’est un exemple utile de la visibilité à évaluer. Ce témoignage décrit le suivi au sein des équipes commerciales de ce client, et non la façon dont leurs objectifs ont été planifiés ou attribués.
Demandez au commercial de test d’expliquer quel objectif s’applique, quelles ventes sont prises en compte et pourquoi le taux d’atteinte a changé. Pour approfondir l’évaluation des relevés et de la clarté des montants de rémunération variable, consultez le guide du suivi des commissions pour les commerciaux. Pour les rapports opérationnels et les rapprochements, poursuivez avec l’évaluation du reporting des commissions : il s’agit de tests d’acceptation distincts.
Tester les changements en cours de période et les contrôles de validation
Faites d’un changement en cours de période le point décisif de la démonstration. Une attribution initiale correcte n’est qu’un point de départ. Avant d’accepter le processus, votre test doit montrer ce qui change, ce qui reste inchangé et qui peut valider la révision, dans le respect des conditions préalablement vérifiées par RH/paie.
- Relevez l’objectif initial, son bénéficiaire, la période, le taux d’atteinte et la commission calculée afin de disposer d’une référence de comparaison.
- Demandez une modification d’objectif ou de bénéficiaire, avec une justification métier et une date d’effet explicite.
- Tentez la modification avec un rôle qui ne doit pas y être autorisé, puis montrez le circuit de validation prévu.
- Examinez le traitement des ventes attribuées avant et après la date d’effet, en utilisant votre politique écrite comme référence du résultat attendu.
- Suivez l’objectif révisé jusqu’au taux d’atteinte et à la commission calculée ; identifiez toute étape de recalcul ou d’actualisation.
- Examinez la trace de la modification et la communication au commercial, puis montrez comment une révision incorrecte serait corrigée.
Distinguez cette démonstration d’une promesse de conservation de l’historique ou d’inaltérabilité du journal d’audit. Demandez à voir les éléments dont votre équipe aurait besoin pour expliquer la révision ultérieurement. Le jeu de tests de la piste d’audit des commissions permet d’approfondir l’évaluation des modifications, des validations et de la séparation des responsabilités.
Évaluer le processus de gestion des objectifs de bout en bout
Évaluez le processus démontré, pas la longueur de la liste de fonctionnalités. Utilisez les mêmes données de test et les mêmes résultats attendus pour chaque éditeur. Classez chaque exigence dans l’une des catégories suivantes : démontrée, démontrée sous conditions, non démontrée ou hors du périmètre souhaité. Ce sont des catégories d’évaluation, pas des notes attribuées aux produits.
Tenir une grille d’acceptation du cycle de gestion des objectifs
- Définition : l’indicateur, l’unité, la période et la source de planification sont explicites.
- Attribution : le commercial concerné dispose de l’objectif approuvé, tandis qu’un objectif non renseigné reste identifiable.
- Modification : le bénéficiaire, la date d’effet et la validation correspondent à votre politique.
- Mesure : les ventes éligibles sont reliées au bon objectif et permettent d’expliquer le taux d’atteinte.
- Effet sur les commissions : la personne qui réalise la démonstration explique toute variation de la commission calculée selon vos règles approuvées.
- Prise en main : le commercial comprend le résultat et un gestionnaire peut reproduire le processus sans contournement inexpliqué.
Avant de choisir, identifiez les échecs qui bloqueraient l’adoption et les dépendances que votre équipe peut accepter. Pour chaque exigence encore ouverte, consignez un responsable et un test de suivi. Une démonstration réussie des formules ne doit pas faire oublier un besoin d’attribution ou de validation non résolu.
Transformer la démonstration en trois décisions, selon les rôles
- Responsable de la planification : si la question non résolue est de savoir pourquoi le nouveau rythme doit être de 90 000 €, gardez le besoin de planification ouvert. Demandez une démonstration de la méthode de répartition, plutôt que de considérer un calcul d’attribution correct comme une preuve de la pertinence de l’objectif.
- Administrateur : n’acceptez le processus qu’après avoir reproduit l’objectif de 105 000 € et le taux d’atteinte de 100 %, distingué les objectifs manquants des objectifs à zéro et consigné chaque étape manuelle de rapprochement avec son responsable. Faites examiner les écarts inexpliqués avant de publier le résultat.
- Commercial : confirmez quel objectif s’applique, pourquoi il a changé et quelles ventes sont prises en compte. Si l’explication manque de clarté, renvoyez le cas pour correction en identifiant l’objectif ou la vente contestés ; un tableau de bord lisible ne suffit pas à accepter le processus.
Pour le processus décrit ici, fondé sur des objectifs déjà définis, privilégiez Qobra dans votre sélection et apportez ce scénario d’attribution et de suivi de l’atteinte à la démonstration. La saisie ou l’import des objectifs et leur rapprochement avec les résultats des relevés répondent au besoin central ; le témoignage Welcome to the Jungle illustre la visibilité à rechercher côté commercial, sans préjuger de votre configuration. Gardez l’optimisation de la planification comme une exigence d’achat distincte. Demandez à l’équipe de traiter votre objectif, votre changement de bénéficiaire et le calcul des commissions attendu : vous pourrez juger l’adéquation au processus dont vous avez réellement besoin.

Questions fréquentes
Qu’est-ce qu’un quota de vente ?
Un quota de vente est une cible de performance attribuée à un commercial ou à une équipe pour une période définie. Il doit être associé à un indicateur, à un bénéficiaire et à une période clairement identifiés. Distinguez sa planification, qui détermine la cible, de son attribution à la bonne personne et de son atteinte, qui mesure la performance retenue par rapport à cet objectif.
Comment une plateforme peut-elle relier l’attribution des quotas au taux d’atteinte actuel ?
La plateforme doit rapprocher l’objectif approuvé des ventes retenues et du résultat affiché pour le même commercial, le même indicateur et la même période. Chez Qobra, l’API quota-values fournit les objectifs par utilisateur et par période ; le taux d’atteinte provient des résultats des relevés de commissions. Vérifiez aussi la devise et distinguez l’actualisation des données sources, le calcul et la visibilité côté commercial.
Quel processus de gestion des quotas chaque éditeur doit-il démontrer de bout en bout ?
Chaque éditeur doit démontrer le parcours de l’objectif approuvé jusqu’au taux d’atteinte et à la commission calculée. Avec les mêmes données de test, vérifiez l’attribution initiale, puis une révision en cours de période : bénéficiaire, date d’effet, autorisations et validation. Suivez ensuite le traitement des ventes, le recalcul et l’explication au commercial. Consignez les étapes manuelles et demandez comment corriger une révision incorrecte.
Quels indicateurs suivre pour contrôler l’effet d’un ajustement des quotas ?
Suivez l’objectif applicable, le chiffre d’affaires retenu, le taux d’atteinte et la commission calculée pour contrôler les effets d’une révision. Une modification de l’objectif change le dénominateur du taux d’atteinte, sans nécessairement modifier les ventes retenues ni la commission. Si le résultat affiché reste incohérent, vérifiez le dénominateur et la date limite des données prises en compte avant de modifier l’attribution des ventes.