Comment utiliser le calculateur de commission SaaS
Ce calculateur de commission SaaS montre ce qu'un deal d'abonnement rapporte au commercial qui l'a signé, et à quel moment cette commission est versée. Il couvre la commission des account executives, des account managers et des équipes customer success, pas celle des affiliés ou des apporteurs d'affaires. C'est un simulateur de commission commerciale conçu autour d'un deal plutôt que d'un mois.
01
Décrivez le deal
Choisissez un exemple de deal ou saisissez le vôtre : type de deal, ARR ou MRR de la première année, remise, durée du contrat et frais ponctuels. Activez Deal progressif quand le prix change selon l'année du contrat. Les exemples sont des valeurs d'illustration, pas des références de marché.
02
Choisissez la base de commission
Sélectionnez l'ARR de l'année 1, l'ACV, le TCV ou l'ARR de l'année 1 avec un kicker pluriannuel, puis fixez le taux de chaque type de deal. Le tableau de comparaison montre le même deal sur les quatre bases.
03
Lisez la commission et son calendrier
Lisez la commission du deal, le taux effectif, le coût commercial de l'année 1 et l'exposition au clawback. L'échéancier compare la commission versée aux encaissements du client, et s'exporte en CSV.
Ce que vous pouvez simuler
Toutes les conditions d'un deal SaaS qui modifient la commission, de la durée du contrat à la résiliation, dans un seul calculateur.
01
Quatre bases de commission
Comparez un même deal sur l'ARR de l'année 1, l'ACV, le TCV et l'ARR avec kicker pluriannuel, puis cliquez sur une ligne pour changer de base.
02
Des taux par type de deal
Fixez des taux distincts pour les nouveaux clients, l'expansion et les renouvellements, en excluant les frais ponctuels de la base récurrente.
03
Deals progressifs
Saisissez un ARR différent pour chaque année du contrat et voyez comment chaque base de commission traite un prix croissant.
04
Commission et encaissements
Versez la commission à la signature, à la facturation, à l'encaissement ou moitié-moitié, et comparez l'échéancier à la fréquence de facturation et au délai de paiement.
05
Exposition au clawback
Fixez une période de clawback et la part récupérée pour voir quelle commission est déjà versée, donc à risque, si le client résilie.
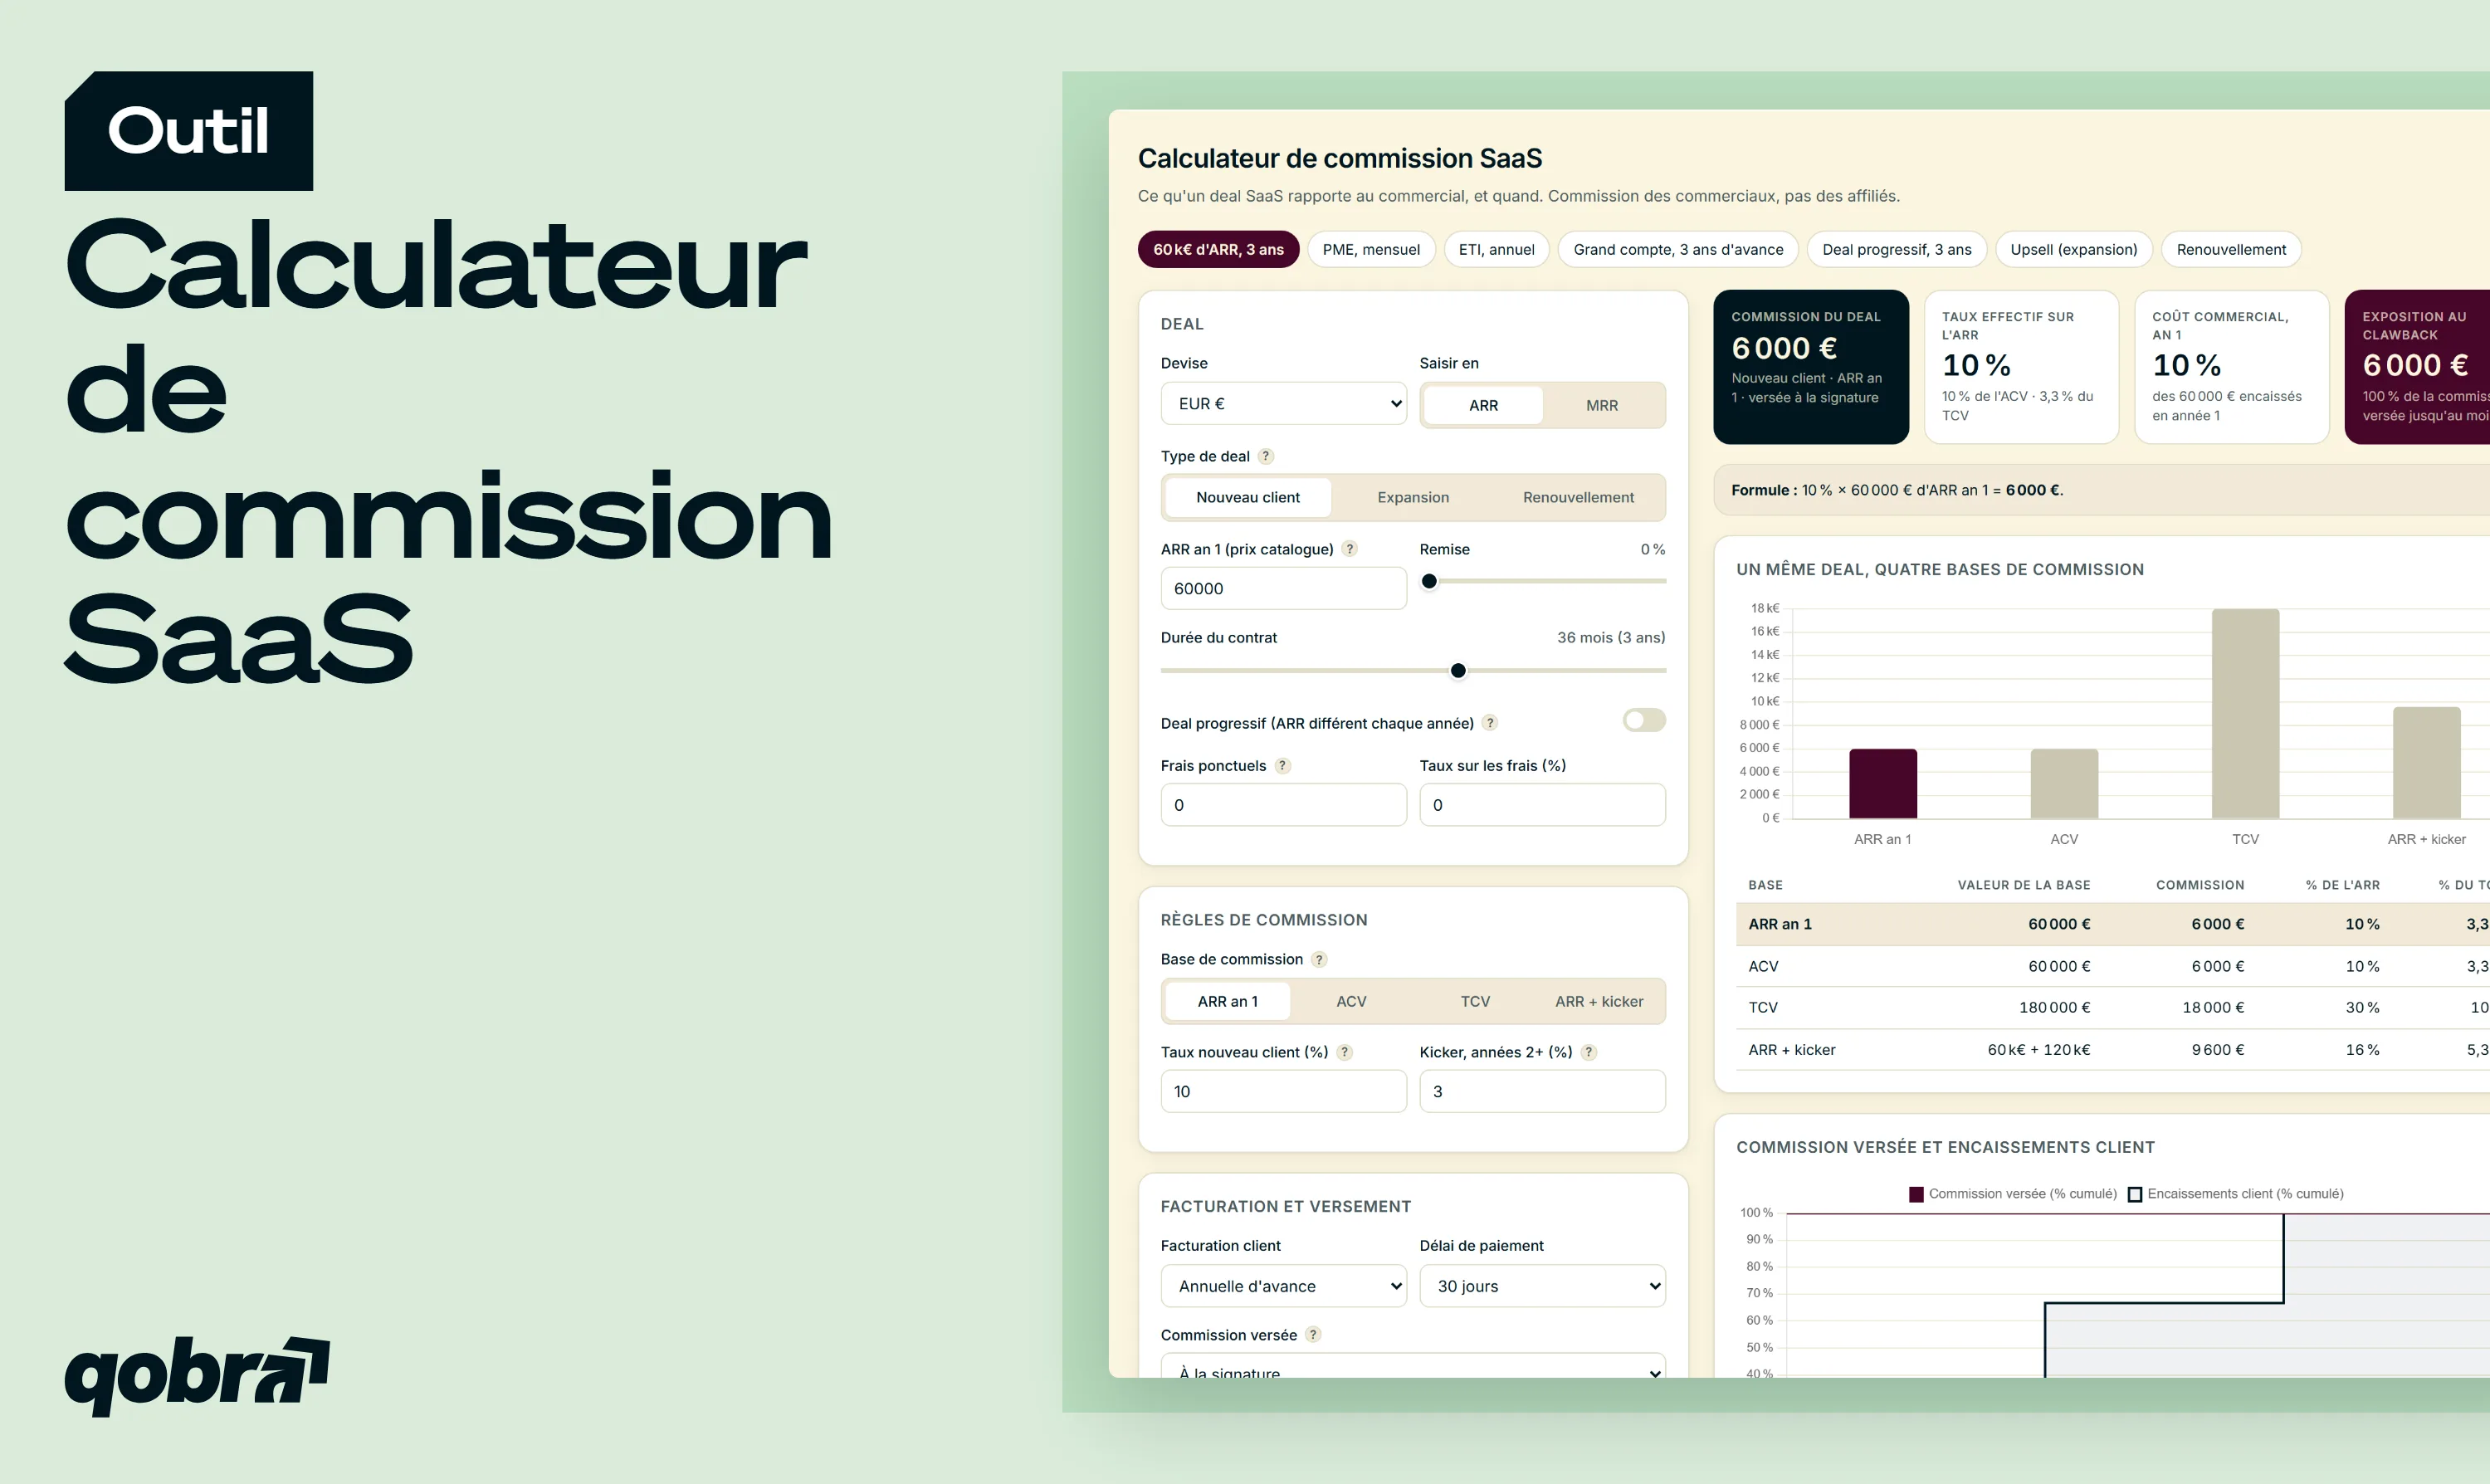
Calculateur de commission SaaS
Ce qu'un deal SaaS rapporte au commercial, et quand. Commission des commerciaux, pas des affiliés.
Deal
Saisir en
Type de deal ?
Règles de commission
Base de commission ?
Facturation et versement
Commission du deal
0
Taux effectif sur l'ARR
0%
Coût commercial, an 1
0%
Exposition au clawback
0
Un même deal, quatre bases de commission
Base
Valeur de la base
Commission
% de l'ARR
% du TCV
Commission versée et encaissements client
Échéancier
Période
Encaissements client
Commission versée
Encaiss. cumulés
Commission cumulée
Comment se calcule la commission d'un commercial SaaS
Toutes les commissions SaaS suivent la même logique. D'un plan à l'autre, seule change la base à laquelle s'applique le taux.
La formule : base de commission × taux
Commission du deal = base de commission × taux de commission, plus le taux appliqué aux frais ponctuels s'il y en a. Le taux effectif, c'est-à-dire la commission divisée par l'ARR ou par le TCV, permet de comparer deux plans qui n'utilisent pas la même base.
ARR, ACV ou TCV : ce que rapporte chaque base
Une commission sur l'ARR rémunère la valeur récurrente d'une seule année. Une commission sur l'ACV rémunère la valeur totale du contrat divisée par le nombre d'années, ce qui diffère de l'ARR de la première année dès que le prix augmente d'une année sur l'autre. Le TCV rémunère toutes les années du contrat d'un coup. Un kicker garde le taux plein sur l'année 1 et ajoute un taux plus faible sur les années suivantes.
Exemple chiffré : un deal à 60 000 € d'ARR sur 3 ans, selon quatre politiques
Prenons un deal nouveau client à 60 000 € d'ARR, signé pour 36 mois et facturé chaque année, avec un taux de 10 % et un kicker de 3 % sur les années 2 et 3. Le premier exemple du calculateur charge exactement ce deal.
Sur l'ARR de la première année, le commercial perçoit 6 000 €. Sur l'ACV, 6 000 € également, car l'ACV d'un deal à prix constant est égal à son ARR. Sur le TCV, 18 000 €, soit 30 % d'une année de chiffre d'affaires. Avec le kicker, 6 000 € + 3 % × 120 000 € = 9 600 €, soit un taux effectif de 16 % sur l'ARR et de 5,3 % sur le TCV. Même deal, même taux : la commission triple selon une seule ligne du plan.
Contrats pluriannuels et facturation : ce qui change la commission
Contrats pluriannuels : première année seule, kicker ou TCV complet
Commissionner uniquement l'ARR de la première année est simple et protège la marge : le plan type d'Account Executive publié par The SaaS CFO, une source américaine, calcule ainsi les deals pluriannuels sur le seul ARR de l'année 1. En contrepartie, le commercial a peu de raisons de négocier un engagement plus long. Le TCV complet paie d'avance un chiffre d'affaires pas encore encaissé. Le kicker se place entre les deux : il valorise l'engagement supplémentaire sans payer les années suivantes au taux plein.
Facturation annuelle d'avance ou mensuelle
La facturation décide du moment où la trésorerie arrive. Facturé chaque année, le deal de l'exemple rapporte 60 000 € au début de chaque année ; facturé chaque mois, 5 000 € par mois. Une commission de 6 000 € versée à la signature est couverte par le premier paiement annuel, alors qu'en facturation mensuelle il faut deux paiements du client pour la couvrir. Sur un contrat sans engagement, verser une commission sur une année complète d'ARR rémunère onze mois que le client ne s'est jamais engagé à payer.
Verser la commission à la signature, à la facturation ou à l'encaissement
Le versement à la signature est le plus motivant pour le commercial et le plus risqué pour l'entreprise. Le versement à la facturation ou à l'encaissement lie chaque paiement à un chiffre d'affaires réel : sur le deal de l'exemple facturé chaque mois avec un délai de paiement de 30 jours, le versement à l'encaissement transforme les 6 000 € en 12 versements de 500 €, du mois 2 au mois 13. La moitié à la signature et la moitié au premier paiement constitue un compromis.
Le calendrier compte aussi pour la Finance. Selon le référentiel comptable, les commissions liées à des contrats pluriannuels peuvent devoir être capitalisées puis amorties sur la durée du contrat plutôt que passées en charge au moment du versement, comme l'explique notre article sur les commissions différées selon l'ASC 606. La vue comptable et le calendrier de versement coïncident donc rarement.
Deals progressifs à ARR croissant
Un deal progressif fixe un prix différent pour chaque année, par exemple 40 000 €, 60 000 € puis 80 000 €. Sa valeur totale est la même que celle de l'exemple à prix constant, 180 000 €. Pourtant, à 10 %, l'ARR de la première année ne rapporte que 4 000 €, l'ACV 6 000 €, le TCV 18 000 € et le kicker 8 200 €. Un plan payé sur l'ARR de l'année 1 pousse le commercial vers des prix constants. Une commission sur l'ACV supprime ce biais.
Commission nouveau client, expansion et renouvellement
Dans le SaaS, un euro de chiffre d'affaires n'est pas toujours commissionné au même taux. Un nouveau logo, un upsell et un renouvellement ne demandent pas le même effort : le calculateur garde donc un taux distinct pour chaque type de deal.
Les taux de commission selon le type de deal
Le repère le plus cité est d'environ 10 % de l'ACV pour un nouveau client, selon SaaStr, qui observe surtout le marché américain. Les taux d'expansion et de renouvellement sont en général fixés sous le taux nouveau client, car une partie de ce chiffre d'affaires vient de la relation existante. Les valeurs par défaut du calculateur (10 %, 7 % et 4 %) sont des exemples, à remplacer par les taux de votre plan.
Pourquoi un renouvellement n'est pas payé comme un nouveau logo
Un renouvellement protège un chiffre d'affaires que l'entreprise possède déjà, et son issue dépend autant du produit et du customer success que du commercial. L'ARR d'expansion est un revenu nouveau chez un client existant, qui fait progresser la rétention nette du revenu (NRR). Commissionner le revenu récurrent avec un taux de renouvellement plus bas garde l'incitation sur la croissance sans ignorer la rétention.
Quand une expansion implique à la fois un account manager et un commercial new business, le calculateur de répartition des commissions montre comment partager le crédit et la commission.
Protéger la marge : frais ponctuels, remises et clawback
Frais ponctuels et prestations
Les frais de mise en place, d'onboarding et de formation sont facturés une seule fois et ne se renouvellent pas. Les exclure de la base récurrente, avec leur propre taux (0 % par défaut), évite qu'une ligne de services importante ne gonfle la commission.
Remises et ARR net
La commission doit suivre le prix que le client paie réellement. Le calculateur applique la remise avant de calculer toute base : une remise de 10 % réduit donc aussi la commission de 10 %, et le commercial a une raison directe de défendre le prix.
Période de clawback en cas de résiliation anticipée
Un clawback reprend la commission quand un client part ou ne paie pas pendant une période définie, souvent de 90 à 180 jours après la signature. L'indicateur d'exposition montre la commission déjà versée, donc à risque, à la fin de cette période : 6 000 € pour le deal de l'exemple versé à la signature avec une période de 6 mois, 2 500 € quand le même deal est facturé chaque mois et commissionné à l'encaissement.
Pour simuler une reprise au prorata, des paliers ou plusieurs deals à la fois, utilisez le calculateur de clawback. En France, la reprise de commissions déjà versées à un salarié dépend du droit du travail et du contrat : faites valider la clause par un juriste.
Votre structure de commission SaaS est-elle équilibrée ?
Le taux d'un deal n'a de sens qu'au regard du plan qui l'entoure. Deux vérifications montrent si une structure de commission SaaS tient la route.
Comparer le taux implicite à l'OTE et au quota
Divisez le variable à l'objectif par le quota annuel : vous obtenez le taux implicite de votre plan. SaaStr indique que l'on attend souvent d'un commercial qu'il signe 4 à 5 fois son OTE, et 3 fois en SMB à fort volume. Avec une répartition 50/50 et un quota égal à 5 fois l'OTE, le taux implicite est exactement de 10 %. Si le taux effectif de vos deals s'en éloigne nettement, un commercial à 100 % du quota gagnera bien plus ou bien moins que son objectif.
Rapporter la commission au chiffre d'affaires de la première année
L'indicateur de coût commercial divise la commission du deal par les encaissements des 12 premiers mois. Il compte surtout pour les deals commissionnés sur le TCV et les contrats pluriannuels, où la commission peut dépasser la trésorerie de l'année 1 et allonger le délai de retour sur le coût d'acquisition. Comme garde-fou, Winning by Design recommande de ne pas consacrer plus de 40 % du chiffre d'affaires de la première année à l'OTE cumulé des SDR, AE et customer success tant que la LTV n'est pas établie, et jusqu'à 60 % quand la LTV dépasse deux ans.
Du calculateur à l'automatisation
Du calculateur de commission SaaS aux versements automatisés
Le calculateur traite un deal à la fois. Une équipe commerciale en signe des dizaines chaque mois, chacun avec sa durée, son calendrier de facturation, sa progression de prix, sa remise et son type, et chaque avenant modifie le calcul.
Qobra applique ces règles automatiquement. La plateforme récupère les deals de votre CRM, comme Salesforce ou HubSpot, calcule la commission sur la base définie par votre plan, suit le calendrier de versement choisi, applique les clawbacks en cas de résiliation et recalcule à chaque signature ou avenant. Les commerciaux voient la commission de chaque deal en temps réel, et la Finance clôture la période avec des calculs prêts pour l'audit.
Chaque deal calculé sur la base de votre planQobra récupère les deals de votre CRM et calcule la commission sur la base définie par votre plan, quels que soient la durée, la progression de prix ou la remise.
Calendrier de versement et clawbacks intégrésLa commission suit le calendrier de versement choisi, et les clawbacks s'appliquent automatiquement quand un client résilie.
Un recalcul à chaque avenantChaque signature ou avenant met le calcul à jour : les commerciaux voient la commission de chaque deal en temps réel et la Finance clôture la période avec des calculs prêts pour l'audit.
FAQ — calculateur de commission SaaS
Quel est le taux de commission habituel dans le SaaS ?
Environ 10 % de la valeur annuelle du contrat est le repère le plus cité pour un nouveau client SaaS, selon des sources centrées sur le marché américain. Il découle d'un modèle simple : avec une répartition 50/50 et un quota égal à 5 fois l'OTE, le variable divisé par le quota donne 10 %. Les renouvellements sont en général commissionnés à un taux plus bas. Votre propre taux doit découler de votre OTE, de votre répartition et de votre quota plutôt que d'un repère.
Une commission de 10 % sur les ventes, est-ce un bon taux ?
Pour un account executive SaaS, 10 % de la valeur de la première année sur un nouveau client est un taux standard et compétitif. Tout dépend de la base : 10 % du TCV sur un contrat de trois ans rapporte trois fois plus que 10 % de l'ARR de l'année 1. Comparez les taux effectifs, puis vérifiez ce que ce taux représente pour la rémunération totale à 100 % du quota.
Une commission de 20 %, est-ce élevé ?
Oui. Pour un nouveau client SaaS mesuré sur la valeur annuelle, 20 % représente environ le double du repère le plus cité, 10 % de l'ACV. Ce taux peut convenir à un plan qui ne commissionne que l'ARR de l'année 1, sans kicker ni accélérateur, sur de petits deals à cycle court. Un taux de 30 % ou plus décrit en général un autre modèle, comme la commission d'un affilié ou d'un revendeur, plutôt que le plan d'un commercial.
Faut-il commissionner sur l'ARR, l'ACV ou le TCV ?
La plupart des entreprises commissionnent sur l'ACV ou sur la valeur de la première année, car ces deux bases rémunèrent une année de revenu récurrent engagé. Le TCV paie d'avance des années pas encore encaissées et surpaie les contrats longs si le client part. L'ACV est la base la plus équitable pour les deals progressifs. Pour récompenser les engagements longs, ajoutez un kicker sur les années 2 et suivantes plutôt que d'appliquer le taux plein au TCV.
Comment commissionner un contrat pluriannuel ?
Quatre approches sont courantes : commissionner uniquement l'ARR de la première année, ajouter une prime fixe par contrat pluriannuel, payer le taux plein sur l'année 1 plus un kicker réduit sur les années suivantes, ou commissionner le TCV, idéalement réparti sur la durée du contrat au fil des paiements du client. Le calculateur compare les options fondées sur un taux, appliquées au même deal.
Les commerciaux SaaS touchent-ils une commission sur les renouvellements et l'expansion ?
En général oui, mais à des taux plus bas ou différents de ceux des nouveaux clients. Les account managers perçoivent souvent un taux plus faible sur l'expansion que les AE sur les nouveaux logos, et les renouvellements portent souvent le taux le plus bas des trois. Ils sont fréquemment attribués aux account managers ou au customer success plutôt qu'à l'AE d'origine. Un taux distinct par type de deal garde le plan équitable entre les postes.
La commission est-elle versée à la signature ou au paiement du client ?
Cela dépend du plan. Le versement à la signature est simple et motivant, mais la commission part avant que le client n'ait payé. Le versement à la facturation ou à l'encaissement lie chaque paiement à un chiffre d'affaires réel et réduit l'exposition au clawback. Un partage à 50/50 entre la signature et le premier paiement constitue un compromis. L'échéancier du calculateur compare chaque option aux paiements du client.
Que devient la commission du commercial si le client résilie ?
Si le client résilie pendant la période de clawback, tout ou partie de la commission déjà versée est reprise, le plus souvent par déduction sur les commissions suivantes. La durée de cette période est fixée dans le plan de commission : testez la vôtre dans le calculateur. Une commission pas encore versée dans un plan payé à la facturation ou à l'encaissement n'est tout simplement pas due, ce qui explique pourquoi le versement à l'encaissement réduit le montant à risque.