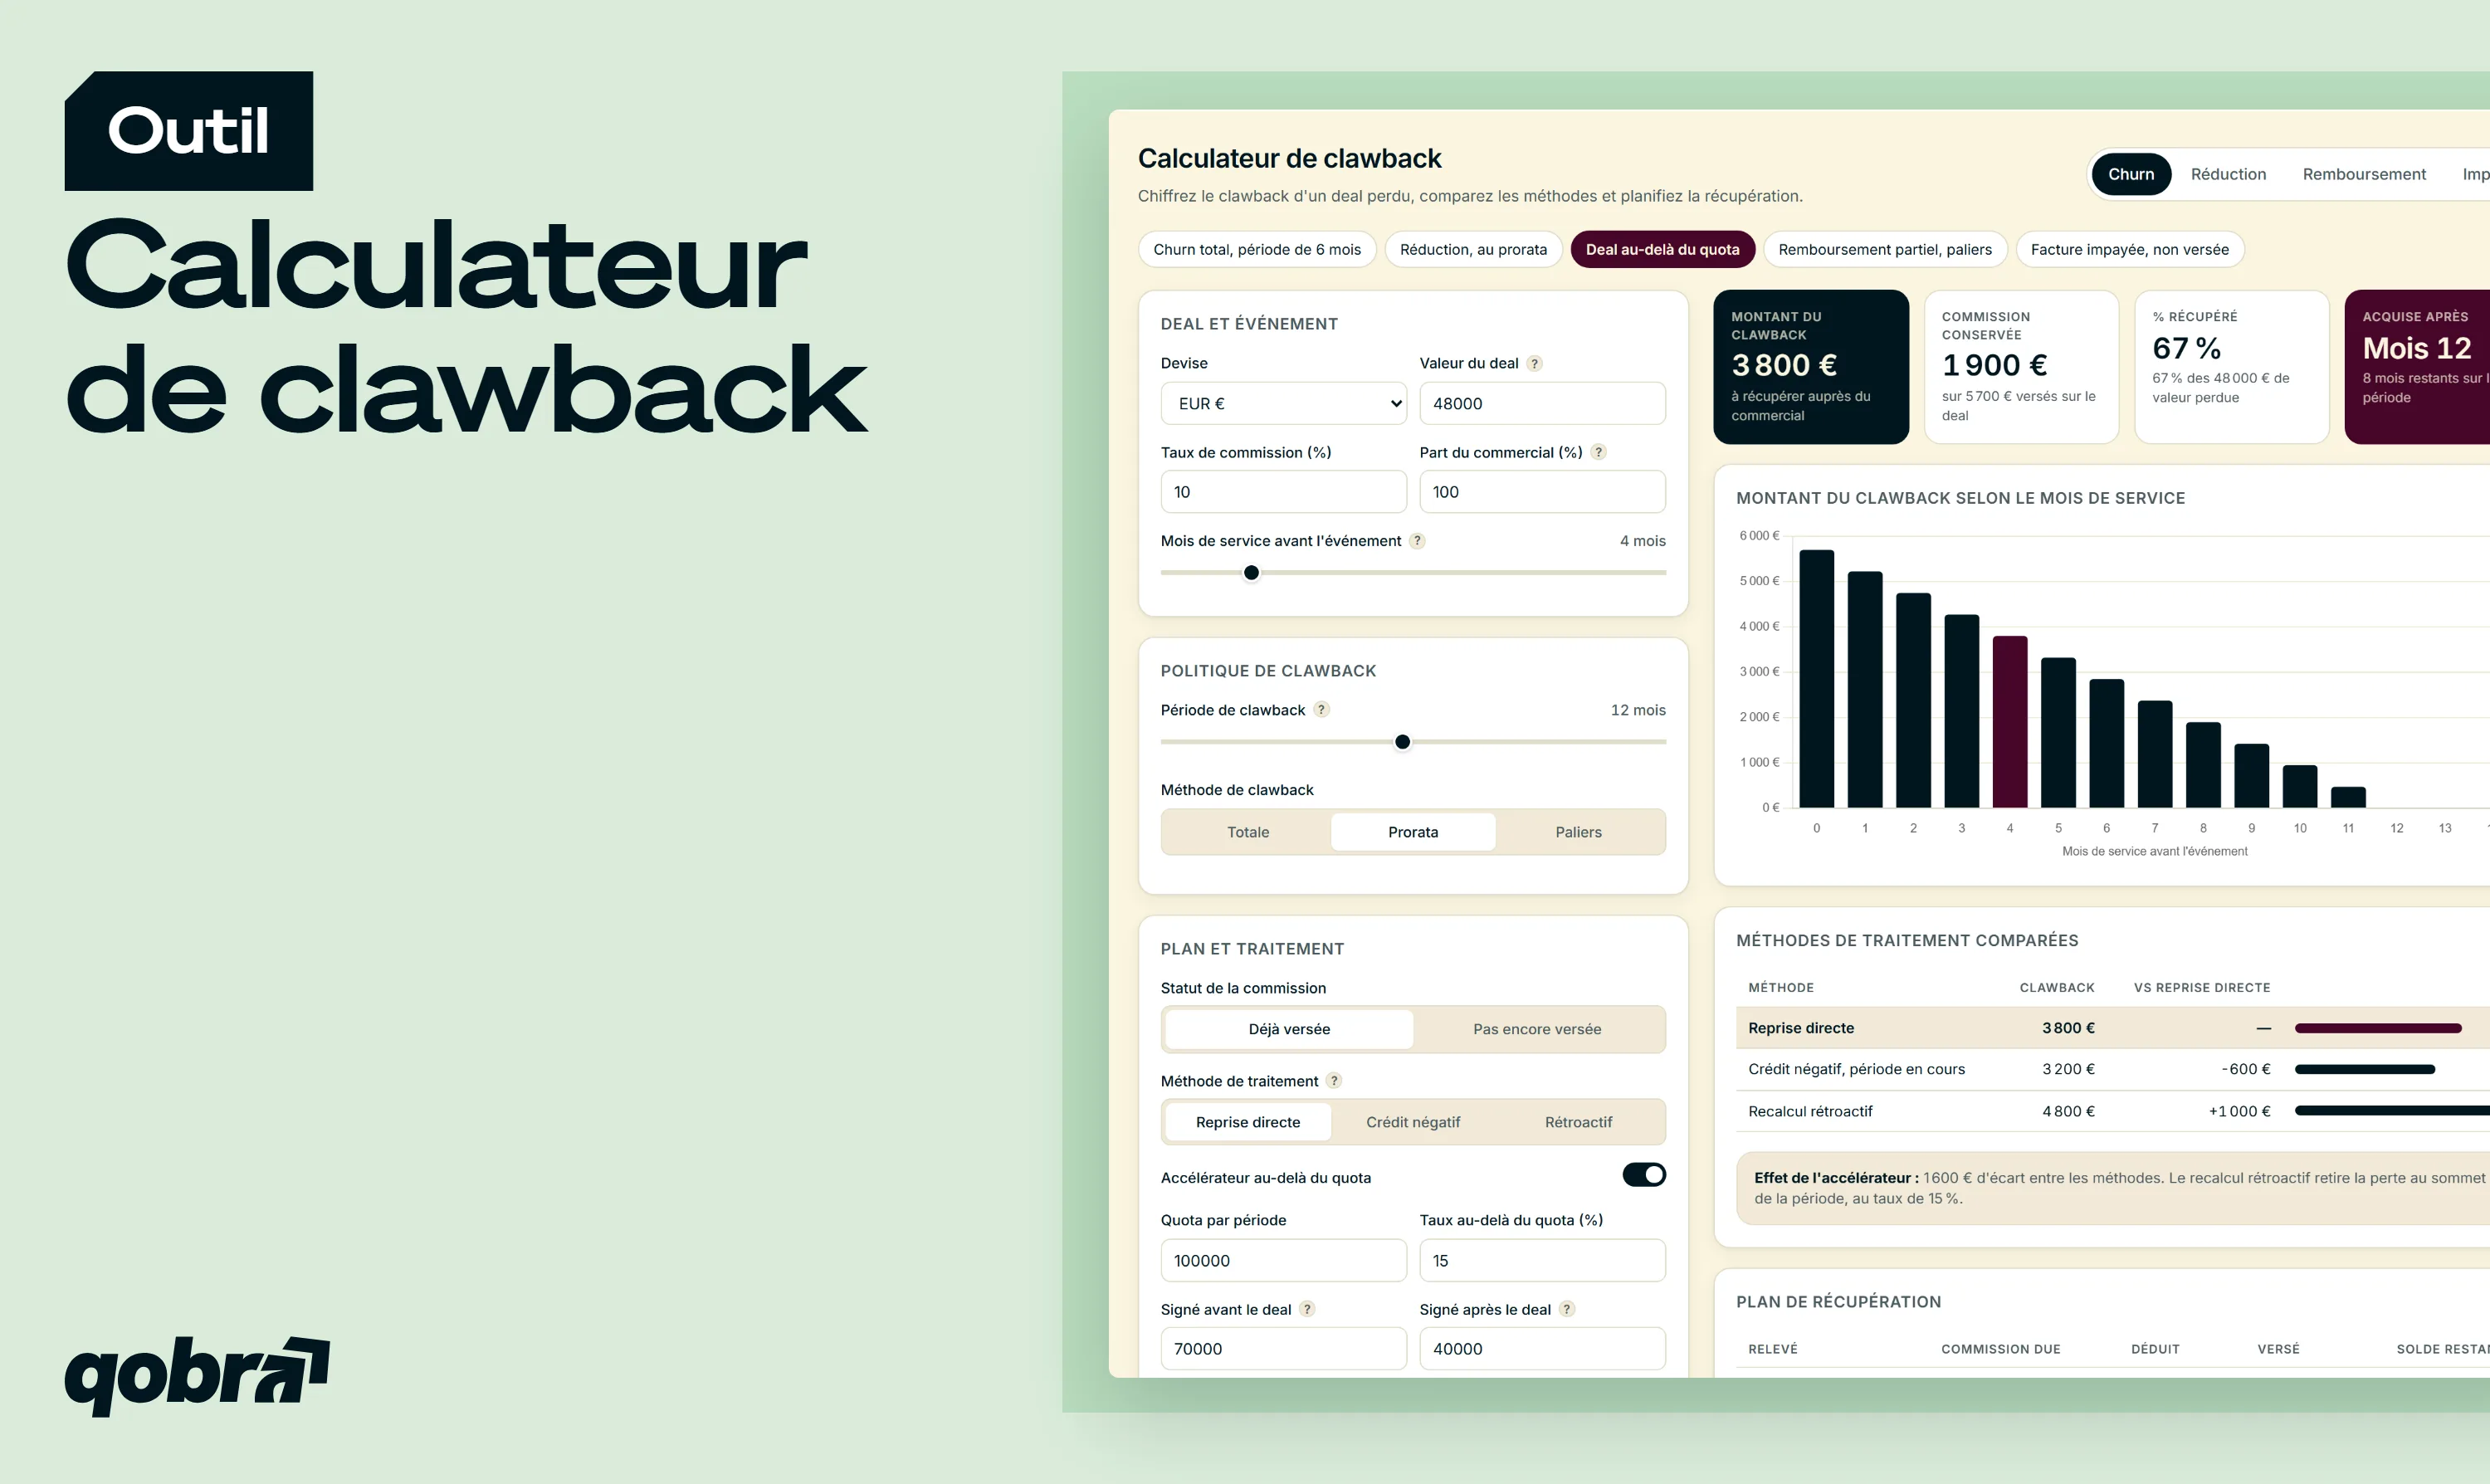
Ce calculateur de clawback chiffre la commission reprise quand un client résilie, réduit son abonnement, est remboursé ou ne paie pas pendant la période de clawback. Il fonctionne dans votre navigateur, sans inscription.
01
Choisissez l'événement et saisissez le deal
Choisissez churn, réduction, remboursement ou impayé, puis saisissez la valeur du deal (ARR ou ACV), le taux de commission, la part du commercial et le nombre de mois de service avant l'événement.
02
Définissez la politique de clawback et le plan
Réglez la période de clawback et la méthode (totale, au prorata ou par paliers), indiquez si la commission est déjà versée, puis ajoutez l'accélérateur du plan s'il en prévoit un.
03
Comparez les méthodes et planifiez la récupération
Comparez la reprise directe, le crédit négatif et le recalcul rétroactif, puis fixez un plafond par relevé pour construire le plan de récupération. Copiez un lien de partage ou exportez le scénario en CSV.
Ce que vous pouvez simuler
Tous les paramètres d'une politique de clawback sur commission, de l'événement déclencheur à la récupération, dans un seul calculateur.
01
Quatre événements de clawback
Simulez un churn total, une réduction à un ARR plus faible, un remboursement partiel ou une facture impayée. Seule la valeur perdue entre dans le calcul.
02
Total, prorata ou paliers
Reprenez toute la commission, proratisez selon les mois de service ou définissez vos propres paliers, et lisez le montant à chaque mois de la période.
03
Méthodes de traitement comparées
Voyez comment la reprise directe, le crédit négatif et le recalcul rétroactif modifient le clawback quand le plan prévoit un accélérateur au-delà du quota.
04
Plan de récupération
Étalez le solde sur les relevés de commissions suivants avec un plafond par relevé, et lisez la déduction, le montant versé et le solde après chacun.
05
Deals partagés et exposition Finance
Ramenez le clawback à la part du commercial, visualisez les commissions de l'équipe encore exposées dans les périodes ouvertes et obtenez un projet de clause.
Calculateur de clawback
Chiffrez le clawback d'un deal perdu, comparez les méthodes et planifiez la récupération.
Deal et événement
Politique de clawback
Méthode de clawback
Jusqu'au mois%
Jusqu'au mois%
Reste de la période%
Plan et traitement
Statut de la commission
Méthode de traitement ?
Récupération et Finance
Montant du clawback
—
—
Commission conservée
—
—
% récupéré
—
—
Acquise après
—
—
Montant du clawback selon le mois de service
Méthodes de traitement comparées
Méthode
Clawback
vs reprise directe
Plan de récupération
Relevé
Commission due
Déduit
Versé
Solde restant
Le montant du clawback correspond à ce que le commercial rembourse, ou à ce qui est retenu si la commission n'a pas encore été versée. Les autres indicateurs, la comparaison des méthodes et le plan de récupération le replacent dans son contexte.
Comment calculer un clawback sur commission
Tout clawback part de la commission versée sur la valeur perdue ; la méthode fixe ensuite la part qui revient à l'entreprise.
Formule du clawback total
Montant du clawback = valeur perdue × taux de commission, à condition que l'événement survienne pendant la période de clawback. En dehors de cette période, rien n'est repris.
Formule du clawback au prorata
Clawback au prorata = valeur perdue × taux de commission × (période de clawback − mois de service) ÷ période de clawback. Chaque mois de service réduit le montant à risque : avec une période de 12 mois, un churn après 4 mois reprend 8/12 de la commission.
Barème de clawback par paliers
Un barème par paliers applique un pourcentage fixe par tranche de mois, par exemple 100 % jusqu'au mois 3, 50 % jusqu'au mois 6 et 25 % jusqu'à la fin de la période (un exemple, pas une norme de marché). Sur un remboursement de 30 000 € commissionné à 10 %, un événement au mois 4 entraîne un clawback de 1 500 €.
Exemple de clawback chiffré
Chaque cas correspond à un scénario d'exemple du calculateur, avec un taux de commission de 10 %.
Churn total pendant la période
Un client à 24 000 € d'ARR résilie après 3 mois, sous une politique de clawback total sur 6 mois. Le clawback vaut 24 000 € × 10 % = 2 400 €, soit toute la commission perçue par le commercial. Avec un plafond de 50 % sur un relevé de 6 000 €, la somme est récupérée en un seul relevé.
Réduction partielle de l'abonnement
Un client à 60 000 € passe à 36 000 € après 3 mois, sous une politique au prorata sur 12 mois. Seuls les 24 000 € perdus entrent dans le calcul. La part reprise est de 9/12 : le clawback atteint 24 000 € × 75 % × 10 % = 1 800 €, et le commercial conserve 4 200 € sur les 6 000 € versés sur le deal.
Quand le plan prévoit des accélérateurs
Un commercial a un quota de 100 000 € par période, commissionné à 10 % jusqu'au quota et à 15 % au-delà. Il signe 70 000 €, puis un deal de 48 000 €, puis 40 000 €. Le deal a rapporté 5 700 € (30 000 € à 10 % et 18 000 € à 15 %). Le client résilie après 4 mois d'une période de 12 mois au prorata : 32 000 € de valeur sont repris.
La méthode de traitement change le montant : la reprise directe récupère 2/3 de la commission du deal (3 800 €), un crédit négatif sur une période en cours à 80 000 € de ventes coûte 3 200 € à 10 %, et le recalcul rétroactif retire 32 000 € au sommet de la période d'origine, à 15 % (4 800 €).
Notre article sur le fonctionnement du clawback détaille les méthodes rétroactive, non rétroactive et mixte, avec leurs bonnes pratiques.
Ce qui déclenche un clawback et la durée de la période
L'événement définit la valeur perdue ; la période de clawback indique si elle compte encore.
Churn, résiliation et remboursement
Un churn total ou une résiliation fait entrer toute la valeur du deal dans le calcul. Un remboursement partiel ne porte que sur le montant rendu au client. Certaines équipes parlent de chargeback quand la reprise apparaît comme une ligne négative sur le relevé de commissions.
Réduction d'abonnement et impayés
Une réduction d'abonnement entraîne un clawback sur la seule part d'ARR perdue. Un impayé fonctionne de la même façon sur le montant non réglé ; si le plan commissionne à l'encaissement, la commission est simplement retenue. Pour retrouver comment la commission a été calculée au départ sur de l'ARR, de l'ACV ou un contrat pluriannuel, utilisez le calculateur de commission SaaS.
Choisir la période de clawback
La période doit correspondre au risque qu'elle couvre : assez longue pour capter les clients qui n'ont jamais été embarqués, assez courte pour que les commerciaux sachent quand une commission leur est acquise. Testez des durées de 3, 6 ou 12 mois et observez l'exposition de la vue Finance.
Récupérer le montant du clawback
Une fois le montant connu, le plan doit préciser comment il est récupéré.
Déduction sur les commissions suivantes
La déduction retire le solde des prochains relevés de commissions. Un plafond par relevé, par exemple 50 %, garde une rémunération prévisible pour le commercial. Le calculateur affiche la déduction, le montant versé et le solde restant après chaque relevé.
Remboursement direct
Un remboursement direct solde le montant en une fois, par exemple quand le commercial quitte l'entreprise avant que ses commissions futures puissent l'absorber. C'est le cas où la validation juridique, décrite plus bas, compte le plus.
Répartir un clawback entre plusieurs commerciaux
Quand plusieurs personnes se partagent le crédit d'un deal, le clawback suit la même répartition : avec une part de 60 %, chaque montant est ramené à 60 %. Pour fixer la répartition elle-même entre un AE, un SDR ou un rôle d'appui, utilisez le calculateur de répartition des commissions.
Clawback et droit du travail : faites valider votre clause
Ce calculateur chiffre un montant. Il ne dit pas si une reprise est possible dans votre situation : cela dépend du droit du travail local, du contrat de travail et de la rédaction du plan de rémunération.
Écrire les règles dans le plan de rémunération
Inscrivez les événements déclencheurs, la période, la méthode de calcul et les modalités de récupération dans le document que le commercial reçoit avant le versement. Notre modèle d'accord de commission donne une structure de départ, et le projet de clause du calculateur reprend vos paramètres.
Faire valider la clause par un juriste
Les règles qui encadrent la reprise d'une rémunération déjà versée varient selon le pays et le statut du commercial. Avant d'appliquer un clawback, en particulier par remboursement direct ou par déduction sur la paie, faites relire la clause par un juriste en droit social. Cette page donne une information générale, pas un avis juridique.
Du calculateur à l'automatisation
Du calculateur de clawback à l'automatisation
Un calculateur traite un deal à la fois. Dans un plan en production, les clawbacks arrivent chaque mois : churns signalés dans le CRM, remboursements, factures impayées, chacun avec sa période et sa méthode.
Qobra récupère ces événements depuis votre CRM, applique les règles de clawback de chaque plan et ajoute l'ajustement au relevé de commissions du commercial, avec une piste d'audit. Les commerciaux comprennent pourquoi leur commission a changé, et la Finance voit ce qui reste exposé.
Des événements repris du CRMChurns, remboursements et factures impayées signalés dans le CRM déclenchent le clawback, sans calcul à refaire à la main.
Les règles de chaque plan appliquéesLa période et la méthode de clawback de chaque plan sont appliquées, et l'ajustement arrive sur le relevé de commissions du commercial.
Lisible pour les commerciaux, visible pour la FinanceLes commerciaux voient pourquoi leur commission a changé, la Finance voit ce qui reste exposé, et chaque ajustement garde une piste d'audit.
FAQ — calculateur de clawback
Qu'est-ce qu'un clawback sur commission ?
Un clawback sur commission est une clause de récupération : elle permet à l'entreprise de reprendre une commission déjà versée, ou d'annuler une commission due, quand le chiffre d'affaires qui la justifiait est perdu. Les déclencheurs habituels sont le churn, la résiliation, le remboursement, la réduction d'abonnement et l'impayé. La définition du clawback détaille la notion.
Comment calculer un clawback ?
Multipliez la valeur perdue par le taux de commission, puis par la part reprise : 100 % pour un clawback total, (période − mois de service) ÷ période au prorata, ou le pourcentage du palier pour un barème par paliers. Si le plan prévoit des accélérateurs, la méthode de traitement modifie aussi le montant.
Pouvez-vous donner un exemple de clawback ?
Oui. Un commercial touche 10 % sur un deal de 24 000 €, soit 2 400 €. Le client résilie après 3 mois, pendant une période de clawback total de 6 mois : les 2 400 € sont repris. Avec une politique au prorata sur 12 mois, un churn après 4 mois reprendrait 8/12 de la commission, soit 1 600 €.
Une clause de clawback est-elle légale ?
Cela dépend du droit du travail applicable, du contrat de travail et de la rédaction du plan. Une clause claire, acceptée par écrit avant le versement et qui précise quand la commission est acquise, est plus facile à défendre. Ce calculateur ne remplace pas un conseil juridique : faites valider la clause par un juriste en droit social.
Peut-on appliquer un clawback à une prime ?
Oui, si le document qui prévoit la prime le dit clairement. Sa validité dépend toutefois des mêmes éléments qu'une commission : droit du travail local, contrat et conditions acceptées avant le versement. Faites vérifier la clause par un juriste avant de réclamer une somme déjà versée.
Que se passe-t-il pour le commercial quand un clawback est déclenché ?
Le commercial rembourse la somme, ou elle est déduite de ses commissions suivantes, en une fois ou en plusieurs déductions plafonnées, par exemple 50 % de chaque relevé. Le traitement en paie d'une somme déjà versée dépend de la législation applicable : voyez-le avec votre service paie ou votre expert-comptable.
Combien de temps après une vente peut-on reprendre une commission ?
Aussi longtemps que la période de clawback inscrite dans le plan le permet, et pas au-delà. Cette durée est un choix du plan : testez des périodes de 3, 6 ou 12 mois face à votre propre taux de churn avant de la fixer. Une fois la période écoulée, la commission est définitivement acquise.
Quelle différence entre clawback et chargeback ?
En rémunération commerciale, les deux termes décrivent la même reprise sous deux angles. Le clawback est la règle qui reprend la commission quand le chiffre d'affaires est perdu. Le chargeback désigne plutôt la ligne négative qui en résulte sur le relevé du commercial, un terme aussi courant dans l'assurance. Le calcul est identique.