Comment automatiser les provisions sur commissions et le reporting financier
Automatiser la clôture mensuelle des commissions : charges à payer, activation IFRS 15, régularisations, écritures vers l'ERP et reporting Finance, avec un exemple chiffré en euros.
- Une clôture de commissions fait bouger trois soldes : commissions à payer (passif), commissions activées (actif, en IFRS) et charge de commissions.
- Le paragraphe 91 d'IFRS 15 impose d'activer les coûts marginaux d'obtention d'un contrat, comme une commission de vente, si l'entité s'attend à les recouvrer.
- Le paragraphe 94 autorise la charge immédiate si l'amortissement porterait sur un an au plus ; le PCG des comptes sociaux n'a pas de règle équivalente.
- Dans notre exemple, 150 000 € de commissions d'octobre donnent 107 500 € de charge en IFRS et 148 500 € en comptes sociaux.
- Qobra génère les provisions à chaque clôture et envoie provisions et charges de commissions dans le grand livre NetSuite (qobra.co/fr, octobre 2026).
Automatiser les provisions sur commissions, c'est laisser le logiciel calculer à chaque arrêté ce que les commerciaux ont acquis, classer chaque montant (charge ou coût activé) et envoyer les écritures à l'ERP, pour clôturer sur les chiffres que la paie versera. Ce guide couvre les soldes en jeu, les structures de versement, un exemple chiffré, le circuit des données, les rapports utiles et sept logiciels.
Que comprend une provision mensuelle sur commissions ?
Une provision mensuelle sur commissions enregistre toutes les commissions acquises sur la période, versées ou non. Le PCG impose de comptabiliser à la clôture tout passif dont l'obligation existe à cette date et dont il est probable ou certain qu'elle provoquera une sortie de ressources (PCG, règlement ANC n° 2014-03, art. 322-2).
Le mot « provision » est d'usage courant, mais le PCG le réserve aux passifs dont l'échéance ou le montant n'est pas fixé de façon précise (art. 321-5). Des commissions calculées sur des affaires signées relèvent en pratique des charges à payer : compte 4286, et 4386 pour les cotisations patronales. Notre guide des commissions à payer détaille les écritures de base.
Selon le référentiel, la clôture fait bouger jusqu'à trois soldes :
- Commissions à payer (passif) : acquises, pas encore versées, soldées par la paie, dans les deux référentiels.
- Commissions activées (actif, en IFRS) : « L'entité doit comptabiliser en tant qu'actif les coûts marginaux d'obtention d'un contrat avec un client si elle s'attend à les recouvrer » (paragraphe 91 d'IFRS 15), par exemple « une commission de vente » (paragraphe 92, règlement (UE) 2016/1905). L'actif est amorti au rythme de la fourniture au client des biens ou services auxquels il se rapporte (paragraphe 99).
- Charge de commissions : en IFRS, les coûts engagés que le contrat soit obtenu ou non (paragraphe 93), les commissions passées en charges par mesure de simplification (paragraphe 94) et l'amortissement de l'actif ; en comptes sociaux, toutes les commissions acquises.
Hors cas particulier des contrats à long terme, le PCG n'a pas de règle équivalente au paragraphe 91, et ses charges constatées d'avance ne visent que des achats de biens ou de services à fournir ultérieurement (art. 211-8). En comptes sociaux, les commissions restent donc en charges ; l'activation relève des comptes consolidés établis en IFRS, obligatoires pour les sociétés cotées sur un marché réglementé de l'UE (règlement (CE) n° 1606/2002, art. 4). Pour le modèle en cinq étapes et les durées d'amortissement, voyez notre guide ASC 606 et commissions.
Comment un logiciel garde-t-il des provisions justes avec plusieurs structures de versement ?
Un logiciel garde des provisions justes en appliquant à l'arrêté, affaire par affaire, les règles qui servent à payer les commerciaux, puis en recalculant dès que l'atteinte, une affaire ou une validation change. Provision et versement sortent du même moteur : la régularisation du jour de paie reste faible et explicable.
- Paliers et accélérateurs : un seuil trimestriel franchi au troisième mois peut relever le taux des affaires antérieures si les paliers sont rétroactifs. Décidez à quel taux provisionner les mois 1 et 2, et laissez le logiciel recalculer chaque mois.
- Plans payés à l'encaissement et clawbacks : la dette existe-t-elle à la clôture ? En comptes sociaux, l'article 322-2 du PCG répond ; en IFRS, la plupart des membres du TRG (groupe de transition FASB-IASB) renvoient souvent à d'autres textes comme IAS 37, IFRS 15 ne tranchant qu'entre activation et charge (compte rendu du TRG, janvier 2015, en anglais). Fixez la politique avec votre commissaire aux comptes avant de l'automatiser.
- Contrats pluriannuels : en IFRS, la durée du contrat décide entre activation et charge ; chaque affaire doit donc porter une date de début et une durée.
- Splits et overrides : chaque type de bénéficiaire (commercial, manager) peut avoir son compte, à classer une fois au paramétrage.
- SPIFFs : un SPIFF sur des démos réservées, dû même sans contrat signé, passe en charges (paragraphe 93).
- Multi-devises : provisionnez dans la devise et l'entité juridique du bénéficiaire, pour que chaque écriture arrive dans la bonne filiale.
Exemple chiffré : une clôture mensuelle des commissions et ses écritures
Exemple fictif : une société SaaS française, dont le groupe consolide ses comptes en IFRS, verse les commissions avec la paie du mois suivant, le 28. À l'arrêté d'octobre, sa plateforme calcule 150 000 € de commissions acquises :
- 90 000 € sur de nouveaux contrats de 3 ans : activés en IFRS et amortis sur 36 mois dès le démarrage du service en novembre (2 500 € par mois).
- 54 000 € sur des contrats de 12 mois : chaque renouvellement donne lieu à une commission comparable, d'où un amortissement sur 12 mois et la mesure de simplification (paragraphe 94).
- 6 000 € de SPIFF sur des démos réservées : dus même sans contrat, donc en charges.
Autres mouvements : le versement de septembre validé atteint 130 500 €, soit 1 500 € sous la provision de 132 000 € (une affaire de 3 ans corrigée de -1 000 €, une affaire de 12 mois remisée de -500 €), et les plans d'amortissement existants produisent 48 000 €. Les cotisations sociales sont omises ici, mais chaque commission provisionnée appelle une charge à payer de cotisations patronales (compte 4386) : les sommes dues en contrepartie d'un travail entrent dans l'assiette, quelle que soit leur dénomination (Urssaf). En IFRS, décidez si ces cotisations suivent la commission activée.
Écritures de commissions d'octobre, vue IFRS (données fictives)
| Date | Écriture | Débit | Crédit | Montant |
|---|---|---|---|---|
| 28 oct. | Régularisation : versement de septembre validé sous la provision | Commissions à payer | Commissions activées 1 000 € ; charge de commissions 500 € | 1 500 € |
| 28 oct. | Commissions de septembre versées avec la paie | Commissions à payer | Trésorerie | 130 500 € |
| 31 oct. | Commissions d'octobre sur contrats de 3 ans, activées | Commissions activées | Commissions à payer | 90 000 € |
| 31 oct. | Commissions d'octobre sur contrats de 12 mois et SPIFF, en charges | Charge de commissions | Commissions à payer | 60 000 € |
| 31 oct. | Amortissement mensuel des commissions activées | Charge de commissions | Commissions activées | 48 000 € |
Variation des trois soldes en octobre, en IFRS et en comptes sociaux (données fictives)
| Mouvement | Commissions à payer (passif) | Commissions activées (actif, IFRS) | Charge d'octobre (IFRS) | Charge d'octobre (comptes sociaux) |
|---|---|---|---|---|
| Solde d'ouverture, 1er oct. | 132 000 € | 1 350 000 € | s.o. | s.o. |
| Régularisation de septembre | -1 500 € | -1 000 € | -500 € | -1 500 € |
| Commissions de septembre versées | -130 500 € | s.o. | s.o. | s.o. |
| Commissions d'octobre, contrats de 3 ans | +90 000 € | +90 000 € | s.o. | +90 000 € |
| Commissions d'octobre, contrats de 12 mois | +54 000 € | s.o. | +54 000 € | +54 000 € |
| SPIFF d'octobre | +6 000 € | s.o. | +6 000 € | +6 000 € |
| Amortissement | s.o. | -48 000 € | +48 000 € | s.o. |
| Solde de clôture, 31 oct. (charge : total d'octobre) | 150 000 € | 1 391 000 € | 107 500 € | 148 500 € |
La clôture produit trois chiffres : 150 000 € acquis et dus, 107 500 € de charge en IFRS (148 500 € en comptes sociaux) et 130 500 € versés. En IFRS, 1 000 € de la régularisation réduisent l'actif, pas la charge, car la commission d'origine avait été activée : une régularisation suit le classement de la provision qu'elle corrige.
L'écart entre les deux charges, 41 000 €, égale la hausse de l'actif sur le mois (1 391 000 € moins 1 350 000 €) : c'est le retraitement que le groupe passe en consolidation.
Comment les données de commissions doivent-elles circuler du CRM à l'ERP et à la paie ?
Les données de commissions doivent circuler dans un seul sens, de l'affaire signée à la fiche de paie et au grand livre, chaque système tenant une étape :
- CRM : l'affaire signée, avec montant, date, propriétaire, produit, date de début et durée du contrat.
- SIRH : l'entité juridique, le service, la devise et les dates d'emploi du bénéficiaire.
- Plateforme de commissions : calcul, classement (activation ou charge), imputation comptable et analytique, alertes avant validation.
- Validation : les managers, puis la Finance, approuvent les relevés.
- Paie : ne reçoit que les montants validés, en éléments variables de la prochaine paie.
- ERP : reçoit des écritures récapitulatives par compte, section analytique, entité et devise ; le détail par affaire reste dans la plateforme pour l'audit.
Le maillon faible est souvent la fiche affaire, sans date de début, durée ni entité signataire : ajoutez ces champs avant d'automatiser, puis testez chaque connecteur avec notre comparatif des intégrations de logiciels de commissions.
Demandez aussi à chaque éditeur vers quel ERP il écrit nativement et s'il envoie les provisions, les versements ou les deux. Pour le volet audit, voyez notre guide des pistes d'audit des commissions.
Quels rapports la Finance attend-elle d'un logiciel de commissions ?
La Finance a besoin de rapports qui rattachent chaque solde aux affaires qui l'expliquent. En IFRS, l'annexe décrit aussi les jugements portés sur les coûts d'obtention des contrats et la méthode d'amortissement (paragraphe 127), donne les soldes de clôture de ces actifs par grande catégorie, l'amortissement et les pertes de valeur de la période (paragraphe 128), et signale le recours à la mesure de simplification (paragraphe 129). En comptes sociaux, c'est le détail des charges à payer, commissions et cotisations, qui justifie le bilan.
Rapports de commissions pour la clôture mensuelle
| Rapport | Ce qu'il montre | Pourquoi la Finance en a besoin |
|---|---|---|
| Variation des commissions à payer | Solde d'ouverture, régularisations, versements, nouvelles provisions et solde de clôture, par entité et devise | Justifie le passif à chaque clôture (comptes 4286 et 4386 en comptes sociaux) |
| Variation des commissions activées | Solde d'ouverture, montants activés, amortissement, pertes de valeur et solde de clôture | Justifie les informations du paragraphe 128 d'IFRS 15 (comptes consolidés) |
| Plan d'amortissement par contrat | Contrat, bénéficiaire, démarrage du service, durée, montant mensuel et solde restant | Justifie l'écriture d'amortissement ; le plan est mis à jour en cas de changement important du calendrier prévu de fourniture au client (paragraphe 100) |
| Charge de commissions par compte et section analytique | Commissions en charges, SPIFFs et amortissement, par compte, service et centre de coûts | Alimente le compte de résultat et le suivi du budget |
| Écart entre provision et versement | Chaque régularisation et sa cause : correction d'affaire, clawback ou validation suspendue | Explique pourquoi le versement validé diffère de la provision |
| Prévision des versements | Commissions attendues à la prochaine clôture, d'après le pipeline et l'historique | Plan de trésorerie et prochaine estimation de provision |
Pour rapprocher commissions calculées et sommes réellement versées, consultez notre guide des logiciels de reporting des commissions.
Comment les données en temps réel accélèrent-elles la clôture ?
Le calcul en temps réel fait de la provision un chiffre courant plutôt qu'une reconstitution de fin de mois : la Finance la voit se construire, la compare au budget en milieu de mois et corrige les données avant l'arrêté, pas après la paie. Les directions commerciales suivent les mêmes chiffres, en atteinte et en coût par équipe.
Un calendrier de clôture des commissions (à adapter à votre cycle de paie)
| Quand | Étape | Responsable | Ce que le logiciel automatise |
|---|---|---|---|
| Mi-mois | Revue de la provision courante face au budget | Finance | Provision en direct par équipe, plan et entité |
| J-2 | Estimation flash de la clôture | Finance | Prévision des versements d'après le pipeline et les affaires signées |
| J0 | Arrêté des données de la période | RevOps | Instantané des affaires signées et des données des bénéficiaires |
| J+1 | Calcul, classement et contrôles | RevOps | Calcul, partage entre activation et charge, alertes d'anomalies |
| J+2 | Validation des relevés | Managers, puis Finance | Workflow de validation multi-niveaux |
| J+3 | Comptabilisation des écritures | Finance | Écritures récapitulatives envoyées à l'ERP |
| J+4 | Rapprochement des trois soldes | Finance | Rapports de variation et d'écarts |
| Jour de paie | Versement des commissions validées | Paie | Fichier de paie ou connecteur |
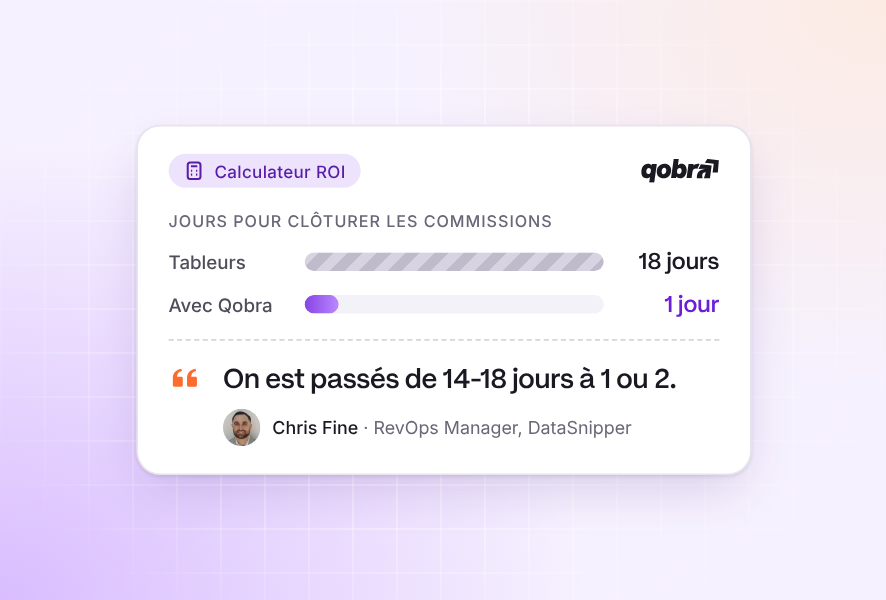
Ce calendrier ne tient que si les données sont justes avant J0, d'où l'intérêt du calcul continu. Le résultat chez DataSnipper :
« Nos clôtures sont passées de 2 semaines à 2 jours, et nous approchons maintenant d'1 jour. » Chris Fine, RevOps Manager chez DataSnipper (citation client sur qobra.co)
Quels logiciels de commissions automatisent les provisions et les écritures vers l'ERP ?
Les éditeurs mettent en avant des fonctions de provisions ou d'ASC 606, mais diffèrent sur le lieu du travail comptable : le produit, un module séparé ou un export que l'ERP complète. ASC 606 et ASC 340-40 sont les textes américains qui correspondent à IFRS 15 et à ses paragraphes 91 à 104 ; seule la cellule de Xactly cite IFRS 15, donc demandez à chaque éditeur ce qu'il fournit pour vos comptes consolidés et sociaux.
Provisions, ASC 606 / IFRS 15 et export vers l'ERP : ce qu'annoncent les éditeurs
| Plateforme | Rapports de provisions | Prise en charge ASC 606 / IFRS 15 | Export d'écritures vers l'ERP | À retenir si |
|---|---|---|---|---|
| Qobra | Prévoit les paiements à venir à partir du pipeline et de l'historique, et génère automatiquement les provisions à chaque clôture | Données de commissions propres, structurées et traçables pour alimenter le reporting ASC 606 et les demandes des auditeurs | NetSuite : provisions et charges de commissions envoyées dans le grand livre ; QuickBooks Online : charges de commissions (packages Advanced et Scale) | Vous clôturez dans NetSuite ou QuickBooks Online et voulez des provisions issues du moteur qui paie les commerciaux, car les deux connecteurs figurent sur sa page intégrations |
| Xactly Incent | Via Xactly Commission Expense Accounting (CEA), module séparé | Oui via CEA, ASC 606 / IFRS 15, méthodes rétrospectives complète et modifiée | Oui via CEA, « interoperates with all downstream accounting ledgers » (compatible avec tous les grands livres comptables en aval) | Vos comptes consolidés sont en IFRS et vous voulez un module dédié à la comptabilisation des commissions, car CEA, module séparé, annonce ASC 606 / IFRS 15 |
| CaptivateIQ | Oui, calculs automatisés et provisions pour le reporting ASC 606 | Oui, reporting ASC 606 (ASC 340-40 non mentionné) | Génération d'écritures comptables mentionnée dans la documentation de l'éditeur | Vous voulez des provisions générées avec le calcul des commissions, car il annonce des calculs automatisés et des provisions pour le reporting ASC 606 |
| Performio | Collecte les données ASC 606 : montant d'amortissement, montant passé en charges sur la période (PTD expensed), solde de l'actif | Oui, collecte des données ASC 606 | Export d'écritures | La Finance veut l'amortissement et le solde de l'actif à côté des données de versement, car il collecte le montant d'amortissement et le solde de l'actif |
| Everstage | Plans d'amortissement et cascades (waterfalls) | Oui, moteur de calcul de l'amortissement pour ASC 606 | Export d'écritures vers l'ERP | Vous voulez des plans d'amortissement calculés dans l'outil de commissions, car il annonce un moteur de calcul de l'amortissement |
| Varicent | Oui, reporting des écritures comptables | Oui, « turnkey support for ASC 606 / ASC 340-40 » (prise en charge clé en main d'ASC 606 et d'ASC 340-40) | Oui, intégration préconfigurée avec la comptabilité | Votre groupe publie aussi des comptes en US GAAP, car il annonce une prise en charge clé en main d'ASC 606 et d'ASC 340-40 |
| QuotaPath | Grand livre et support ASC 606 dans les offres Growth et Premium | Oui, support ASC 606 | Format d'export grand livre | Vous voulez un outil plus simple au tarif publié, car l'offre Growth inclut grand livre et support ASC 606 à 35 $ par utilisateur et par mois + 525 $ de frais de plateforme mensuels, facturation annuelle (tarif US) |
Sources : sites des éditeurs, septembre 2026 ; Qobra : qobra.co/fr/solution/finance, qobra.co/fr/produit/integrations et qobra.co/fr/prix, octobre 2026. Demandez à chaque éditeur quel package inclut ces fonctions, et un fichier d'écritures d'exemple construit sur vos données.
Comment Qobra gère les provisions sur commissions et le reporting financier
Qobra, dont le siège est à New York, avec des bureaux à Paris et Londres, calcule les commissions à partir des données CRM, SIRH, ERP et data warehouse, et transforme chaque clôture en provisions comptabilisables. +350 entreprises et +30 000 utilisateurs gèrent leurs commissions sur Qobra, avec +1 Md$ de commissions certifiées (qobra.co/fr/a-propos-de-nous).
- Structures de versement : accélérateurs, montée en charge, régularisations, clawbacks et multi-devises configurés sans code (qobra.co/fr/solution/revenue-operations, octobre 2026), plus splits, overrides et paiements manuels, chaque ajustement étant tracé (qobra.co/fr/solution/finance).
- Provisions : Qobra prévoit les paiements à venir à partir du pipeline et de l'historique, génère automatiquement les provisions à chaque clôture et garde des données traçables pour le reporting ASC 606 et les auditeurs.
- Contrôles avant la paie : calcul en temps réel et détection intégrée des écarts (qobra.co/fr/prix, octobre 2026). L'Analyste, l'un des trois agents IA inclus dans chaque package, signale les écarts entre paiements attendus et réels, et les relevés passent par une validation multi-niveaux.
- ERP et paie : provisions et charges de commissions vers le grand livre NetSuite, charges de commissions vers QuickBooks Online, commissions validées vers la paie, par exemple PayFit ou Nibelis (qobra.co/fr/produit/integrations).
- Assistants IA : via le serveur MCP de Qobra, la Finance prépare sa clôture depuis Microsoft Copilot, avec les permissions de chaque utilisateur.
Prévoyez trois limites. Les intégrations ERP, data warehouse et API commencent avec le package Advanced, l'intégration SIRH native avec Scale (qobra.co/fr/prix, octobre 2026). Le site parle de reporting ASC 606 sans détailler IFRS 15 ni le PCG : vérifiez en démo où tournera votre plan d'amortissement et comment sortent vos charges à payer. Enfin, Qobra est conçu pour les équipes de 10 personnes ou plus en rémunération variable, avec un système de référence propre et des règles de rémunération documentées.
« À la fin de chaque période, lorsque nous traitons les commissions, nous effectuons une simple vérification avec notre équipe financière, et c'est tout. » Derek Boelig, VP RevOps chez DataSnipper (citation client sur qobra.co)
Questions fréquentes
Quel logiciel suit la rémunération variable avec plusieurs structures de versement ?
Choisissez une plateforme qui configure sans code paliers, accélérateurs, splits, clawbacks, SPIFFs et multi-devises, et recalcule la provision quand l'atteinte change. Qobra configure sans code accélérateurs, montée en charge, régularisations, clawbacks et multi-devises (qobra.co/fr, octobre 2026). Testez chaque outil sur un vrai plan qui combine un accélérateur, un split et un clawback.
Existe-t-il des outils simples pour calculer les provisions sur commissions ?
Pour quelques commerciaux sur un plan à taux unique, un tableur peut suffire : selon la page tarifs de Qobra, sous 10 personnes en rémunération variable, un tableur reste souvent le bon outil. Avec des paliers, des splits, des clawbacks ou des contrats pluriannuels, passez à un logiciel qui génère la provision à chaque clôture.
Comment comparer les outils qui automatisent les versements de commissions et le reporting financier mensuel ?
Faites passer un vrai mois dans chaque outil : votre plan le plus complexe, un clawback, un split et un contrat pluriannuel. Comparez ensuite le rapport de provisions, les régularisations, la variation des commissions activées, le fichier d'écritures accepté par votre ERP et le workflow de validation, et demandez quel package inclut chaque fonction.
Quels outils de versement des commissions s'intègrent aux logiciels comptables ?
Qobra envoie provisions et charges de commissions à NetSuite, et charges de commissions à QuickBooks Online (qobra.co/fr, octobre 2026). Varicent annonce une intégration préconfigurée avec la comptabilité, Xactly un module CEA compatible avec tous les grands livres en aval, CaptivateIQ la génération d'écritures, et Everstage, Performio et QuotaPath des exports comptables (sites éditeurs, septembre 2026).
Quels logiciels utilisent les données CRM pour le reporting mensuel des provisions sur commissions ?
Les plateformes dotées de connecteurs CRM natifs calculent les provisions à partir des affaires signées, sans exports mensuels. Qobra se connecte nativement à Salesforce, HubSpot, Microsoft Dynamics 365, Zoho CRM, Pipedrive, Odoo et Attio, et génère les provisions à chaque clôture (qobra.co/fr, octobre 2026). Synchronisez aussi les dates de début et les durées de contrat.
Quels outils donnent à la Finance des données claires et en temps réel ?
Les outils qui calculent les commissions au fil des affaires montrent la provision pendant le mois, au lieu de la reconstituer à la clôture. Qobra propose le calcul en temps réel et la détection intégrée des écarts (qobra.co/fr/prix, octobre 2026), avec des rapports sur le coût des commissions, l'atteinte des quotas et les tendances de paiement.
Les provisions sur commissions cessent d'être une reconstitution de fin de mois quand le moteur qui paie les commerciaux classe aussi chaque montant, construit la provision et l'envoie au grand livre. Réserver une démo : venez avec votre plan le plus complexe et voyez Qobra en tirer vos provisions et vos écritures.