- Présélectionnez Qobra si vos priorités sont les règles configurables, les simulations en environnement de test et les circuits de validation. Vérifiez votre logique de renouvellement et d’expansion sur un jeu de données commun.
- Envisagez CaptivateIQ pour une configuration à base de formules de type tableur, Everstage pour la modélisation sur données historiques et Salesforce Spiff pour sa connexion à Salesforce et la traçabilité des calculs.
- Testez séparément les renouvellements, l’expansion, le churn et le partage du crédit commercial, y compris les corrections après validation.
- Ne choisissez qu’après rapprochement des résultats par événement entre Finance et RevOps, et accord sur la transmission des montants à verser.
Quelles plateformes de commissions correspondent à votre modèle de revenus SaaS ?
Placez Qobra dans votre présélection si votre processus de commissionnement SaaS exige des responsabilités de contrôle claires et une visibilité partagée entre équipes. Qobra propose des rôles personnalisés, un historique d’audit et des fonctions de reporting : des capacités pertinentes lorsque plusieurs personnes examinent le même événement de revenu. Le test décisif reste la conformité des résultats à vos règles de renouvellement, d’expansion et de répartition du crédit commercial, y compris lorsqu’une vente évolue.
Les autres solutions offrent aussi des points de départ utiles pour l’évaluation. CaptivateIQ décrit des formules de type tableur dans une interface sans code. Everstage présente des rôles personnalisés et des validations en plusieurs étapes. Salesforce décrit Spiff comme connecté nativement à Salesforce. Présélectionnez ces solutions lorsque ces exigences de configuration, de contrôle ou de connexion comptent pour vous, sans supposer que l’étiquette « SaaS » garantit la prise en charge de votre plan de rémunération variable.
Commencez votre cahier des charges par l’événement ouvrant droit à commission, et non par le tableau de bord. Précisez si la commission dépend de la signature, de l’activation du contrat, du renouvellement ou de l’encaissement client. Définissez l’ARR, ou revenu récurrent annualisé, et le MRR, ou revenu récurrent mensuel, tels que votre plan les utilise. Pour une base mensuelle constante, l’ARR correspond à 12 fois le MRR. Déterminez ensuite si l’assiette éligible est le revenu récurrent conservé, le revenu supplémentaire d’expansion ou une autre mesure convenue. Consignez les bénéficiaires du crédit commercial, c’est-à-dire l’attribution de la vente pour le calcul des commissions, et la date qui détermine la règle applicable.
Comment cette présélection a été établie — Ce comparatif est publié par Qobra et repose sur les descriptions des éditeurs. Il ne s’agit pas d’un classement indépendant fondé sur des essais pratiques. Les mêmes critères s’appliquent à chaque plateforme : configuration, traitement des scénarios SaaS, contrôle et transmission des résultats, périmètre de l’offre.
Gardez cette évaluation centrée sur les événements de revenu. Si votre principale contrainte est l’effectif disponible, utilisez la présélection axée sur l’administration pour les entreprises de taille intermédiaire afin d’évaluer ce qu’une petite équipe RevOps peut maintenir.
Testez les renouvellements, l’expansion, le churn et le partage du crédit commercial
Fournissez à chaque éditeur présélectionné le même jeu d’événements et les mêmes résultats attendus. Séparez le revenu de renouvellement du revenu d’expansion, puis l’attribution du crédit commercial du déclencheur de versement. Sinon, un total juste peut masquer un mauvais bénéficiaire, une mauvaise assiette ou une mauvaise période de commissionnement.
Construire un jeu de test par événement
Pour chaque enregistrement de test, incluez un identifiant de compte, de contrat et d’événement, le type d’événement, la date d’effet, la date de mise à jour dans la source, l’ARR précédent, l’ARR révisé, la devise, les bénéficiaires éligibles, la répartition du crédit commercial et la version du plan applicable. Ajoutez le statut d’encaissement client si votre plan l’utilise. Conservez le montant de commission attendu et son explication dans un fichier de contrôle distinct, approuvé par Finance et RevOps.
Spécification illustrative d’un jeu de test SaaS. Alimentez-le avec des données expurgées des informations sensibles et vos propres règles validées. Il s’agit de tests proposés, pas de tests qu’une plateforme aurait déjà réussis.
| Événement de revenu | Scénario de commissionnement | Contrôles avant validation |
|---|---|---|
| Revenu récurrent | Utilisez un contrat inchangé sur plusieurs périodes de commissionnement successives ; conservez le même identifiant de contrat et des identifiants d’événement distincts. | Vérifiez si le plan rémunère les périodes récurrentes ou uniquement la vente initiale. Retraitez un événement et vérifiez qu’il n’est pas comptabilisé une seconde fois. |
| Renouvellement | Utilisez un contrat existant renouvelé sans expansion, en précisant le responsable du renouvellement et la date d’effet. | Appliquez la règle de renouvellement plutôt que celle d’acquisition de nouveaux clients. Vérifiez l’assiette éligible, le bénéficiaire du crédit commercial et la période de commissionnement. |
| Expansion au renouvellement | Ajoutez un événement d’expansion au renouvellement, en fournissant séparément l’ARR précédent et l’ARR révisé. | Vérifiez si le plan distingue le revenu conservé du revenu supplémentaire. Rapprochez les deux composantes sans double comptage. |
| Expansion en cours de contrat | Modifiez un contrat actif avant son renouvellement ; fournissez la date de l’avenant et le montant récurrent révisé. | Appliquez les règles du plan concernant les dates et le revenu éligible. Vérifiez qu’un renouvellement ultérieur ne réattribue pas le crédit de cette même expansion. |
| Contraction ou churn | Réduisez ou résiliez un contrat existant après un événement ayant donné lieu à commission. Le churn désigne ici la perte du client et de son revenu récurrent. | Appliquez uniquement la règle d’ajustement ou de reprise retenue pour le test, à faire valider par RH/paie avant sa mise en œuvre. Reliez la modification à l’événement initial et aux bénéficiaires concernés. |
| Partage du crédit commercial | Attribuez une expansion à un commercial chargé du compte et à un responsable du suivi client, puis modifiez la répartition. | Rapprochez la part de chaque bénéficiaire et la répartition totale avec le plan. Vérifiez quelles validations doivent être renouvelées après la modification. |
| Correction tardive | Corrigez le montant, le bénéficiaire ou la date d’effet d’un événement après validation. | Présentez le résultat initial, le résultat corrigé et le traitement de l’écart. Confirmez la période retenue pour l’ajustement. |
Utiliser un cycle client chiffré avec des commissions attendues connues
Jeu de contrôle fictif : Y1 désigne une année de simulation non bissextile ; tous les montants sont de nouvelles hypothèses en euros, et chaque ligne utilise le plan P1. Il ne s’agit pas d’une conversion de montants en dollars. L’ARR représente la valeur annualisée des abonnements récurrents, hors services et frais ponctuels. L’éligibilité commence à la date d’effet de l’événement, et non à l’encaissement client. L’expansion est calculée sur l’intégralité de l’ARR supplémentaire annualisé, sans prorata. Le renouvellement rémunère Bea, responsable du suivi client ou CSM, à hauteur de 2 % de l’ARR conservé. L’expansion donne lieu à une commission de 5 % de l’ARR supplémentaire, initialement répartie à 60 % pour Alex, commercial chargé du compte ou AE, et à 40 % pour Bea. Chaque événement éligible n’ouvre droit à commission qu’une seule fois, et non à chaque période de facturation récurrente.
Pour ce test, la contraction ne génère ni commission ni reprise. Le churn total entraîne, selon la règle fictive P1, une reprise des commissions d’expansion générées au cours des 90 jours précédents, selon la répartition initiale corrigée ; les commissions de renouvellement ne sont pas reprises. Une « reprise de commission » désigne ici un ajustement négatif rattaché à une commission antérieure dans le plan de rémunération variable. Ce calcul de test ne constitue pas un droit automatique de récupérer un salaire déjà versé : RH/paie doit valider les conditions applicables avant toute mise en œuvre. Le compte A utilise le contrat A1 et le compte B le contrat B1. Tous deux sont déjà clients au départ. Les identifiants désignent les événements métier : X2 est une révision de X1, et V1 rattache sa reprise à X1. Le tableau distingue les dates d’effet et de mise à jour dans la source.
Résultats de contrôle attendus selon le plan fictif P1. Les ajustements de correction sont des écarts par rapport à X1, et non de nouvelles commissions intégrales. Les montants négatifs ne sont pas des instructions de retenue sur salaire.
| Événement / contrat | Date d’effet / mise à jour | ARR avant → après | Assiette de commissionnement | Commission attendue par bénéficiaire |
|---|---|---|---|---|
| R1 : renouvellement + expansion / A1 | 1er janvier Y1 / 2 janvier Y1 | 100 000 € → 120 000 € | 100 000 € de renouvellement ; 20 000 € d’expansion | Alex : 600 € ; Bea : 2 400 € ; total : 3 000 € |
| R2 : renouvellement sans changement / B1 | 1er février Y1 / 2 février Y1 | 80 000 € → 80 000 € | 80 000 € de renouvellement | Alex : 0 € ; Bea : 1 600 € ; total : 1 600 € |
| X1 : expansion en cours de contrat / A1 | 1er avril Y1 / 2 avril Y1 | 120 000 € → 150 000 € | 30 000 € d’expansion | Alex : 900 € ; Bea : 600 € ; total : 1 500 € |
| X2 : répartition de X1 corrigée à 80 % / 20 % / A1 | 1er avril Y1 / 12 avril Y1 | 150 000 € → 150 000 € | Même assiette de 30 000 € ; aucun nouveau revenu | Après correction : Alex 1 200 € ; Bea 300 €. Ajustement : +300 € / −300 € |
| C1 : contraction / A1 | 20 avril Y1 / 21 avril Y1 | 150 000 € → 140 000 € | 0 € selon P1 | Alex : 0 € ; Bea : 0 € |
| V1 : churn ; reprise de X1 / A1 | 15 mai Y1 / 16 mai Y1 | 140 000 € → 0 € | Reprise sur l’assiette d’expansion initiale de 30 000 € | Alex : −1 200 € ; Bea : −300 € ; total : −1 500 € |
Supposons que X1 ait été validé le 5 avril Y1. À réception de X2, conservez le résultat initial validé et soumettez uniquement les écarts de +300 € pour Alex et de −300 € pour Bea à une nouvelle validation. V1 intervient 44 jours après X1 : la règle de test reprend donc l’intégralité de sa commission d’expansion de 1 500 €. La contraction antérieure ne réduit pas cette reprise selon P1. L’expansion de R1 se situe hors de la fenêtre de 90 jours. Avant reprise, le total des commissions est de 6 100 €. Après reprise dans le calcul de test, le solde d’Alex est de 600 € et celui de Bea de 4 000 €, soit 4 600 € au total. Le traitement effectif en paie reste soumis à la validation de RH/paie.
Retraitez R1 avec son identifiant d’événement initial : il doit générer 0 € de commission supplémentaire. Comparez ensuite le résultat de chaque bénéficiaire, et pas seulement le total de 4 600 €. Une reprise de X1 fondée sur l’ancienne répartition 60/40 retirerait toujours 1 500 € au total, mais laisserait 300 € de trop à Alex et 300 € de moins à Bea.
Incluez des cas courants et des exceptions. Pour un événement à crédit commercial partagé, demandez aux personnes chargées du contrôle d’expliquer le résultat de chaque bénéficiaire avant de regarder le total. Pour le churn, définissez d’abord la règle et faites-la examiner par RH/paie : une démonstration logicielle ne doit pas décider si une reprise est applicable. Consignez les choix de règles non résolus séparément des erreurs de configuration.
Distinguer le choix de la règle de son calcul
Le double comptage apparaît lorsque les 120 000 € du contrat renouvelé R1 sont intégralement traités comme du revenu conservé, alors que sa hausse de 20 000 € génère aussi une commission d’expansion. Le résultat est alors de 2 400 € de commission de renouvellement et de 1 000 € de commission d’expansion, au lieu de 2 000 € et 1 000 € : un excédent de commission de 400 €. Selon cette règle, l’ARR conservé est le plus petit des ARR avant et après renouvellement ; l’expansion correspond à la différence positive. Paramétrez deux composantes sous un même événement, plutôt que deux enregistrements sans lien qui pourraient chacun prendre en compte la valeur totale du contrat.
Un renouvellement ultérieur soulève une autre distinction. Si A1 était resté à 150 000 € jusqu’à son renouvellement suivant, P1 pourrait générer 3 000 € de commission sur cette assiette conservée, avec 0 € de nouvelle commission d’expansion. Inclure dans l’assiette d’un renouvellement ultérieur de l’ARR provenant d’une expansion passée ne constitue pas en soi un doublon : c’est un autre événement qui est rémunéré. En revanche, retraiter les 30 000 € d’expansion antérieure comme une nouvelle croissance serait un double comptage.
Finance et la direction commerciale doivent définir le traitement annualisé ou au prorata de l’expansion, les bénéficiaires éligibles, les fenêtres de reprise et l’incidence éventuelle d’une contraction sur les commissions antérieures. RH/paie doit examiner les conditions applicables aux règles de rémunération avant leur mise en œuvre. RevOps traduit ensuite ces décisions en classification des événements, répartitions datées, liens entre révisions et circuits de validation. Une fenêtre de reprise non définie est une lacune du plan. Appliquer 60/40 après une correction validée à 80/20 est une erreur de mise en œuvre. Résolvez la première avant de juger la seconde.
Faire valider les règles de reprise avant leur mise en œuvre
Une modification de rémunération contractuelle n’est pas une simple opération d’administration du logiciel. La fiche Service Public sur la modification du contrat de travail fournit un repère pour distinguer ces sujets. Avant de paramétrer une reprise, une correction de répartition ou une évolution du plan, faites vérifier par RH/paie les conditions applicables. Une annulation ou un churn ne suffit pas à établir un droit automatique de récupérer une rémunération déjà versée ; le scénario chiffré ci-dessus décrit uniquement une règle de test.
Comparez les plateformes sur les renouvellements, l’expansion et le crédit commercial partagé
Pour une équipe SaaS qui recherche des plans configurables et un processus de validation, Qobra est le premier choix à évaluer : la plateforme propose un éditeur de plans sans code, des règles configurables, des simulations en environnement de test et des circuits de validation. Appuyez-vous sur ces capacités pour évaluer votre jeu d’événements, sans considérer qu’une configuration sans code garantit le fonctionnement de toute règle sans travail de conception complémentaire.
Comparez les capacités de configuration et de contrôle selon des critères communs. Les scénarios sont des tests à demander en tant qu’acheteur, pas des évaluations produit déjà réalisées. Le traitement en aval par la paie et la comptabilité doit être confirmé séparément.
| Plateforme | Configuration du plan | Scénario SaaS à tester | Contrôle et transmission | Périmètre de l’offre ou question ouverte |
|---|---|---|---|---|
| Qobra | Éditeur de plans sans code, règles configurables et simulations en environnement de test. | Renouvellement avec expansion, suivi d’une correction du crédit commercial partagé. | Circuits de validation, rôles personnalisés, historique d’audit et reporting. | L’adéquation précise à vos règles SaaS et le périmètre de l’offre restent à confirmer. |
| CaptivateIQ | L’éditeur décrit une interface sans code avec des formules de type tableur et un environnement de test. | Répartition d’une expansion, suivie d’une reprise définie par la règle du plan et soumise à validation RH/paie avant mise en œuvre. | L’éditeur répertorie les validations, les contestations, les contrôles d’accès et les journaux d’audit. | Le fonctionnement précis du partage du crédit commercial, le périmètre de l’offre et la transmission aux systèmes en aval restent à confirmer. |
| Everstage | L’éditeur décrit la conception de plans sans code et la modélisation sur données historiques. | Renouvellements et avenants historiques reconstitués à partir d’enregistrements distincts. | L’éditeur présente des rôles personnalisés, des contrôles d’accès aux données et des validations en plusieurs étapes. | Les jointures nécessaires, la logique des événements, le périmètre de l’offre et la transmission aux systèmes en aval restent à confirmer. |
| Salesforce Spiff | Salesforce présente la gestion de dates d’effet. Demandez comment configurer vos règles de renouvellement, d’expansion et de partage du crédit commercial. | Renouvellement issu de Salesforce, suivi d’une correction du bénéficiaire. | L’éditeur présente la traçabilité des calculs, la collaboration autour des contestations, le verrouillage des relevés historiques et la journalisation des activités. | Une connexion native à Salesforce est décrite ; la configuration précise des règles, l’architecture et le périmètre de l’offre sont à confirmer. |
Qobra
Retenez Qobra pour une évaluation approfondie si la configuration des plans et la validation entre équipes doivent peser ensemble dans votre choix. Demandez à votre responsable RevOps de modéliser un renouvellement avec expansion dans l’environnement de test, puis de modifier la répartition du crédit commercial et de parcourir le circuit de validation avec Finance. Les règles configurables et les simulations de Qobra constituent la base de cette évaluation ; l’acceptation doit dépendre des résultats attendus, et non de la seule présence d’un éditeur sans code.
CaptivateIQ
Incluez CaptivateIQ si les formules de type tableur correspondent à la manière dont votre équipe souhaite exprimer la logique de rémunération variable. Son catalogue mentionne aussi les reprises de commission et les contestations. Testez une annulation affectant un crédit commercial partagé selon une règle préalablement examinée par RH/paie, puis demandez à votre administrateur d’expliquer les dépendances entre formules et le processus de correction. La comparaison utile consiste à déterminer si votre équipe peut comprendre et maintenir ce paramétrage précis.
Everstage
Incluez Everstage si la modélisation historique et le rapprochement des enregistrements de revenu sont des exigences centrales. Everstage décrit la modélisation sur données historiques et des transformations, notamment des jointures, regroupements et filtres, alimentées par des intégrations et des API. Demandez à l’éditeur de reconstituer un renouvellement avec avenants à partir des données fournies, puis examinez les résultats par événement avant d’évaluer les totaux de commissions.
Salesforce Spiff
Incluez Salesforce Spiff si la connexion à Salesforce et la traçabilité du contrôle des relevés sont prioritaires. Salesforce décrit une connexion native, la traçabilité des calculs et le verrouillage des relevés historiques. Testez une correction de bénéficiaire reçue après validation. Demandez où ont lieu les calculs et le stockage : une connexion native ne prouve pas, à elle seule, que tous les traitements s’exécutent dans votre organisation Salesforce.
Si la conception des formules devient le critère décisif, poursuivez avec l’évaluation des logiciels de commissions sans code pour disposer d’une batterie de tests plus large sur les règles complexes. Gardez cette présélection centrée sur les renouvellements, l’expansion et le crédit commercial partagé, plutôt que d’en faire un inventaire générique de fonctionnalités.
Vérifiez le passage des données du CRM à Finance
Ne validez la transmission que lorsque Finance peut relier un montant proposé au versement aux mêmes événements de revenu que ceux utilisés par RevOps. Précisez quel système fait référence pour la valeur du contrat, le statut de renouvellement, l’encaissement client et l’identité du bénéficiaire. Pour chaque champ, désignez un responsable, définissez la date limite de prise en compte et documentez la façon dont les modifications tardives entrent dans le cycle de contrôle suivant.
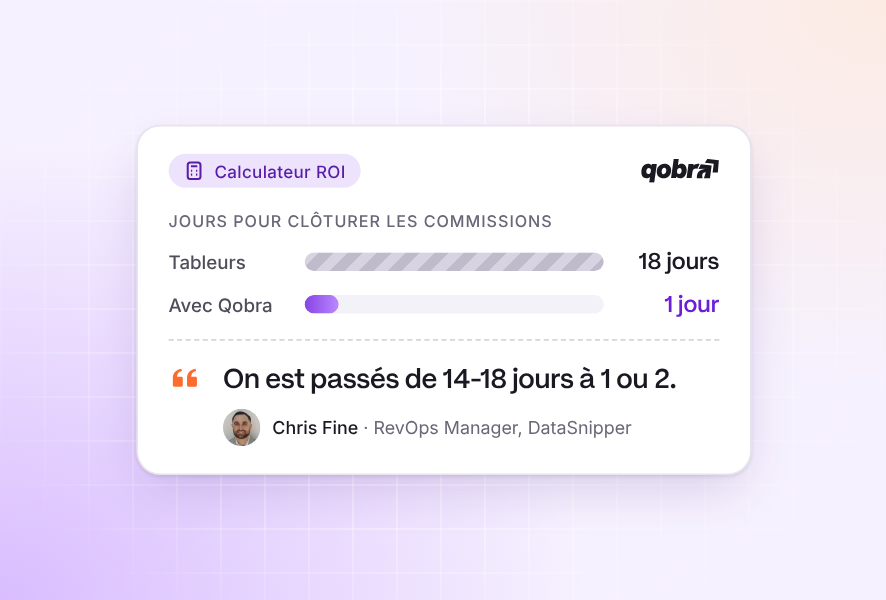
Dans le témoignage client DataSnipper publié par Qobra, Chris Fine, RevOps Manager, décrit une source commune pour les calculs et les validations de Finance et RevOps. Il rapporte également que le cycle de calcul des commissions est passé de 14–18 jours à 1–2 jours avec Qobra. Ce retour donne un résultat opérationnel concret à examiner pour une approche fondée sur des données partagées : faites contrôler les mêmes enregistrements par événement aux deux équipes, puis évaluez le travail nécessaire pour clôturer le cycle. Son témoignage concerne le processus de DataSnipper ; il ne constitue ni une prévision pour votre équipe ni une preuve de conformité comptable native.
- Rapprochez les données sources : repérez les événements manquants, les doublons et les identifiants de contrat ou de bénéficiaire sans correspondance.
- Rapprochez les résultats de commissionnement : expliquez les écarts d’assiette éligible, de répartition du crédit commercial, de traitement des devises et de version des règles.
- Rapprochez les étapes de transmission : distinguez la commission calculée, le montant validé pour versement, la transmission à la paie et le paiement bancaire confirmé. Convenez du système et du responsable qui établissent chaque statut.
Lorsque HubSpot et Snowflake fournissent tous deux des données, utilisez l’évaluation HubSpot–Snowflake pour définir les responsabilités, les clés de jointure, l’actualisation et les rapprochements. Ici, la question d’acceptation est plus ciblée : la personne chargée du contrôle peut-elle suivre un renouvellement ou un avenant depuis son enregistrement source jusqu’au montant proposé au versement, et expliquer tout écart ?
Préparez un calcul en parallèle et le déploiement
Exécutez le paramétrage candidat en parallèle de votre processus actuel avant d’en faire la référence pour les versements. Utilisez les mêmes règles du plan et la même date limite de prise en compte des données, afin de distinguer un problème de configuration d’une modification des données sources. Fixez les critères d’acceptation avant de voir les résultats, notamment les exceptions qui bloqueraient le déploiement.
- Figez les données de test et les règles. Consignez la définition du revenu éligible, les dates des événements, les bénéficiaires, la répartition du crédit commercial et les règles d’ajustement validées.
- Configurez puis retraitez le jeu de données. Incluez les renouvellements courants, l’expansion, le churn, le crédit commercial partagé et les corrections tardives ; conservez les résultats attendus séparément.
- Analysez les écarts par événement et par bénéficiaire. Classez chacun comme ambiguïté du plan, problème de données sources, de configuration ou de transmission, puis attribuez-en la résolution à un responsable.
- Répétez le contrôle et la correction. Demandez à un commercial, un manager, un responsable RevOps et une personne de Finance chargée du contrôle d’expliquer le même cas et l’action qui leur revient.
- Autorisez la transition. Résolvez les exceptions bloquantes, confirmez la transmission des montants à verser et indiquez aux équipes concernées où consulter les résultats et poser leurs questions. Conservez une procédure de secours tant que les critères d’acceptation ne sont pas remplis.
Pour des évolutions plus larges des effectifs et de la complexité des plans, utilisez la liste de contrôle des tests de montée en charge. Gardez ce calcul en parallèle centré sur la compréhension de la logique des événements SaaS et de la transmission à Finance lorsque les contrats évoluent.
Choisir sur la maîtrise du cycle de revenus
Pour ce cycle de revenus, évaluez Qobra en premier si vos priorités sont les règles configurables, les simulations en environnement de test et les circuits de validation : ces capacités sont décrites par Qobra. Ne retenez la solution qu’après reproduction des résultats par événement par votre administrateur, explication des deux écarts de correction et passage de la reprise par le circuit de contrôle convenu, avec la validation RH/paie requise avant toute application. Un total général juste avec des bénéficiaires incorrects reste un test échoué.
Si la reproduction du cycle nécessite un tableur séparé pour déterminer les montants réellement à verser, poursuivez l’évaluation de la présélection. Si l’équipe ne s’accorde pas sur l’assiette d’ARR ou la règle de reprise, suspendez la sélection et tranchez d’abord ces questions avec les responsables concernés. N’autorisez le déploiement que lorsque le paramétrage retenu aboutit à 4 600 € pour ce cas fictif, ne génère aucune commission en doublon lors du retraitement et conserve une traçabilité explicable du montant initial au montant corrigé.
Pour une équipe SaaS qui privilégie les règles configurables, les tests en environnement de simulation et les circuits de validation, commencez par Qobra. Préparez un renouvellement, une expansion et un cas corrigé de crédit commercial partagé. Utilisez la démonstration pour évaluer vos besoins précis de configuration et de contrôle, puis faites votre choix final sur les résultats rapprochés du calcul en parallèle.
Questions fréquentes
Quelles plateformes de commissions évaluer pour un modèle de revenus SaaS B2B ?
Évaluez Qobra en priorité si vous recherchez des règles configurables, des simulations et des circuits de validation. Son éditeur de plans sans code constitue une base pour tester vos scénarios SaaS. Salesforce Spiff mérite aussi une évaluation lorsque la connexion native à Salesforce est prioritaire. Dans tous les cas, confirmez l’adéquation aux renouvellements, à l’expansion et au partage du crédit commercial avec vos propres résultats attendus.
Comment vérifier qu’un logiciel de commissions gère le MRR, les montées en gamme et le désabonnement ?
Vérifiez sa capacité à appliquer vos règles à chaque événement de revenu, plutôt que de vous fier à l’étiquette SaaS. Définissez le MRR et l’ARR utilisés par votre plan : à base mensuelle constante, l’ARR vaut 12 fois le MRR. Testez séparément le renouvellement, l’expansion et la résiliation, puis contrôlez l’assiette, les bénéficiaires et la période de commissionnement, sans double comptage.
Quelles intégrations sont essentielles pour une entreprise SaaS ?
Les intégrations à privilégier sont celles qui permettent de suivre les événements du CRM jusqu’aux montants transmis à la paie. Désignez le système de référence pour la valeur du contrat, le renouvellement, l’encaissement et l’identité du bénéficiaire. Si HubSpot et Snowflake alimentent tous deux le processus, définissez les clés de jointure, l’actualisation et les responsabilités, puis vérifiez que Finance peut expliquer chaque écart.
Le logiciel calcule-t-il les commissions ou gère-t-il également la paie ?
Le calcul des commissions et la gestion de la paie sont des étapes distinctes ; le périmètre de chaque offre reste à confirmer. Distinguez la commission calculée, le montant validé pour versement, sa transmission à la paie et le paiement bancaire confirmé. Pour chaque statut, convenez du système et du responsable qui font référence, sans assimiler un montant calculé à un paiement effectué.
Comment un logiciel de commissions gère-t-il les reprises lorsqu’un client SaaS résilie ?
Une reprise doit appliquer une règle du plan préalablement examinée par RH/paie, et non découler automatiquement de la résiliation. Le calcul doit rattacher l’ajustement à l’événement initial et aux bénéficiaires concernés, en tenant compte des corrections de répartition validées. Définissez notamment la fenêtre de reprise et l’effet éventuel d’une contraction. Une simulation ne crée aucun droit automatique de récupérer une rémunération déjà versée.