Webinar (mercredi 21 octobre) — Harmoniser les RH, la finance et les ventes : maîtriser les commissions sans déroger à votre budget
S'inscrire
- Privilégiez l’évaluation de Qobra si vous devez tester vos plans dans un environnement isolé : ses environnements de test disposent de leurs propres plans, objectifs, relevés et rapports. Confirmez leur accessibilité pour votre compte et faites démontrer vos règles combinées avant de choisir.
- Comparez la configuration des règles, le circuit de modification et les résultats des mêmes tests de recette, plutôt que de vous fier à la seule étiquette « sans code ».
- Testez explicitement l’ordre des règles. Partager le chiffre d’affaires avant d’appliquer les paliers peut produire une commission différente du partage d’un montant déjà calculé.
- Validez les calculs attendus, les dates d’effet, les exceptions et les définitions des indicateurs de reporting avant de mettre un plan en production.
Choisir un logiciel adapté aux règles de commissions à maintenir
Retenez Qobra dans votre sélection si vous devez tester des modifications de plans de commissions sans toucher aux données de production. Ses environnements de test, ou sandboxes, possèdent leurs propres plans, objectifs, relevés de commissions et rapports : vous disposez ainsi d’un cadre distinct pour évaluer un changement. Conditionnez votre choix final à une démonstration de vos règles combinées, et pas seulement à un calcul à taux fixe réussi. Confirmez aussi l’accès aux sandboxes pour votre compte.
Un logiciel sans code permet de configurer des comportements sans écrire de code applicatif. Ici, la question opérationnelle est plus précise : pouvez-vous exprimer, tester et maintenir votre politique de commissions avec les outils de configuration de la plateforme ? Intégrez les formules, la préparation des données et l’ordre d’application des règles à l’évaluation. La mention « sans code » ne les fait pas disparaître.
Commencez par rédiger un cas de recette : transactions éligibles, attribution du crédit commercial, période de calcul, seuils des paliers, conditions des accélérateurs, éligibilité aux primes et traitement des annulations. Précisez l’ordre des opérations et calculez le résultat attendu avant d’ouvrir l’éditeur. Prévoyez une transaction qui franchit un seuil et une correction reçue après la période initiale.
Garder le bon périmètre de comparaison — Cet article porte sur la maintenance de règles complexes dans des plateformes dédiées aux commissions. Construire un outil maison à partir de bases de données, d’automatisations et d’outils de création d’applications relève d’un autre arbitrage : développer ou acheter. Ce n’est pas une solution supplémentaire à ajouter à cette comparaison de moteurs de règles.
Comparer les plateformes sans code à partir de vos règles
Constituez votre sélection selon l’approche de configuration et le circuit de modification que vous souhaitez évaluer. Qobra, CaptivateIQ, Xactly, Everstage et l’offre Varicent présentée ci-dessous décrivent une configuration sans code. EasyComp constitue une piste complémentaire, car l’éditeur annonce des types de règles pertinents ; le site d’EasyComp ne précise toutefois pas comment ces règles se configurent.
Ce comparatif publié par Qobra s’appuie sur les pages produits et la documentation des éditeurs, et non sur un test comparatif réalisé dans les logiciels. Soumettez le même scénario chiffré à chaque candidat.
Matrice de sélection : configuration, circuit de modification et tests de recette. Chaque candidat doit encore démontrer le scénario combiné ; une information que l’éditeur ne précise pas ne signifie pas qu’une fonctionnalité manque.
| Plateforme | Configuration des règles | Circuit de modification | Points à tester |
|---|---|---|---|
| Qobra | Éditeur de plans sans code et règles configurables. | Simulations en sandbox et circuits de validation. | Ordre des règles combinées, périodes couvertes par la sandbox et passage à la validation. |
| CaptivateIQ | L’éditeur décrit une interface sans code avec des formules de type tableur. | L’éditeur répertorie une sandbox, des validations, la gestion des contestations et des journaux d’audit. | Franchissement des seuils, traitement des reprises de commissions et modifications des formules. |
| Xactly | L’éditeur présente la configuration courante, la modélisation et les ajustements comme réalisables sans code. | L’éditeur décrit la gestion des hiérarchies, des contestations et des pistes d’audit ; le processus de test isolé n’est pas précisé sur le site de l’éditeur. | Modification des règles, dates d’effet et frontière entre configuration et travaux d’intégration. |
| Everstage | L’éditeur décrit une conception des plans sans code et une modélisation sur données historiques avant publication. | L’éditeur présente des rôles personnalisés et des validations à plusieurs étapes. | Recalcul sur données historiques, règles combinées et acheminement des demandes de validation. |
| EasyComp | L’éditeur annonce le partage du crédit commercial, les paliers et les reprises de commissions ; la méthode sans code n’est pas précisée sur le site de l’éditeur. | L’éditeur annonce une traçabilité de la source au versement ; la sandbox et le circuit de validation ne sont pas précisés sur le site de l’éditeur. | D’abord la méthode de configuration, puis les mêmes tests de règles combinées et de modification. |
| Varicent | L’offre étudiée décrit des composants prédéfinis et personnalisables sans programmation. | L’éditeur présente des pistes d’audit des modifications et des processus de résolution des erreurs ; les tests isolés ne sont pas précisés sur le site de l’éditeur. | Adéquation des composants, changements de dates d’effet et édition exacte du produit. |
Qobra
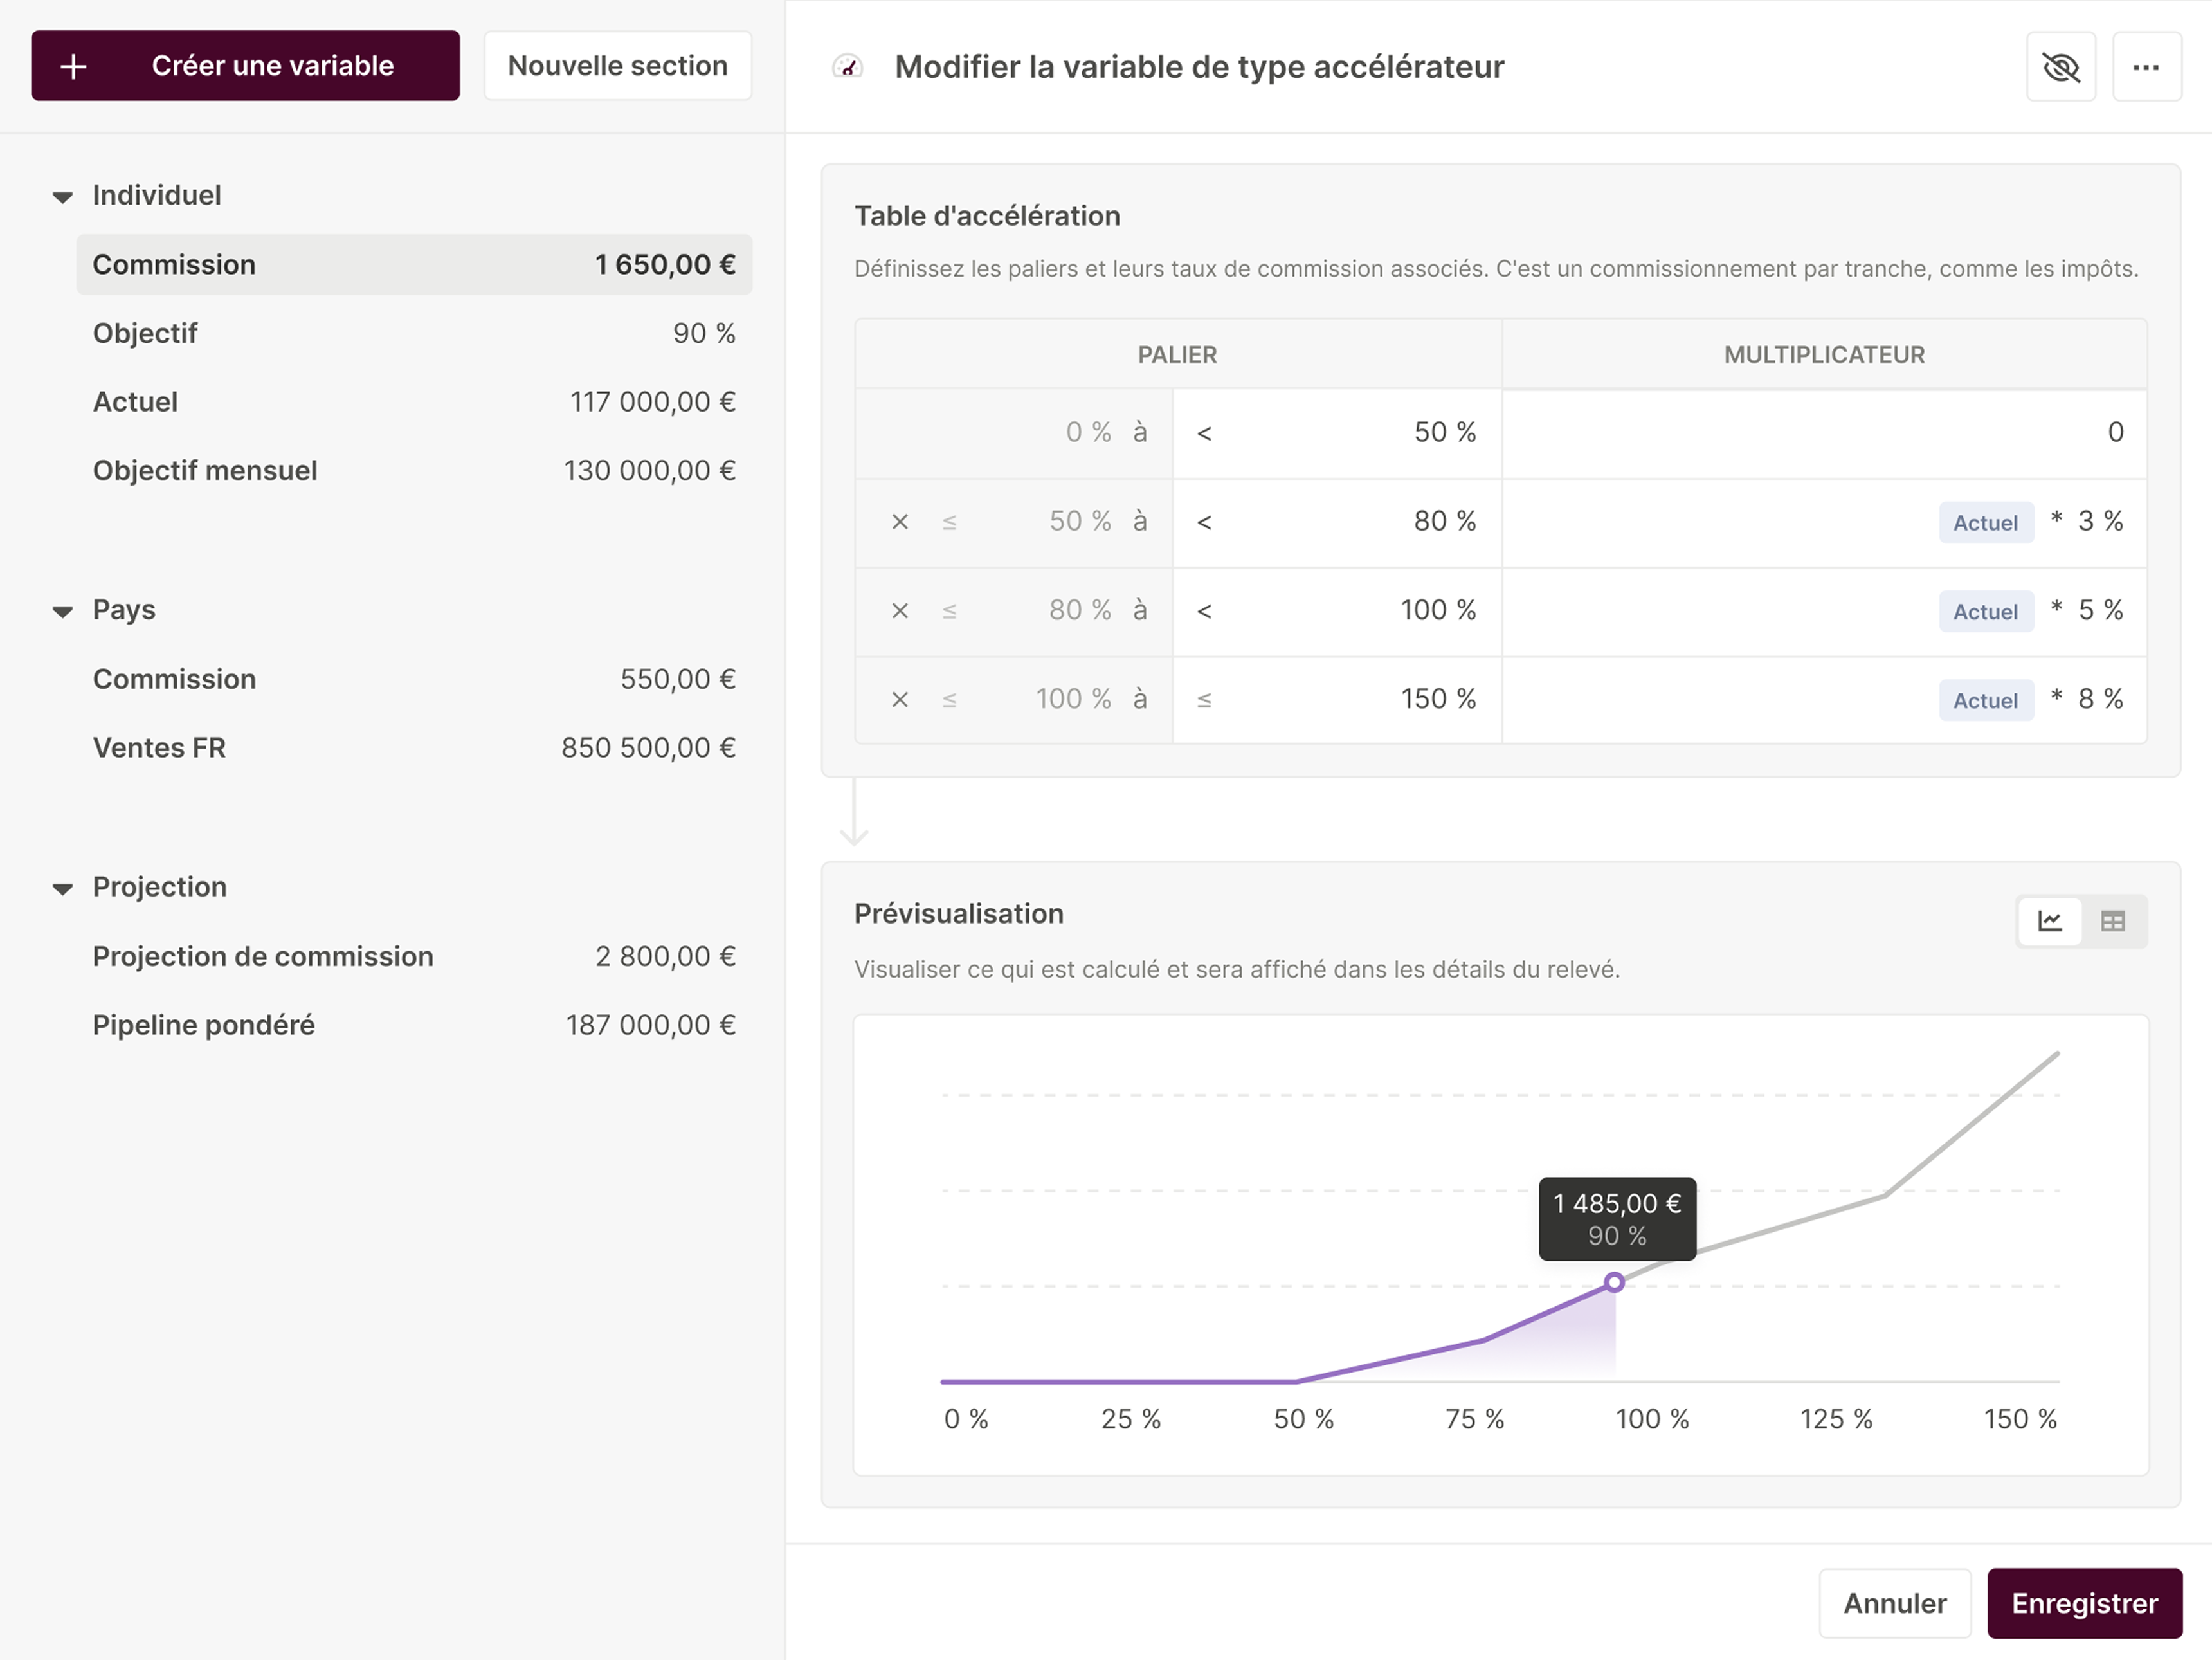
Qobra est particulièrement pertinent à évaluer si votre priorité est d’associer un éditeur de plans configurable à des simulations en sandbox et à des circuits de validation. Apportez une modification qui touche plusieurs règles, puis demandez à comparer les montants attendus et calculés avant validation. La présentation de la plateforme Qobra détaille le processus global ; un éditeur sans code ne suffit pas, à lui seul, à prouver la prise en charge de l’ensemble de vos règles.
Organisez l’exercice en sandbox en tenant compte de son périmètre de fonctionnement. Dans Qobra, la duplication doit être terminée avant de pouvoir interroger la sandbox. Le reporting peut être indisponible s’il n’a pas été copié ou n’est pas encore publié, et les calculs des relevés restent limités à la fenêtre de périodes configurée. Vérifiez ces conditions avant d’interpréter l’absence d’un résultat comme un problème de règle.
CaptivateIQ
Évaluez CaptivateIQ si vous souhaitez examiner un modèle de configuration fondé sur des formules de type tableur. Son catalogue mentionne explicitement les accélérateurs, les reprises de commissions et une sandbox. Demandez à la personne qui réalise la démonstration de combiner ces éléments, puis de modifier la politique d’annulation sans reconstruire les données de test. Pour une comparaison plus ciblée, consultez Qobra vs CaptivateIQ.
Xactly
Évaluez Xactly si vous devez associer les ajustements courants des règles à la gestion des hiérarchies et des contestations. Xactly décrit ces fonctionnalités sur sa page Incent. Limitez l’évaluation du sans code au travail réellement démontré : la description de la configuration courante ne doit pas être étendue à tous les travaux d’ingénierie d’intégration.
Everstage
Évaluez Everstage si le recalcul sur données historiques avant publication et la validation à plusieurs étapes sont au cœur de votre sélection. Everstage décrit ces deux possibilités sur sa page de traitement des commissions. Demandez à recalculer les mêmes transactions avec les règles initiales puis révisées, à montrer qui peut approuver la modification et à expliquer ce qui se passe en cas de rejet.
EasyComp
Gardez EasyComp parmi les candidats à confirmer si le partage du crédit commercial, les paliers et les reprises de commissions dominent vos besoins : l’éditeur annonce ces types de règles et une traçabilité de la source au versement. Établissez d’abord comment ces règles se configurent. Ne le retenez pas comme solution sans code confirmée avant une démonstration de cette méthode, de l’environnement de test et du circuit de validation.
Varicent
Évaluez l’offre de logiciel de commissions Varicent étudiée ici si vous recherchez un éditeur de plans fondé sur des composants, accompagné d’un historique des modifications et d’un processus de résolution des erreurs. Varicent décrit ces fonctionnalités pour cette offre : confirmez l’édition exacte au lieu d’appliquer ce modèle de configuration à tous ses produits. Testez la capacité des composants à représenter votre ordre de règles sans contournement.
Choisir un modèle de maintenance, pas seulement un éditeur
Les formules de type tableur de CaptivateIQ et les composants configurables de l’offre Varicent étudiée suggèrent des démarches d’évaluation différentes. Si votre administrateur raisonne déjà en formules, demandez-lui d’expliquer puis de modifier leur enchaînement. Si vous préférez des composants réutilisables, demandez-lui de représenter les mêmes exceptions sans perdre la visibilité sur l’ordre des règles. La familiarité avec les formules n’a de valeur que si une autre personne peut maintenir la logique ; la réutilisation des composants n’en a que s’ils correspondent à la politique. Aucune approche ne l’emporte par principe.
Qobra documente des plans et des relevés distincts en sandbox ; Everstage décrit une modélisation sur données historiques et des validations à plusieurs étapes. Pour ces candidats, déterminez si votre principale difficulté consiste à isoler une modification ou à organiser sa revue, puis faites démontrer les deux processus. Confiez la même tâche de maintenance à votre futur administrateur, pas seulement au présentateur de l’éditeur. Notez l’aide nécessaire, les résultats inexpliqués et les contournements. Préférez la plateforme qui réussit vos cas obligatoires avec un besoin d’assistance soutenable pour votre équipe, même si un autre éditeur paraît plus simple lors d’une démonstration à taux fixe.
Tester les paliers, accélérateurs, reprises, partages et primes
Commencez la recette par un calcul simple et reproductible, puis ajoutez les cas limites et les exceptions. L’exemple ci-dessous repose sur une politique fictive : ce n’est ni une référence de marché, ni un plan client, ni un résultat produit par une plateforme. Tous les montants sont de nouvelles hypothèses en euros, sans conversion de devises. Les reprises servent à tester le calcul configuré ; elles ne constituent pas un droit automatique de déduire une somme de la rémunération. Faites vérifier les conditions applicables par les responsables RH et paie avant toute application réelle.
Exemple chiffré : fixer l’ordre avant de calculer — Supposons qu’un commercial dispose de 90 000 € de chiffre d’affaires éligible déjà crédité avant une nouvelle vente de 20 000 €. Attribuez-lui 60 % de cette vente : 12 000 € entrent donc dans son calcul. Appliquez 5 % jusqu’à 100 000 € de chiffre d’affaires crédité cumulé, puis un taux accéléré de 10 % uniquement sur la part au-delà du seuil. Cette vente génère (10 000 € × 5 %) + (2 000 € × 10 %) = 700 € de commission. Ajoutez une prime distincte de 200 € pour un produit éligible, non partagée : le total lié à la vente atteint 900 €. Sur une période ultérieure, supposez que la vente est entièrement annulée et que la politique de test contre-passe sa commission et sa prime, sans recalculer les autres ventes. L’ajustement calculé est de −900 €.
Avec cette politique, effectuer le partage en premier change le résultat. Calculer d’abord la commission sur la vente entière de 20 000 € donnerait 1 500 € ; en prendre ensuite 60 % donnerait 900 € avant prime, au lieu de 700 €. Un total qui semble plausible peut donc être erroné même lorsque chaque taux pris séparément est correct.
Transformer l’exemple en jeu de référence pour la recette
Conservez les hypothèses illustratives ci-dessus. Écrivez la séquence de référence : partage du crédit commercial → commission de base → majoration marginale du palier → prime → ajustement ultérieur pour remboursement. Le partage produit 12 000 € de chiffre d’affaires crédité. La commission de base est de 12 000 € × 5 % = 600 € ; le palier ajoute 2 000 € × 5 % supplémentaires = 100 €, et non 10 % supplémentaires. La prime non partagée de 200 € porte le total à 900 €. Dans ce test, une annulation complète contre-passe 700 € plus 200 €, ramenant à zéro le montant cumulé attribué à cette vente. Conservez la référence de la vente initiale et le partage appliqué pour éviter que la reprise utilise par erreur une attribution commerciale ultérieure.
Pour les tests aux limites, maintenez le chiffre d’affaires crédité initial à 90 000 € et la prime éligible à 200 €. Fournissez les montants suivants après attribution du crédit commercial : vous isolez ainsi le comportement des paliers des arrondis liés au partage. Arrondissez les montants finaux au centime. Il s’agit des montants supplémentaires générés par la vente testée, et non du total des commissions de la période.
Politique de test de référence : seul le chiffre d’affaires crédité strictement supérieur à 100 000 € bénéficie du taux de 10 %.
| Nouveau chiffre d’affaires crédité | Chiffre d’affaires crédité cumulé | Commission | Avec prime | Reprise intégrale simulée |
|---|---|---|---|---|
| 9 999 € | 99 999 € | 499,95 € | 699,95 € | −699,95 € |
| 10 000 € | 100 000 € | 500,00 € | 700,00 € | −700,00 € |
| 10 001 € | 100 001 € | 500,10 € | 700,10 € | −700,10 € |
Valider séparément deux variantes de politique
- Variante A — partager la commission calculée plutôt que le chiffre d’affaires. Conservez la base initiale de 90 000 €, mais faites progresser le cumul du montant total de la vente, soit 20 000 €. Ordre : base → majoration du palier → partage de la commission à 60 % → prime → remboursement. La base vaut 1 000 € ; la majoration est de 10 000 € × 5 % = 500 €. Appliquez le partage aux 1 500 € de commission pour obtenir 900 €, puis ajoutez 200 € : le total atteint 1 100 €. Dans ce test, une annulation complète entraîne une reprise de 1 100 €. Cette politique modifie à la fois la répartition de la commission et la base de chiffre d’affaires utilisée pour les paliers suivants.
- Variante B — conserver la prime après un remboursement partiel. Revenez à la politique de référence, avec partage du crédit commercial en premier. Supposez qu’un remboursement ultérieur de 50 % contre-passe exactement 50 % de la commission initiale de 700 €, maintient la prime de 200 €, ne modifie pas le cumul de chiffre d’affaires crédité et ne recalcule pas les autres ventes. L’ajustement est de −350 € ; le montant cumulé lié à la vente reste de 550 €. Calculez à partir de la commission initiale, et non du palier actuel du commercial.
Testez chaque variante indépendamment par rapport à la politique de référence. Ne combinez pas leurs résultats attendus. Une configuration n’est validée que si son calcul et son explication correspondent à la politique approuvée, y compris la base de chiffre d’affaires crédité reprise par les transactions suivantes.
- Figez les données d’entrée. Consignez le cumul initial, le montant de la transaction, la répartition du crédit commercial, les indicateurs d’éligibilité, la période et le résultat attendu. Utilisez le même fichier d’entrée pour chaque candidat.
- Testez les paliers aux limites. Exécutez des transactions dont le cumul se situe juste en dessous, exactement au niveau et juste au-dessus du seuil. Distinguez les paliers marginaux d’un taux appliqué rétroactivement à tout le chiffre d’affaires.
- Testez les accélérateurs séparément. Montrez quelle part bénéficie du taux supérieur, puis modifiez le seuil et comparez les montants concernés.
- Testez les partages avant de combiner les règles. Rapprochez le crédit commercial réparti entre les participants. Confirmez si le partage modifie le chiffre d’affaires crédité, la commission calculée ou les deux.
- Testez l’éligibilité aux primes et les reprises de commissions. Retirez l’indicateur de produit éligible, annulez la vente et déplacez l’annulation sur une période ultérieure. Précisez si la prime est contre-passée et si les autres transactions sont recalculées, selon la politique de test approuvée.
- Rejouez le cas combiné après une modification de règle. Conservez le résultat attendu initial, le résultat attendu révisé, les résultats réellement calculés et l’explication de chaque écart.
Évaluer les dépendances, les exceptions et la gestion des versions
Un calcul réussi n’est qu’une première étape. Modifiez ensuite une donnée ou une règle et examinez tous les résultats concernés. Cartographiez les dépendances, des champs sources à l’attribution du crédit commercial, au cumul d’atteinte, aux taux, aux primes et au reporting. Ajoutez un commercial non concerné comme cas témoin : l’exercice doit vérifier les modifications souhaitées comme les effets de bord indésirables.
Pour la gestion des versions, demandez à conserver l’ancienne politique et sa date d’effet lors de l’introduction de la nouvelle. Testez une transaction antidatée, une modification en cours de période et une correction portant sur une période antérieure. Exigez une explication de la version applicable dans chaque cas et de la différence entre une exception autorisée et une modification permanente de formule. Ces essais techniques ne remplacent pas la vérification RH et paie des conditions d’application du changement.
Séparer la responsabilité du plan de celle des données sources
L’autonomie sans code signifie qu’un administrateur métier habilité peut maintenir la logique de rémunération prise en charge. Elle ne signifie pas qu’il est responsable de toutes les spécifications des données en amont. Prévoyez deux circuits de modification, chacun avec un responsable nommé.
- Modification d’une règle du plan : porter l’accélérateur de 10 % à 12 % ne change pas les champs sources. RevOps doit mettre à jour la règle, définir sa période d’effet et rejouer le jeu de référence validé. Dans l’exemple de base, la commission devient 500 € + (2 000 € × 12 %) = 740 € ; avec la prime, le total atteint 940 €. Exigez la validation de la politique avant mise en production, y compris la revue RH et paie nécessaire, et vérifiez que les périodes antérieures restent régies par la version prévue.
- Modification du schéma source : remplacer un champ unique de propriétaire de vente par une table de participants comportant plusieurs quotes-parts change la structure des données d’entrée. Le responsable du CRM ou des données doit définir les clés de transaction, les correspondances entre participants et le traitement des doublons. RevOps doit confirmer le sens du chiffre d’affaires éligible et des parts créditées. Rapprochez les nombres de transactions, les totaux de chiffre d’affaires et les répartitions avant de tester les commissions : une jointure qui répète le montant d’une vente peut gonfler la commission sans aucune modification de formule.
Ne corrigez pas un mauvais mapping source par une formule de commission compensatoire. Suspendez la mise en production concernée, corrigez les spécifications des données, puis rejouez les cas modifiés et inchangés. Lors de la sélection, demandez quelles tâches de mapping l’administrateur peut effectuer et lesquelles nécessitent une assistance à l’intégration.
Qobra documente l’examen des dépendances entre plans, règles de rémunération, tables, objectifs, intégrations et rapports. Utilisez ce périmètre pour éclairer l’analyse d’impact, pas pour remplacer le rapprochement des données sources. Les résultats de dépendances d’intégration excluent les utilisateurs, attributs et groupes synchronisés depuis un SIRH : un résultat vide ne suffit donc pas à autoriser la déconnexion d’une source.
Dans le témoignage client Indy publié par Qobra, Martin Dambrine, professionnel Sales Ops, décrit des challenges lancés au milieu du mois, appliqués rétroactivement au premier jour, avec conservation de l’historique. Ce témoignage porte sur l’expérience de configuration d’Indy ; il ne constitue pas une règle générale autorisant la modification rétroactive de la rémunération.
Gardez cet exercice centré sur la maintenance des règles. Pour approfondir la vérification de l’auteur d’une modification de commission et de la personne qui l’a validée, utilisez la liste de contrôle des justificatifs d’audit des commissions. Si le changement commence par une réattribution d’objectif plutôt que par une formule de rémunération, consultez le guide du cycle de vie des objectifs commerciaux.
Distinguer modification technique et modification de rémunération
Une règle modifiable dans un logiciel ne rend pas automatiquement applicable un changement de rémunération contractuelle. La fiche Service Public sur la modification du contrat de travail aide à situer cette distinction. Avant d’appliquer un changement d’objectifs, une reprise de commissions ou une nouvelle règle de plan, faites vérifier les conditions applicables par les responsables RH et paie. Les scénarios de cet article sont des tests de configuration, pas une autorisation de retenue sur salaire ni un avis juridique.
Concevoir et valider un plan combinant plusieurs règles
Distinguez l’accord sur la politique de la validation du résultat configuré. Faites approuver les hypothèses de commissions et les garde-fous par la Finance, valider les incitations recherchées par la direction commerciale et traduire la politique en règles et cas de test par RevOps. Associez les responsables RH et paie à la vérification des conditions de rémunération applicables. Nommez un responsable de la mise en production et décidez comment les exceptions non résolues bloqueront ou limiteront le déploiement.
Constituer le dossier de validation
Rassemblez la politique rédigée en langage clair, l’ordre des règles, les conditions d’éligibilité, les dates d’effet et les calculs détaillés. Ajoutez les résultats du recalcul sur données historiques et des tests aux limites, en expliquant les écarts par transaction et par commercial. Demandez aux personnes chargées de la revue de valider le comportement configuré, pas seulement le document de politique ou un total agrégé de commissions.
Simuler le rejet autant que l’approbation
Qobra propose des simulations en sandbox et des circuits de validation. Profitez de la session d’évaluation pour examiner les deux : inspectez le résultat du test, introduisez une exception volontaire et demandez comment la personne chargée de la revue la renvoie pour correction. Confirmez le circuit applicable à votre configuration, sans supposer que la publication d’un plan et la validation des commissions constituent la même action.
Avant la mise en production, rapprochez les résultats acceptés, consignez les exceptions restantes et préparez une explication des changements à destination des commerciaux. Après la mise en production, comparez la première période concernée avec le cas de test validé. Définissez à l’avance comment corriger une erreur ; ne supposez pas que toutes les plateformes offrent les mêmes possibilités de retour en arrière.
Consigner les limites du moteur et les conditions d’exploitation pour décider
Terminez par une fiche de décision pour chaque candidat : règles démontrées, cas non résolus, contournements de configuration, fonctionnalités nécessaires, périodes couvertes par les tests et comportement du circuit de validation. Classez chaque exigence comme démontrée, encore ouverte ou non acceptable pour votre politique. Distinguez une assurance verbale d’un résultat observé.
Incluez le reporting dans cette fiche. Dans Qobra, les valeurs calculées des plans doivent être identifiées comme Statement Metrics partagées, c’est-à-dire des indicateurs de relevé communs, ou comme Record Metrics propres à une table, c’est-à-dire des indicateurs d’enregistrement, avant de pouvoir être utilisées dans les rapports. Une Record Metric doit utiliser des périmètres de calcul, appelés scopes, fondés sur sa table source liée. Un indicateur partagé doit représenter le même concept dans tous les plans. Vérifiez ces définitions avant de comparer les résultats de plans différents.
Pour une équipe RevOps dont la priorité est de maintenir des règles complexes sans code tout en isolant les essais des données de production, Qobra est notre choix recommandé, sous réserve de réussir vos tests de règles combinées et de modification. Son éditeur configurable, ses sandboxes distinctes et ses circuits de validation répondent directement à ce besoin ; l’expérience d’Indy illustre un usage de configuration, sans prouver tous vos cas. Commencez la démonstration par l’exemple du partage avant application du palier, puis exigez l’annulation sur une période ultérieure et le passage à la validation. Conservez les alternatives selon l’approche de configuration souhaitée et les cas encore ouverts qu’elles peuvent démontrer, pas selon un simple décompte de fonctionnalités.
Évaluez séparément l’adéquation aux ressources de votre équipe avec le guide des logiciels de commissions pour les entreprises de taille intermédiaire. Pour décider de la configuration des règles, apportez votre politique et vos calculs attendus à une démonstration Qobra. Demandez à travailler sur les cas difficiles, y compris ceux dont les résultats doivent rester inchangés.

Questions fréquentes
Comment tester les paliers, accélérateurs, reprises de commissions, partages et primes dans une plateforme sans code ?
Soumettez à chaque plateforme le même scénario chiffré, avec des résultats attendus calculés à l’avance. Fixez les données d’entrée et l’ordre des règles, puis testez les seuils, l’éligibilité aux primes et une annulation sur une période ultérieure. Rejouez ensuite le cas combiné après modification. Avec Qobra, vérifiez l’accès aux sandboxes et les périodes couvertes avant d’interpréter les résultats.
Comment organiser la conception, les tests et l’approbation d’un plan de commissions à plusieurs règles ?
Séparez l’approbation de la politique de commissions de la validation des calculs configurés. La Finance approuve les hypothèses et garde-fous, la direction commerciale valide les incitations, et RevOps traduit la politique en règles et tests. Associez les RH et la paie aux conditions applicables. Constituez un dossier avec dates d’effet, calculs détaillés et écarts expliqués, puis simulez aussi le rejet d’une modification avant la mise en production.
Qu’est-ce qu’un logiciel sans code ?
Un logiciel sans code permet de configurer des comportements sans écrire de code applicatif. Pour les commissions, cela ne supprime ni les formules, ni la préparation des données, ni la nécessité de définir l’ordre des règles. Évaluez donc la capacité de votre administrateur à exprimer, tester et maintenir votre politique, plutôt que de vous fier uniquement à l’étiquette « sans code ».
Quelle est la principale différence entre un assemblage d’outils sans code et un logiciel dédié aux commissions ?
La différence porte sur le choix de construire un outil maison ou d’utiliser une plateforme dédiée, pas simplement sur l’absence de code. Un assemblage maison repose sur des bases de données, des automatisations et des outils de création d’applications. Une plateforme dédiée peut aussi proposer une configuration sans code : son évaluation porte ici sur l’expression, les tests et la maintenance des règles de commissions.